猜你想问
26Q3业绩报告核心内容有哪些?
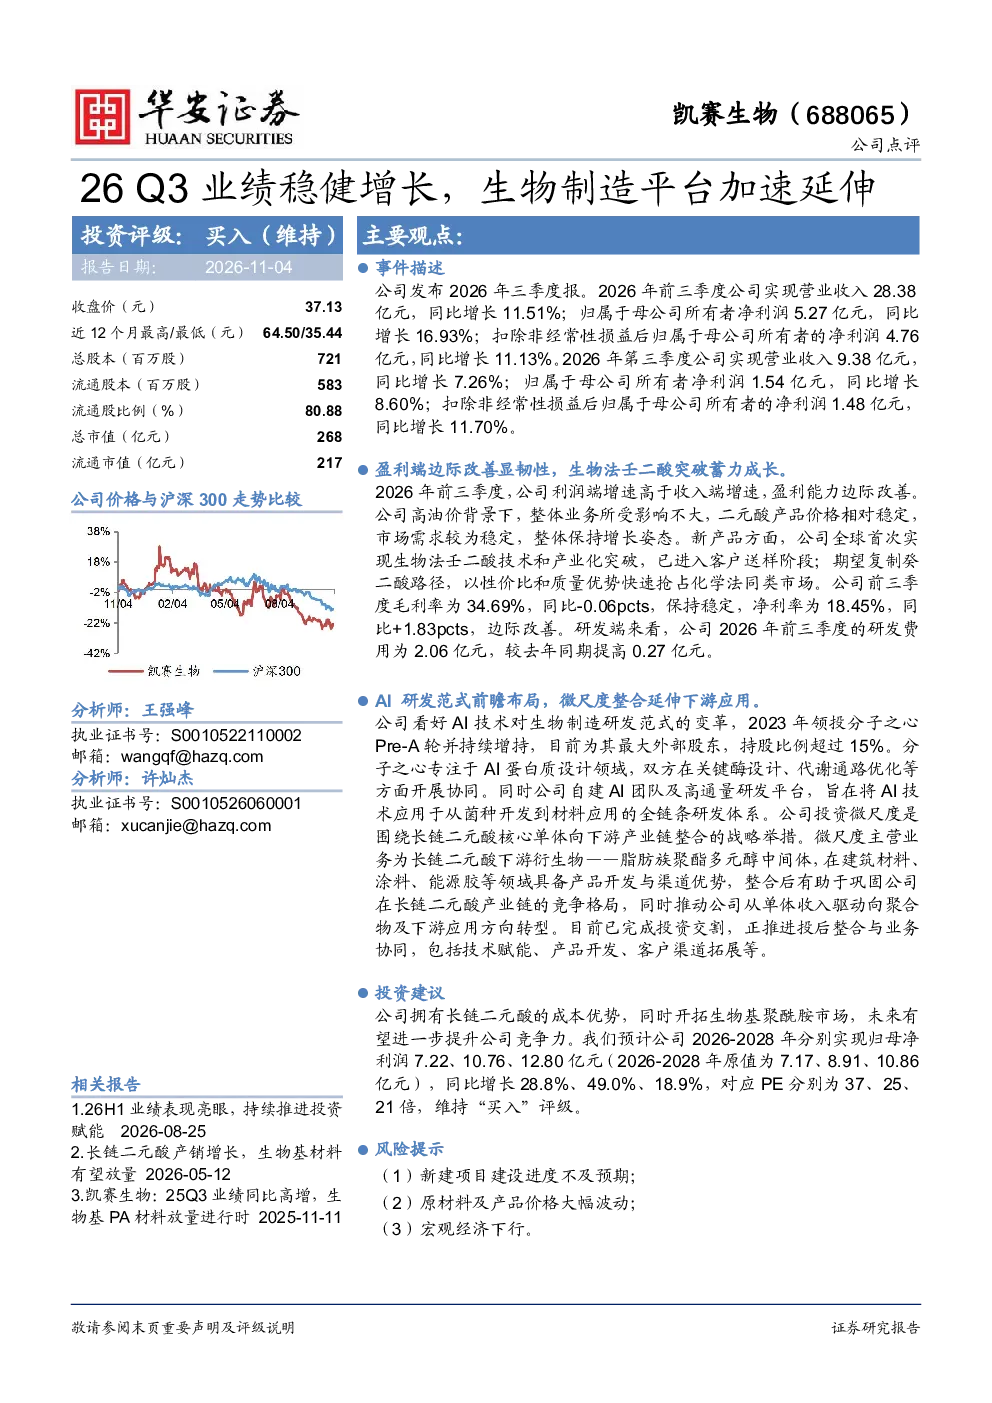
公司发布2026年三季度报,前三季度实现营业收入28.38亿元(同比增长11.51%),归母净利润5.27亿元(同比增长16.93%);第三季度营业收入9.38亿元(同比增长7.26%),归母净利润1.54亿元(同比增长8.60%)。利润端增速高于收入端,盈利能力边际改善。生物法壬二酸技术突破,进入客户送样阶段,有望快速抢占化学法同类市场。研发费用2.06亿元(同比增长13.1%)。
生物制造赛道行业发展趋势如何?
生物制造赛道正加速发展,公司生物法壬二酸技术全球首次实现产业化突破,进入客户送样阶段,有望以性价比和质量优势抢占市场。AI技术应用于全链条研发体系,推动产业智能化升级。下游整合长链二元酸产业链,开发脂肪族聚酯多元醇中间体,推动从单体收入驱动向聚合物及下游应用转型。
研报重点分析了哪些方向?
研报重点分析了公司生物法壬二酸技术突破及其市场潜力,AI研发布局及与分子之心的协同效应,以及通过投资微尺度整合下游产业链的战略布局。报告关注公司长链二元酸成本优势,生物基聚酰胺市场开拓,以及从单体收入驱动向聚合物及下游应用转型的战略转型。
当前市场现状如何判断?
当前市场现状显示,二元酸产品价格稳定,市场需求稳定,公司盈利能力边际改善。生物法壬二酸技术进入客户送样阶段,有望快速抢占市场。公司拥有长链二元酸成本优势,并积极开拓生物基聚酰胺市场,未来竞争力有望进一步提升。
研报提示了哪些风险?
研报提示的主要风险包括新建项目建设进度不及预期,可能导致产能扩张不及计划;原材料及产品价格大幅波动,可能影响公司盈利稳定性;宏观经济下行,可能对下游需求造成压力,进而影响公司业绩表现。
你可能感兴趣
26 Q3业绩稳健增长,新材料打开成长空间
医药生物华安证券2026-11-02
10-34 天风新材料点求支持国际复材26三季报点评Q3业绩环比加速增长特种布释放业绩弹
未知机构2026-10-31
天风新材料 π点求支持 国际复材26三季报点评 Q3业绩环比加速增长 特种布释放业绩弹性
未知机构2026-10-28
计算机行业点评报告:Zscaler(ZS),Q3 ARR与利润率保持增长,Zero Trust平台延伸至AI安全
信息技术华鑫证券2026-06-29
Q3平台交易气量下滑拖累业绩,零售气稳健增长
基础化工信达证券2024-10-26
基本盘业务稳健增长,平台化延伸可期
国信证券2023-05-19
公司信息更新报告:业绩稳健增长,平台化拓展战略加速
电子设备开源证券2025-04-26
23H1业绩稳健增长,加速AI与GIS平台深度融合
信息技术安信证券2023-08-17
公司信息更新报告:Q3业绩稳健增长,ToB第二增长曲线加速拓展
家用电器开源证券2023-11-15
业绩保持稳健增长,扩品牌及多平台布局持续加速
商贸零售国信证券2021-10-30