猜你想问
鲁西化工2026年三季报核心数据有哪些?
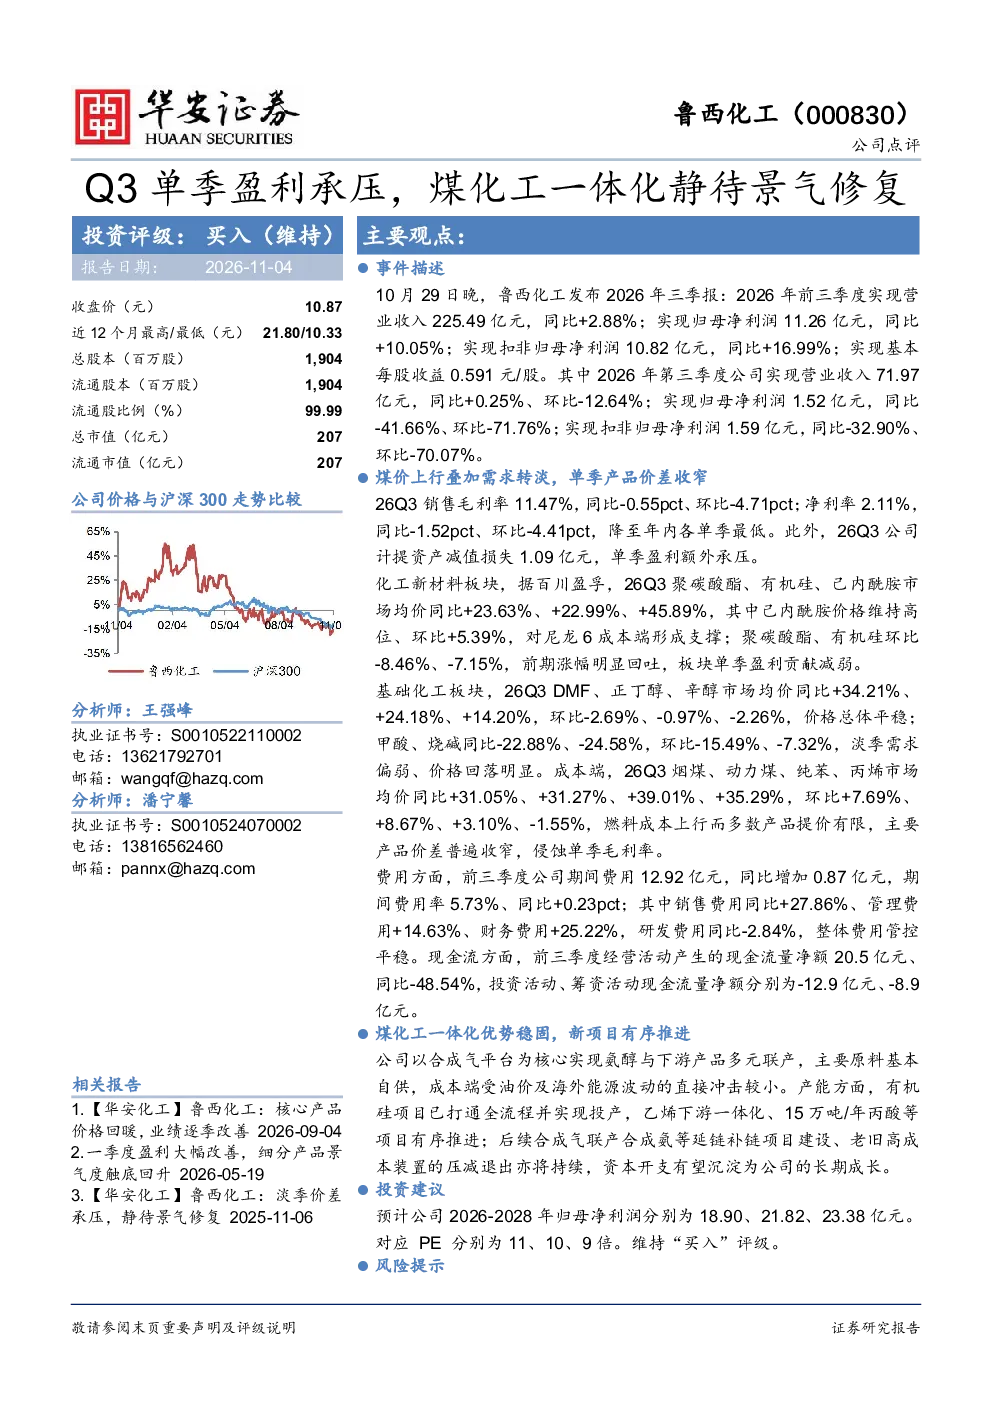
鲁西化工2026年前三季度营收225.49亿元,同比+2.88%;归母净利润11.26亿元,同比+10.05%;扣非归母净利润10.82亿元,同比+16.99%。第三季度受煤价上行、需求转淡影响,产品价差收窄,归母净利润1.52亿元,同比-41.66%,环比-71.76%,扣非归母净利润1.59亿元,同比-32.90%,环比-70.07%。化工新材料板块价格环比回落,基础化工板块多数产品价格平稳但成本端燃料成本上行,侵蚀单季毛利率。公司费用管控平稳,期间费用率5.73%,同比+0.23pct;研发费用同比-2.84%。经营活动现金流净额20.5亿元,同比-48.54%。
基础化工行业未来发展趋势如何?
基础化工行业未来发展趋势受原材料价格、下游需求及技术创新影响。当前煤化工一体化项目优势稳固,新项目有序推进,资本开支有望沉淀为长期成长。化工新材料板块如聚碳酸酯、有机硅等价格虽有波动但整体保持增长,基础化工板块产品价格平稳但成本端压力较大。行业需关注原材料价格波动风险,以及下游应用增速是否达预期,技术创新和成本控制能力将成为企业核心竞争力。
报告对鲁西化工的分析重点是什么?
报告重点分析了鲁西化工的盈利能力变化及成本控制情况。第三季度受煤价上涨和需求转淡影响,产品价差收窄导致单季盈利承压,扣非归母净利润环比大幅下降。公司化工新材料板块价格环比回落,基础化工板块多数产品价格平稳但成本端燃料成本上行侵蚀毛利率。报告同时指出公司煤化工一体化优势稳固,新项目推进有序,长期成长可期。
当前基础化工市场现状如何判断?
当前基础化工市场呈现供需错配和成本压力并存的局面。一方面,化工新材料板块价格虽有波动但整体保持增长,聚碳酸酯、有机硅等产品均价同比显著提升;另一方面,基础化工板块多数产品价格平稳但成本端燃料成本大幅上涨,导致企业毛利率承压。市场需关注原材料价格走势,以及下游行业需求恢复情况,行业竞争格局可能进一步加剧。
研报提示的主要风险有哪些?
研报提示的主要风险包括原材料价格波动、行业竞争加剧、下游应用增速不及预期。当前原材料价格如烟煤、动力煤、纯苯、丙烯等均价同比大幅上涨,对企业成本端形成压力。行业竞争加剧可能导致产品价格进一步承压。下游应用增速若不及预期,将影响企业产品销售和盈利能力,需密切关注市场变化及行业政策调整。