猜你想问
这份研报主要分析了什么内容?
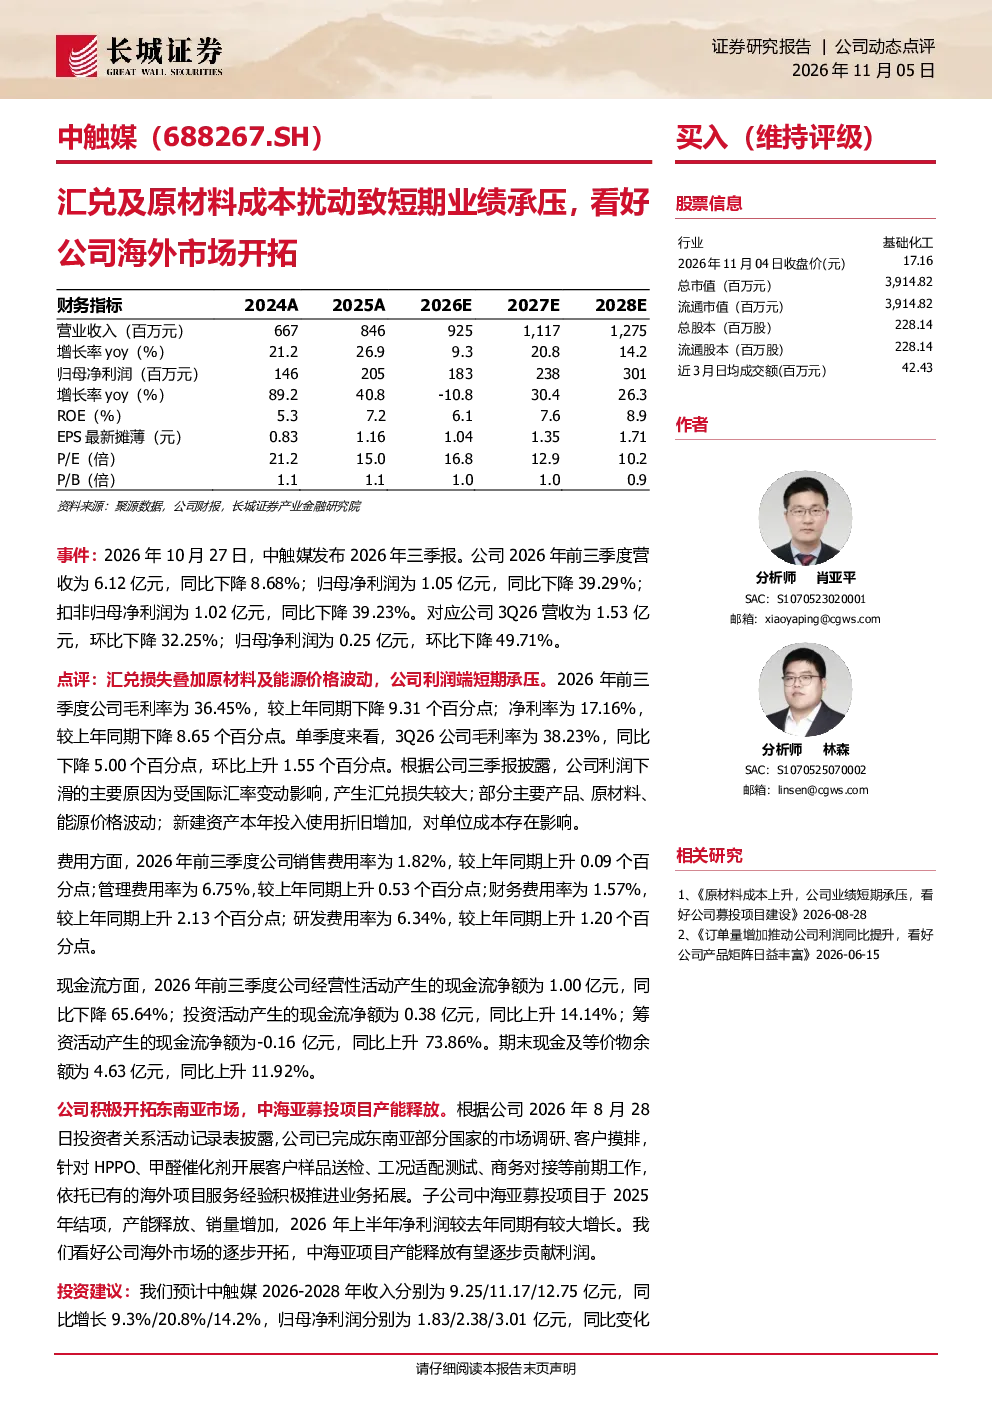
这份研报分析了中触媒2026年前三季度业绩承压的原因,主要受汇兑损失、原材料及能源价格波动影响。公司营收和净利润均出现同比下降,毛利率和净利率也较上年同期下降。报告同时关注了公司积极开拓东南亚市场的举措,以及子公司中海亚募投项目的进展,并看好公司长期利润贡献。预计未来三年公司收入和净利润将实现增长,维持“买入”评级。
中触媒所在的赛道发展趋势如何?
中触媒所在的赛道主要受原材料价格波动和汇率变动影响较大。报告指出,公司积极开拓东南亚市场,已完成部分国家的市场调研和客户对接,这表明公司在积极应对外部环境变化,寻求新的增长点。同时,子公司中海亚募投项目的结项和产能释放也将为公司带来长期利润贡献。未来,海外市场拓展和产能提升将是公司发展的重要方向。
研报重点分析了中触媒的哪些方面?
研报重点分析了中触媒短期业绩承压的原因,包括汇兑损失、原材料及能源价格波动等。同时,报告也关注了公司海外市场开拓的进展,以及子公司中海亚募投项目的预期贡献。报告认为,尽管短期业绩承压,但公司长期发展前景良好,看好其海外市场拓展和产能释放带来的利润增长。
当前中触媒的市场现状如何?
当前中触媒面临短期业绩承压的挑战,主要表现为营收和净利润同比下降,毛利率和净利率也较上年同期下降。但公司积极应对外部环境变化,已开始开拓东南亚市场,并计划通过子公司中海亚募投项目提升产能。报告预计未来三年公司收入和净利润将实现增长,显示出公司长期发展潜力。
研报提到了哪些风险提示?
研报提示了中触媒面临的多重风险,包括研发风险、产品价格波动风险、财务风险、原材料价格波动风险、宏观环境风险、汇率波动风险、海外市场经营风险、新增产能爬坡不及预期风险等。这些风险可能对公司业绩产生不利影响,投资者需密切关注。
你可能感兴趣
公司信息更新报告:原材料扰动致业绩短期承压,看好2022年业绩恢复弹性
家用电器开源证券2022-01-26
2022年中报点评:疫情扰动致业绩短期承压,长期看好公司产品出海和应用延展
机械设备东兴证券2022-08-28
万华化学2024年三季报点评:检修叠加成本抬升致业绩短期承压,看好公司长期成长性
基础化工中泰证券2024-10-31
2024年三季报点评:短期业绩承压,看好后续国内需求复苏和海外市场开拓
华创证券2024-11-12
2026年三季报点评原材料成本上升致业绩短期承压,低空战略聚焦蓄力,持续看好低空主机厂稀缺价值
华创证券2026-10-26
公司信息更新报告:海外需求扰动致外销短期承压,盈利能力同比改善
开源证券2022-07-21
韵达股份:疫情扰动致短期承压,股权激励草案彰显公司信心,持续看好产业逻辑与公司节奏共振
交通运输华创证券2022-09-01
原材料涨价致短期业绩承压,股权激励彰显公司发展信心
建筑建材国盛证券2021-08-29
2022年中报点评:疫情扰动致业绩承压,看好公司持续拓宽红人经济边界
文化传媒东吴证券2022-08-26
原材料成本致盈利短期承压,个护龙头产品结构持续优化
安信证券2022-04-28