猜你想问
这份研报的核心内容是什么?
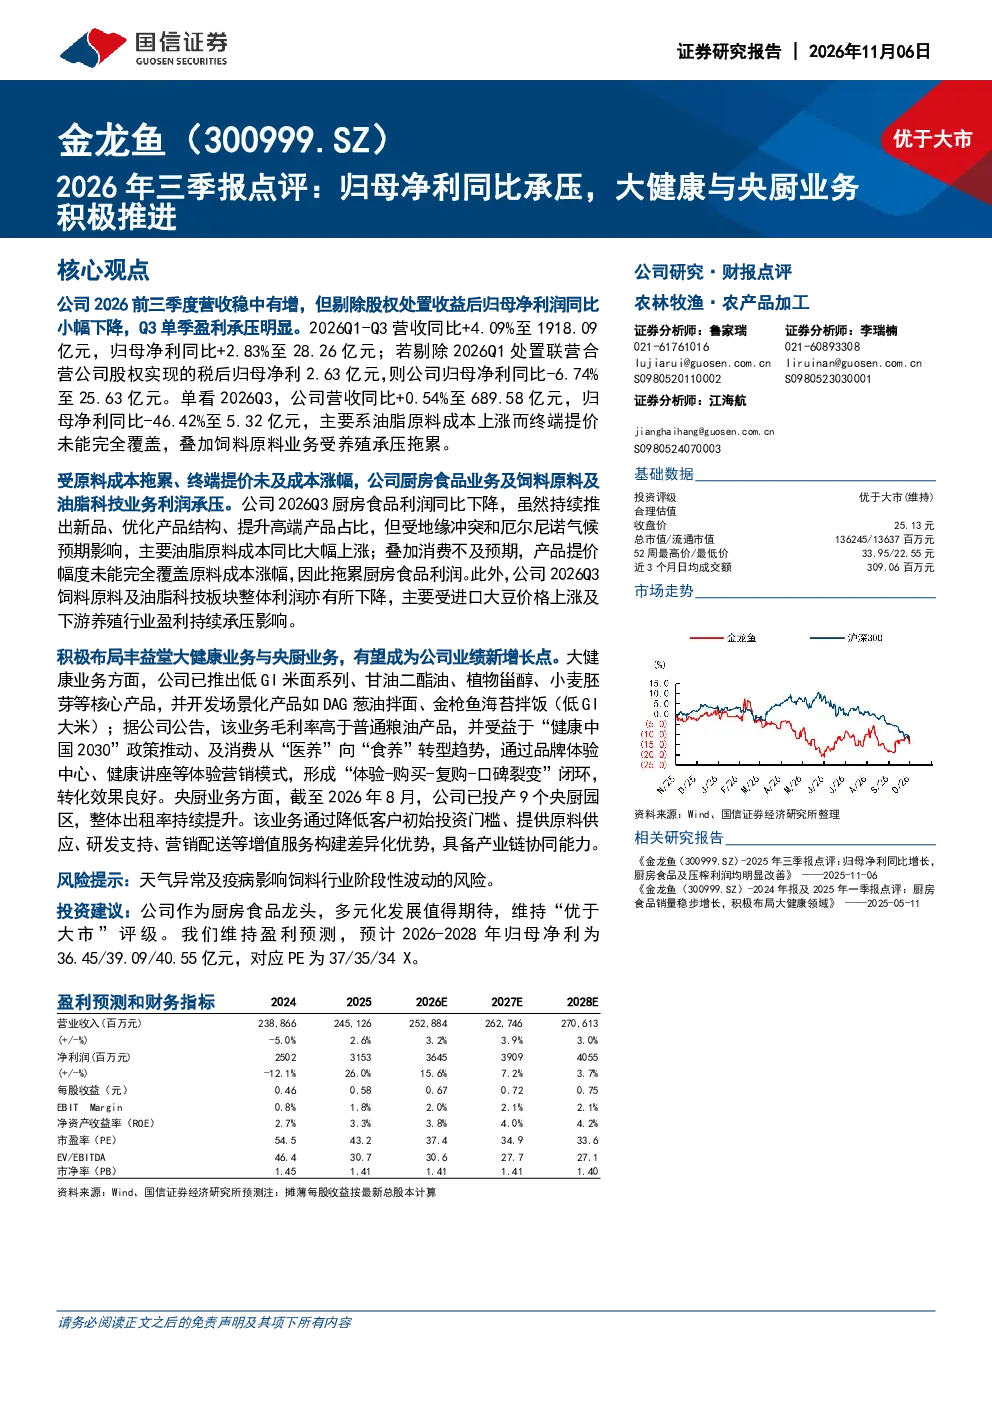
本报告指出,公司2026年前三季度营收稳中有增,但剔除股权处置收益后归母净利润同比小幅下降,Q3单季盈利承压明显。主要受油脂原料成本上涨、终端提价未能完全覆盖成本涨幅,以及饲料原料业务受养殖行业盈利持续承压影响。公司积极布局大健康与央厨业务,有望成为业绩新增长点。
大健康和央厨业务的发展趋势如何?
大健康业务已推出低GI米面系列、甘油二酯油等核心产品,毛利率高于普通粮油产品,受益于“健康中国2030”政策推动及消费从“医养”向“食养”转型趋势,通过品牌体验中心等体验营销模式,转化效果良好。央厨业务截至2026年8月,已投产9个央厨园区,整体出租率持续提升。通过降低客户初始投资门槛、提供增值服务等构建差异化优势。
研报重点分析了哪些业务方向?
研报重点分析了厨房食品业务受地缘冲突和厄尔尼诺气候预期影响,主要油脂原料成本同比大幅上涨;终端提价幅度未能完全覆盖原料成本涨幅,拖累利润。同时分析了饲料原料及油脂科技业务受进口大豆价格上涨及下游养殖行业盈利持续承压影响,整体利润有所下降。
当前市场对这家公司的判断是什么?
市场判断公司营收稳中有增,但利润端承压明显,主要受成本上涨和下游需求拖累。公司积极拓展大健康与央厨业务,被视为未来潜在增长点。整体来看,公司业务结构多元化,但短期盈利能力面临挑战。
研报提示了哪些风险?
研报提示天气异常及疫病可能影响饲料行业阶段性波动,进而影响公司饲料原料及油脂科技业务利润表现。此外,油脂原料价格波动、终端消费需求变化等因素也可能对公司业绩产生影响。
你可能感兴趣
财报点评:2021年净利阶段性承压,央厨等多元化业务稳步发展
食品饮料国信证券2022-03-28
北交所信息更新:Matter协议新品落地+海外拓市构筑成长动能,2026H1营收同比+4.16%、归母净利承压
电子设备开源证券2026-08-28
FY2024年报点评:归母净利同比+20.7%,金价高位下终端动销承压
东吴证券2024-06-14
Q2归母净利同比+92%至15.8亿,集、散短期承压,油运迎需求边际利好
交通运输华创证券2022-09-02
2025年三季报点评:25Q3归母净利0.8亿,同比-53%;海外能力建设培育期投入增加,短期利润承压
华创证券2025-11-12
2026年三季报点评:Q3归母净利同比承压,猪肉价格下降拖累阶段性经营表现
食品饮料国信证券2026-10-28
2026年三季报点评26Q3归母净利0.64亿元,客座率同比提升,高油价下盈利承压
华创证券2026-11-03
2025年三季报点评:25Q3归母净利0.8亿,同比-53%;海外能力建设培育期投入增加,短期利润承压
华创证券2025-11-12
2024年第三季报点评:归母净利同比+5.74%,消课节奏变慢令业绩承压
文化传媒东吴证券2024-10-23
2023中报点评:23Q2归母净利1.3亿元,业绩承压,上半年毛利率同比改善
交通运输华创证券2023-09-05