猜你想问
美的集团三季报核心内容有哪些?
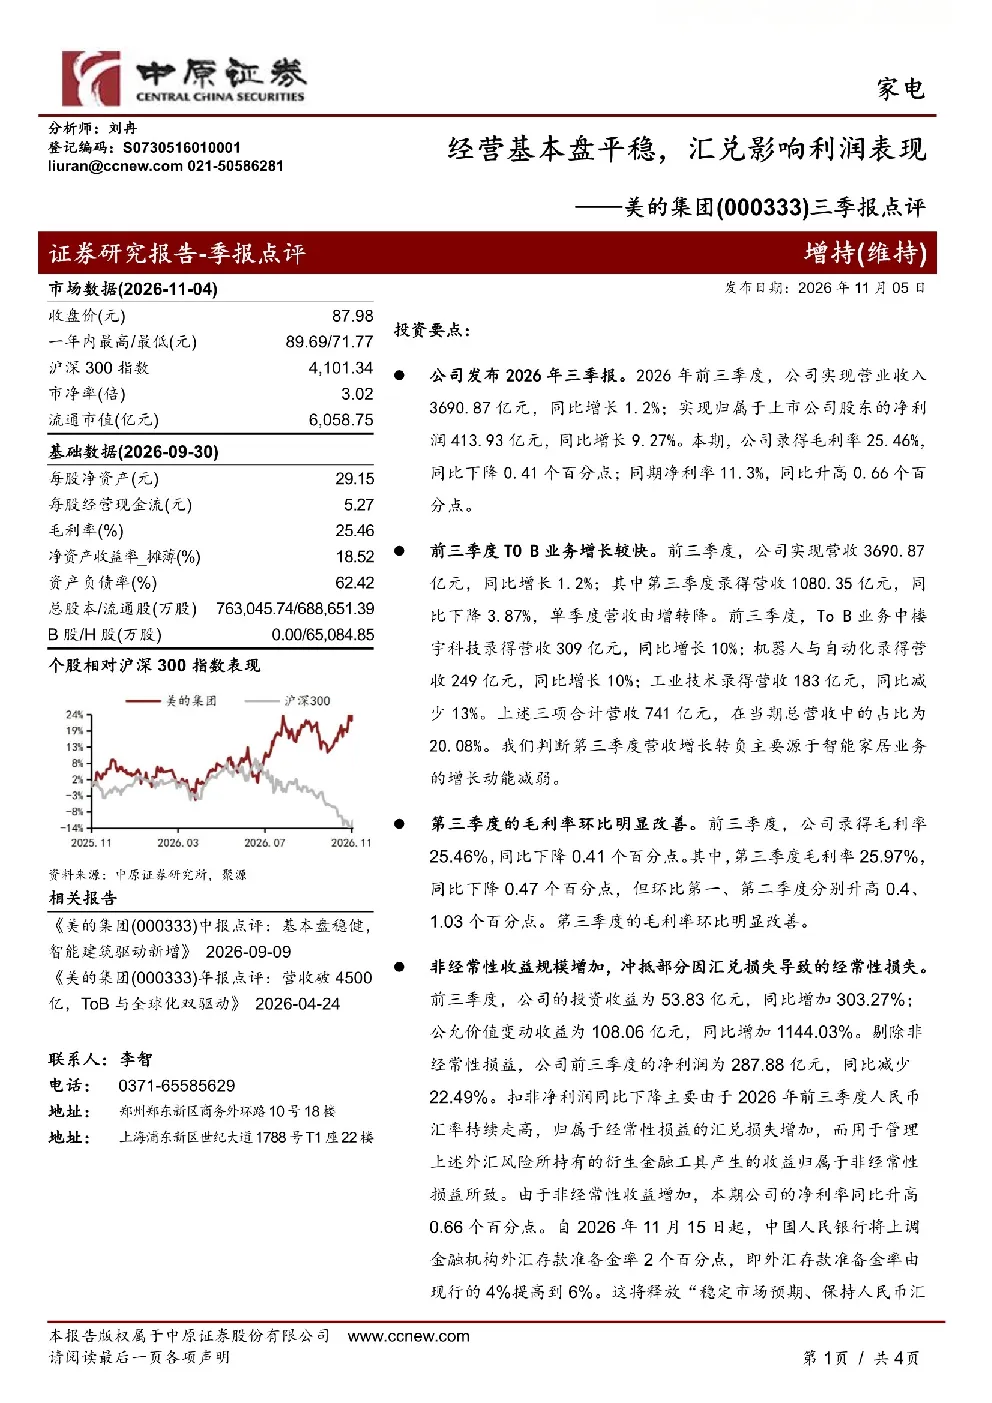
美的集团2026年前三季度经营基本盘平稳,但汇兑影响利润表现。公司整体营收和净利润保持增长,营收3690.87亿元同比增长1.2%,净利润413.93亿元同比增长9.27%。但毛利率下降至25.46%,同比减少0.41个百分点,净利率提升至11.3%,同比升高0.66个百分点。ToB业务增长较快,楼宇科技和机器人与自动化业务分别同比增长10%,但工业技术业务同比减少13%。第三季度营收由增转降,主要受智能家居业务增长动能减弱影响,但毛利率环比明显改善。非经常性收益规模增加,投资收益和公允价值变动收益同比大幅增长,冲抵部分汇兑损失,但扣非净利润同比下降22.49%。
美的集团所在赛道行业发展趋势如何?
美的集团所处家电及ToB业务赛道,整体呈现智能化、数字化、绿色化发展趋势。智能家居业务增长动能减弱,反映市场趋于饱和,但ToB业务如楼宇科技、机器人与自动化保持较快增长,显示产业升级和数字化转型是重要方向。同时,原材料价格波动、汇率风险等因素对行业利润端造成压力,企业需加强成本控制和风险管理。政策层面,中国人民银行上调金融机构外汇存款准备金率,预计将有助于稳定人民币汇率,减少企业汇兑损失,为行业创造更稳定的外部环境。
美的集团三季报重点分析了哪些方向?
美的集团三季报重点分析了公司经营基本盘、ToB业务增长情况、利润表现及风险因素。报告显示,公司整体营收和净利润保持增长,但毛利率下降、净利率提升,反映产品结构优化和成本控制成效。ToB业务成为增长亮点,楼宇科技、机器人与自动化业务均实现10%同比增长,但工业技术业务受市场环境影响同比减少13%。报告还关注了汇率波动对利润的影响,非经常性收益增加部分用于冲抵汇兑损失,但扣非净利润仍同比下降。此外,报告提示了汇率波动、家电市场竞争、地缘政治及原材料价格波动等风险因素。
当前美的集团市场现状如何?
美的集团当前市场现状呈现稳中有变的特点。一方面,公司整体经营基本盘平稳,营收和净利润保持增长,展现出较强的抗风险能力。另一方面,毛利率下降、净利率提升,反映公司在产品结构优化和成本控制方面取得进展。ToB业务增长较快,成为新的增长引擎,但智能家居业务增长动能减弱,显示市场竞争加剧和市场饱和问题。同时,人民币汇率持续走高导致汇兑损失增加,对利润端造成压力,需关注政策调整带来的改善空间。整体来看,公司面临内外部多重因素影响,需持续提升核心竞争力以应对市场变化。
美的集团三季报提示了哪些风险?
美的集团三季报提示了汇率波动、国内家电市场竞争、地缘政治及贸易壁垒、原材料价格波动等主要风险。汇率波动风险尤为突出,人民币汇率持续走高导致汇兑损失增加,影响扣非净利润表现。国内家电市场竞争激烈,市场份额争夺加剧,可能压缩利润空间。地缘政治及贸易壁垒风险也对公司海外业务构成挑战。原材料价格波动影响毛利率,特别是关键零部件成本上升可能削弱盈利能力。报告建议关注政策动向,加强风险管理,以应对不确定的外部环境变化。