猜你想问
这份研报的核心内容是什么?
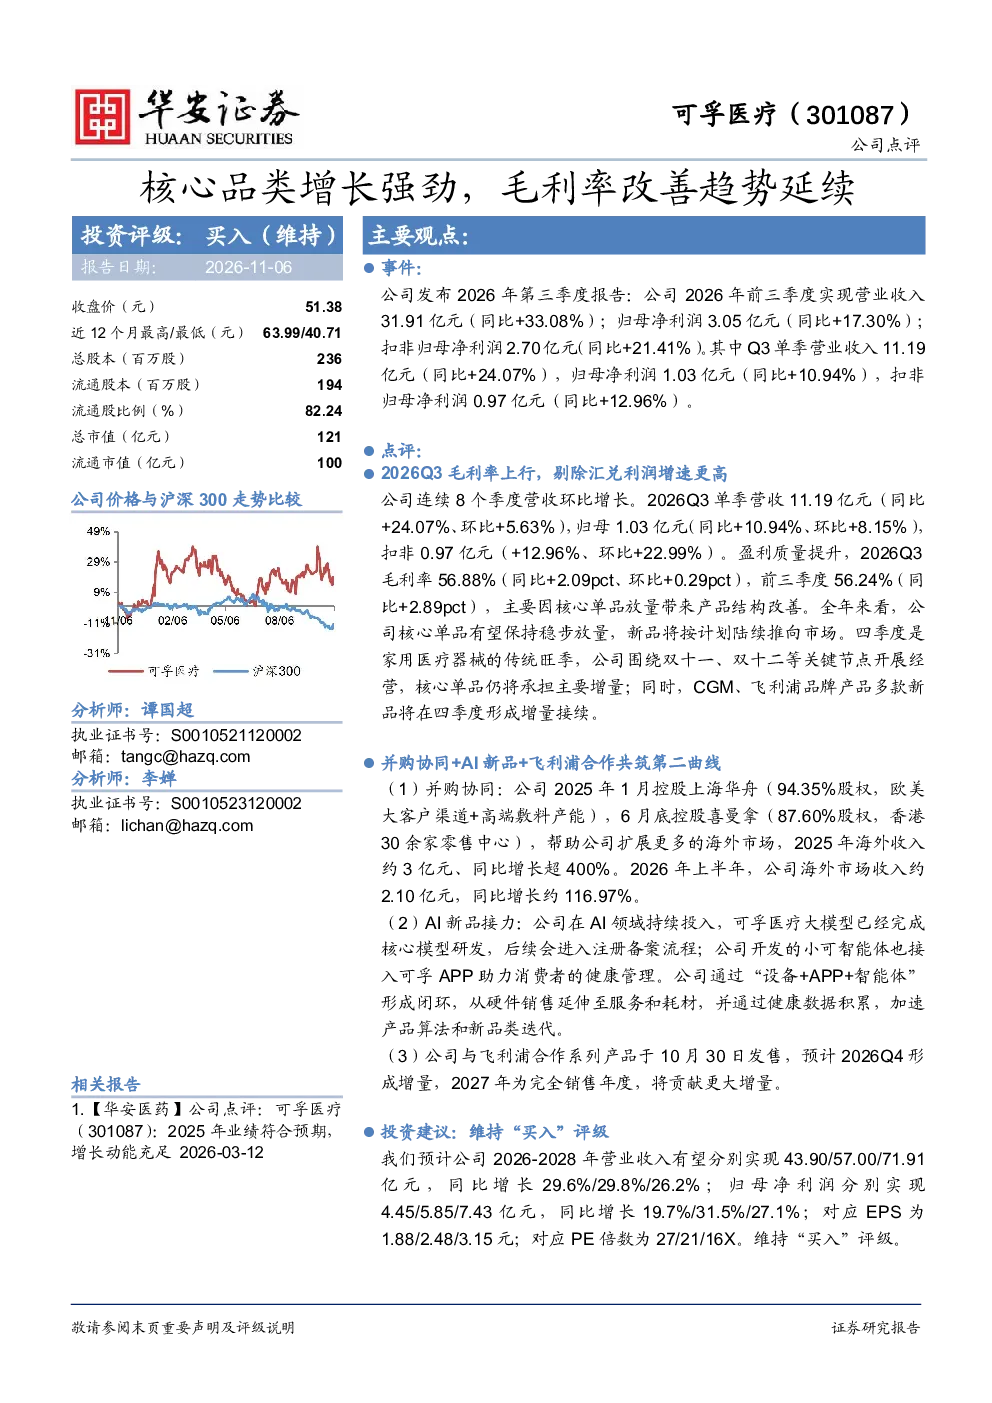
这份研报分析了可孚医疗2026年前三季度业绩,显示营业收入31.91亿元(同比+33.08%),归母净利润3.05亿元(同比+17.30%)。Q3单季营收和利润均实现同比增长,毛利率持续提升,前三季度达到56.24%。报告强调核心单品放量带动产品结构改善,全年有望稳步放量,新品按计划推向市场。四季度展望传统旺季,核心单品和新品将形成增量接续。
医疗器械行业发展趋势如何?
报告指出医疗器械行业受益于人口老龄化、技术进步和政策支持,市场持续增长。可孚医疗通过并购整合提升竞争力,控股上海华舟和喜曼拿拓展海外渠道和产能,2025年海外收入同比增长超400%。AI新品研发完成,通过“设备+APP+智能体”闭环延伸服务和耗材,加速算法和新品类迭代,体现行业智能化趋势。
研报重点分析了哪些方向?
研报重点分析了可孚医疗的业绩增长点,核心单品放量是主要驱动力,带动毛利率提升。并购协同效应显著,海外市场拓展迅速,2026年上半年海外收入同比增长约116.97%。AI新品研发和应用是未来看点,通过可孚APP实现健康管理闭环,提升用户粘性。飞利浦合作新品预计2026Q4形成增量。
当前医疗器械市场现状如何?
当前医疗器械市场竞争激烈,但可孚医疗通过产品创新和渠道拓展保持优势。核心单品市场占有率提升,带动整体业绩增长。公司积极布局海外市场,海外收入增长迅猛。同时,智能化、数字化成为行业趋势,可孚医疗通过AI新品研发和应用,抢占未来市场先机。
研报提示了哪些风险?
研报提示市场竞争加剧可能导致价格压力,核心品类增长不及预期会影响业绩。公司海外市场拓展面临政策和文化差异挑战,AI新品商业化落地存在不确定性。此外,原材料价格波动和研发投入增加也可能影响盈利能力,需关注行业竞争格局变化对公司经营的影响。
你可能感兴趣
核心品类增长强劲,毛利率改善趋势延续
财信证券2026-09-03
2020年报点评:下半年增长强劲业绩超预期,产品结构优化带动核心品类毛利率上行
文化传媒长城证券2021-03-31
2020年报点评:下半年增长强劲业绩超预期,产品结构优化带动核心品类毛利率上行
文化传媒长城证券2021-04-16
2018年半年报点评:主业增长强劲,核心品类优势不断强化
商贸零售国信证券2018-08-28
核心品类增长动能强劲,健耳听力业务有望逐步扭亏为盈
中邮证券2025-09-12
呼吸机等核心品类增长强劲,海外业务表现亮眼
财信证券2025-08-27
片仔癀半年报:核心产品强劲增长,多品类布局快速完善
新华财经2021-08-24
护肤品类增长趋势良好,毛利率结构性优化
基础化工东吴证券2023-08-29
15年重拾业绩增长,各品类毛利率大幅改善
第一上海证券2016-03-24
核心品类延续增长,国际化步伐不断加快
财信证券2026-03-10