猜你想问
这份研报的核心内容是什么?
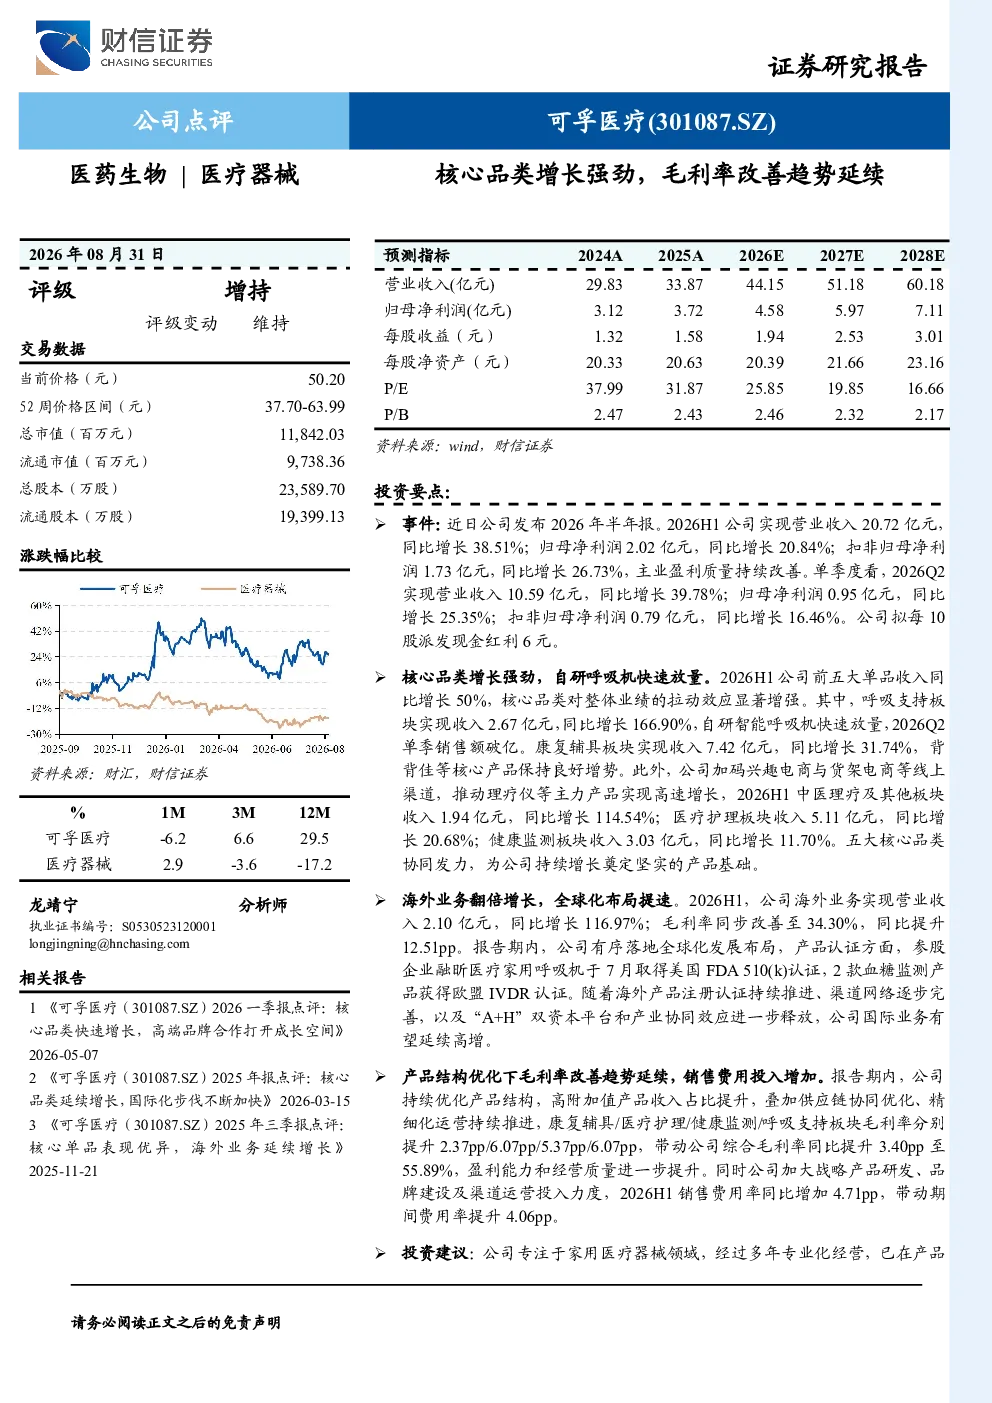
这份研报指出,公司2026年H1业绩表现强劲,核心品类增长显著,毛利率持续改善,海外业务加速扩张。具体数据显示,2026H1营业收入20.72亿元,同比增长38.51%;归母净利润2.02亿元,同比增长20.84%。前五大单品收入同比增长50%,呼吸支持板块收入2.67亿元,同比增长166.90%;康复辅具板块收入7.42亿元,同比增长31.74%。海外业务收入2.10亿元,同比增长116.97%,毛利率提升至34.30%。综合毛利率同比提升3.40pp至55.89%。公司通过产品结构优化,高附加值产品占比提升,供应链协同优化,推动各板块毛利率均有所提升。
家用医疗器械行业的发展趋势如何?
家用医疗器械行业正呈现多元化、智能化和国际化的发展趋势。随着人口老龄化和健康意识的提升,消费者对家用医疗器械的需求日益增长。技术创新推动产品向智能化、精准化方向发展,例如智能监测设备、远程医疗服务等。同时,企业积极拓展海外市场,通过获得国际认证、完善渠道网络等方式,提升国际竞争力。行业竞争加剧,但头部企业凭借技术优势、品牌影响力和渠道布局,仍能保持领先地位。未来,家用医疗器械行业将继续受益于政策支持、技术进步和市场需求的双重驱动。
研报重点分析了哪些方向?
研报重点分析了公司核心品类的增长情况、毛利率改善趋势以及海外业务扩张。核心品类方面,报告指出呼吸支持、康复辅具、中医理疗及其他、医疗护理、健康监测等五大核心品类协同发力,其中呼吸支持板块增长尤为显著,自研呼吸机快速放量。毛利率改善方面,报告强调产品结构优化和高附加值产品占比提升是主要驱动因素,供应链协同也发挥了重要作用。海外业务方面,报告关注公司在美国和欧盟市场的认证进展及渠道建设,显示出海外业务加速扩张。
当前家用医疗器械市场的现状如何?
当前家用医疗器械市场呈现供需两旺的态势。一方面,人口老龄化、慢性病患病率上升以及健康意识增强,推动消费者对家用医疗器械的需求持续增长。另一方面,技术进步和产业升级促使产品性能提升、功能多样化,市场竞争日趋激烈。企业纷纷加大研发投入,拓展智能化、个性化产品,同时积极布局线上线下渠道,提升市场渗透率。然而,行业也存在产品同质化、品牌集中度不高等问题,头部企业需要不断创新和优化,以应对市场变化。
研报提到了哪些风险提示?
研报提示了家用医疗器械行业面临的多重风险。首先,产品研发和销售推广进度不及预期,可能影响企业业绩增长。其次,国际贸易摩擦可能导致出口业务受阻,影响海外市场拓展。此外,行业竞争加剧可能压缩企业利润空间,并购整合及商誉减值风险也需要关注。企业需要加强研发能力,提升产品竞争力,同时密切关注国际市场动态,灵活调整经营策略,以应对潜在风险。