猜你想问
铝价近期走势如何?
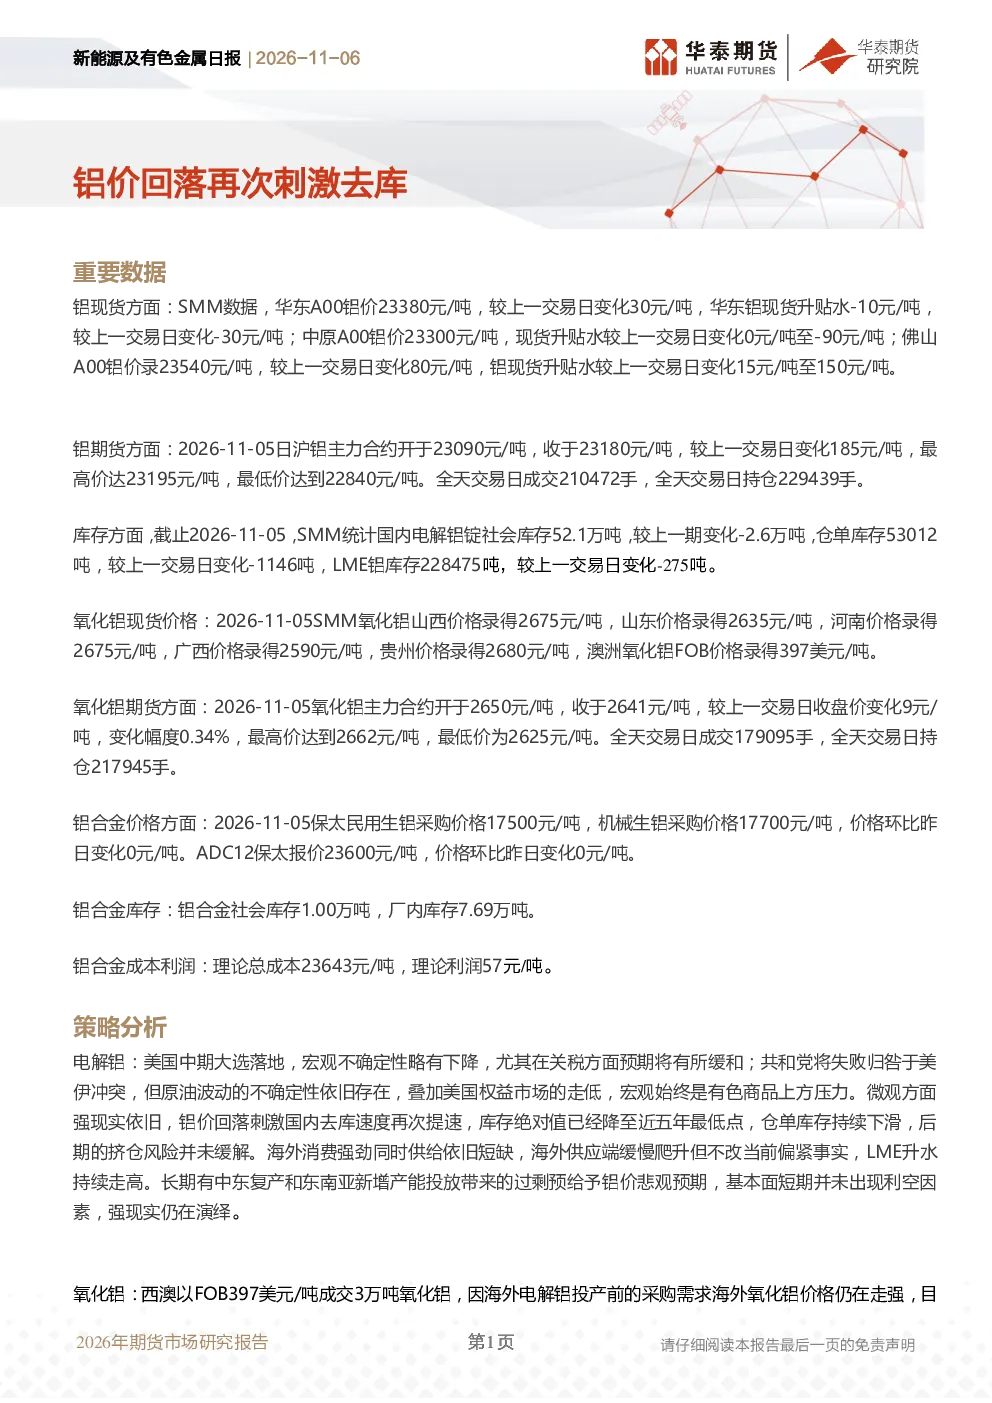
根据最新数据,华东A00铝价23380元/吨,中原A00铝价23300元/吨,佛山A00铝价23540元/吨,沪铝主力合约收于23180元/吨,显示铝价有所回落。国内电解铝锭社会库存52.1万吨,减少2.6万吨,仓单库存53012吨,减少1146吨,库存持续下降。海外方面,LME铝库存228475吨,减少275吨,显示全球库存压力有所缓解。但美国权益市场走低仍对铝价形成压力,需关注宏观环境变化。
氧化铝行业未来趋势怎样?
氧化铝现货价格方面,山西2675元/吨,山东2635元/吨,河南2675元/吨,广西2590元/吨,贵州2680元/吨,澳洲氧化铝FOB 397美元/吨。氧化铝期货主力合约收于2641元/吨,涨9元/吨。中国出口窗口打开,社会库存持续累积,海运费底部反弹但低于前期高点,矿山成本未降,运费仍具不确定性。预计矿价短期坚挺但支撑力度减弱,供应过剩格局难改,氧化铝价格难有趋势性上涨,预计维持区间弱势震荡。
报告主要分析了哪些方面?
本报告重点分析了电解铝和氧化铝两个板块。电解铝方面,国内库存降至近五年最低,仓单持续下滑,挤仓风险未缓解。海外消费强劲而供给短缺,LME升水走高。长期来看,中东和东南亚产能投放或带来过剩预期,短期基本面未现利空,强现实仍在演绎。氧化铝方面,海外价格走强因海外电解铝投产前采购需求,但中国出口窗口打开,社会库存持续累积。供应过剩格局难改,价格难有趋势性上涨。
当前铝市场处于什么状态?
当前铝市场呈现库存下降、价格回落的态势。铝现货价格华东A00铝价23380元/吨,中原A00铝价23300元/吨,佛山A00铝价23540元/吨,沪铝主力合约收于23180元/吨。国内电解铝锭社会库存52.1万吨,减少2.6万吨,仓单库存53012吨,减少1146吨,库存持续下降。但美国权益市场走低仍对铝价形成压力,海外消费强劲而供给短缺,LME升水走高,市场状态复杂。
本报告提示哪些风险?
本报告提示的主要风险包括:海外政策超预期扰动,可能影响全球铝需求和价格;流动性变动超预期,可能对铝价产生波动;海外矿石供应出现新扰动,可能影响氧化铝成本和供应稳定性。这些风险需持续关注,但报告未对具体投资时机做出判断。