猜你想问
这份研报的核心内容是什么?
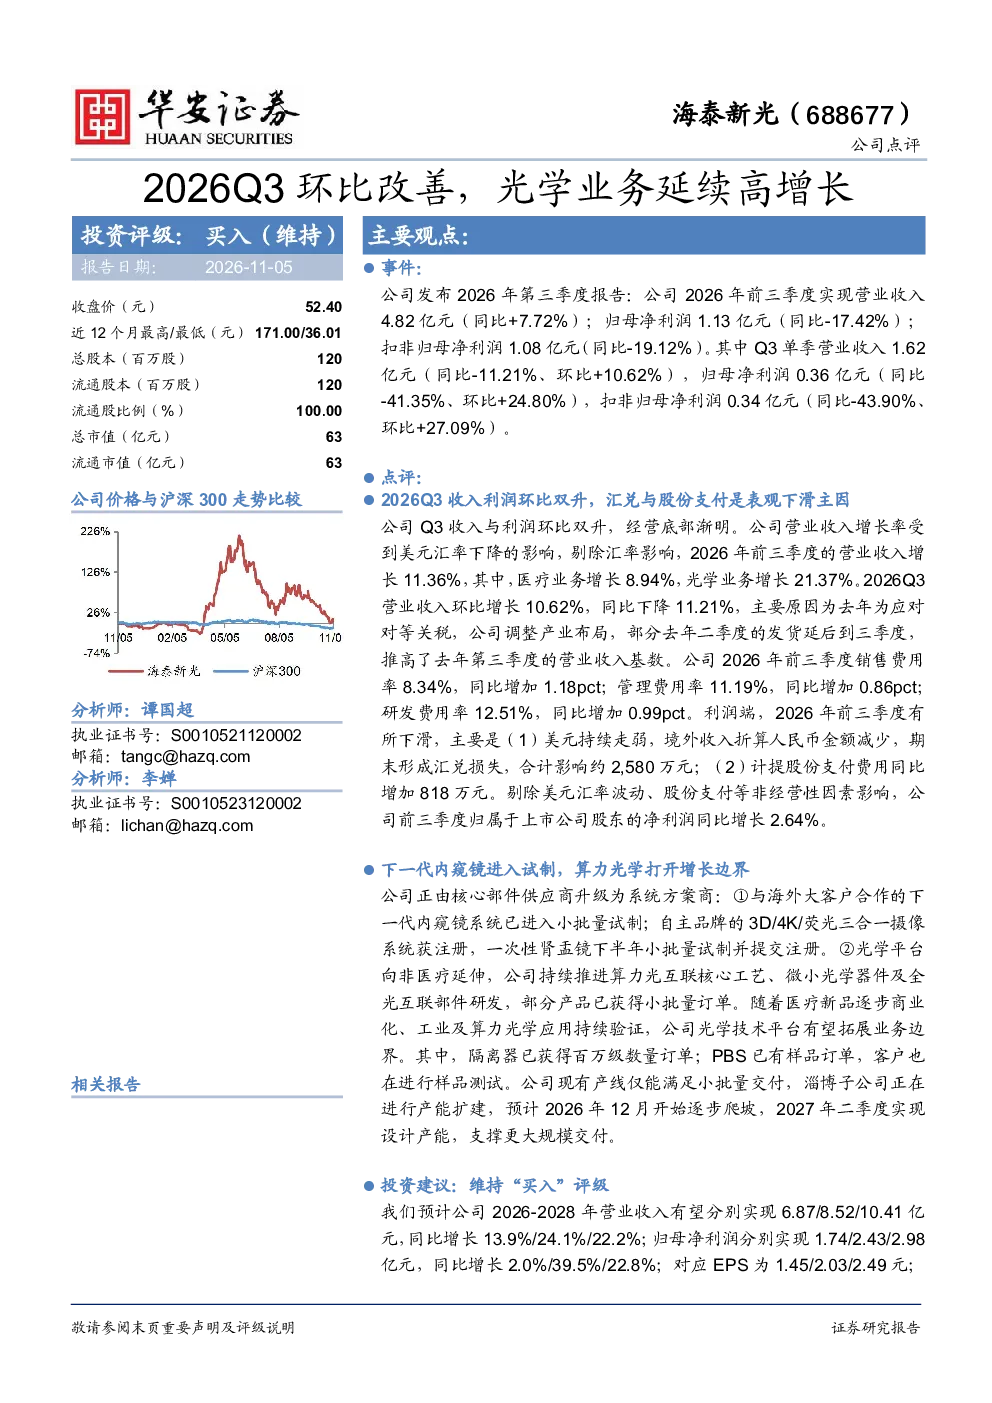
这份研报显示,公司2026年前三季度营业收入4.82亿元,同比+7.72%;Q3单季收入1.62亿元,环比+10.62%。尽管归母净利润同比下滑,但Q3环比改善明显。公司正从部件供应商向系统方案商转型,下一代内窥镜系统进入试制,自主品牌3D/4K/荧光三合一摄像系统已获注册,光学平台向非医疗领域延伸并获小批量订单。
光学行业的发展趋势如何?
光学行业正经历从核心部件向系统方案升级的趋势。公司通过研发下一代内窥镜系统、拓展自主品牌3D/4K/荧光三合一摄像系统,以及延伸光学平台至非医疗领域,展现了行业向高附加值系统解决方案发展的方向。部分产品已获小批量订单,显示市场对新型光学系统的需求正在形成。
研报重点分析了哪些方面?
研报重点分析了公司业务结构转型,从核心部件供应商升级为系统方案商的进展。具体包括下一代内窥镜系统的试制情况、自主品牌3D/4K/荧光三合一摄像系统的注册、光学平台向非医疗领域的延伸,以及相关产品的市场反馈。同时,报告也关注了公司产能扩建计划,淄博子公司预计2026年12月开始爬坡,2027年二季度达产。
当前市场对该公司产品的判断是什么?
当前市场对该公司产品的判断显示,公司正积极推动业务转型,新产品研发取得进展,部分已获小批量订单,表明市场对新型光学系统的需求正在逐步释放。公司通过拓展自主品牌和延伸应用领域,增强了市场竞争力。但需关注市场竞争加剧和海外销售的不确定性。
研报提到了哪些风险?
研报提示的主要风险包括市场竞争加剧和海外销售不及预期。随着公司向系统方案商转型,面临来自其他解决方案提供商的竞争压力。同时,海外销售表现受汇率波动、地缘政治及市场需求变化影响,存在不确定性。这些因素可能对公司业绩产生不利影响。
你可能感兴趣
Q3环比改善,光学业务延续高增,新业务布局持续推进
中泰证券2026-10-24
蘅东光2026Q3公司净利润环比增长超预期 无源业务高景气度延续
未知机构2026-10-29
Q4环比大幅改善,光学业务持续放量,核心业务复苏良好
第一上海证券2021-03-30
业绩环比改善,聚焦“医疗光学+激光雷达”新兴业务
电子设备长城证券2023-09-01
长江煤炭 越思日想第125期安监助推涨价延续盈利同环比稳增长 煤炭行业2026Q3业绩前瞻
未知机构2026-09-27
公司信息更新报告:2026Q3盈利环比改善,静待2027订单产能共振
纺织服装开源证券2026-10-30
中信建投化工 广信股份 2026Q3费用及减值削弱盈利 扣非盈利环比改善
未知机构2026-10-28
创新类显示产品延续高增长,1Q25毛利率同环比改善
国信证券2025-05-19
主品牌环比改善明显,新品牌高增长延续
纺织服装中泰证券2020-10-29
华利集团2026Q3毛利率、净利率环比提升,期待改善趋势持续
国盛证券2026-10-29