猜你想问
Marvell收购Lumentum交易详情是什么?
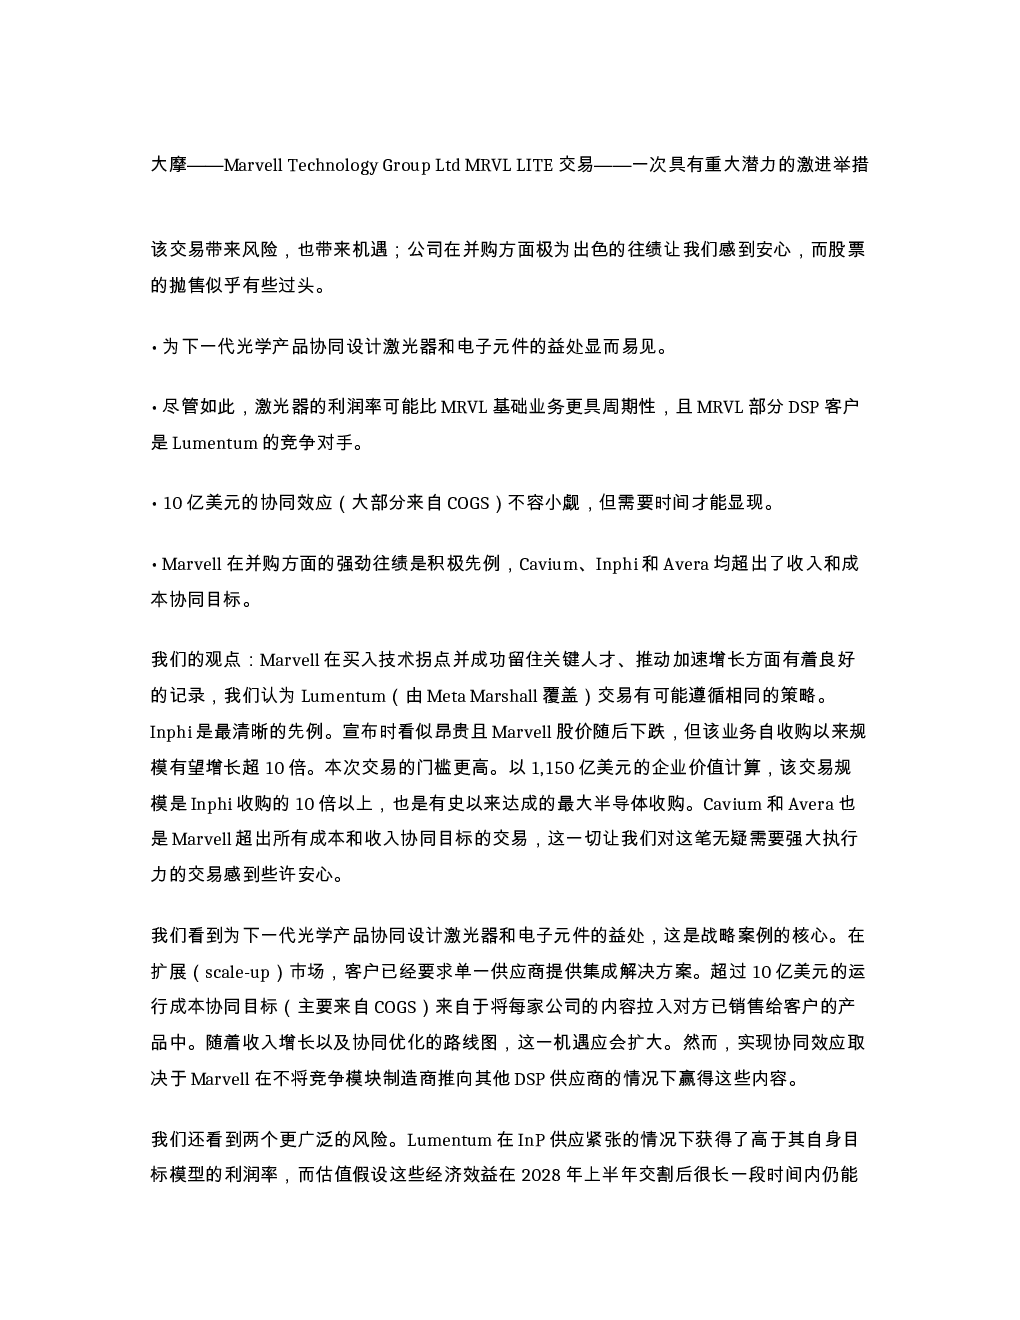
Marvell将以全股票方式收购Lumentum,交换比例为1:4.5,隐含企业价值约1,150亿美元,溢价23.9%。交易核心在于协同设计激光器和电子元件,满足下一代光学产品需求,预计2030年TAM达5,500亿美元,年运行成本协同效应超10亿美元。
光学行业发展趋势如何?
光学行业预计2030年TAM达5,500亿美元,Marvell与Lumentum协同设计可提升性能、减少认证时间。Lumentum在200G EML、泵浦激光器、光交换领域领先,协同效应主要来自COGS,但需注意Marvell部分DSP客户与Lumentum存在竞争关系。
研报重点分析了哪些方面?
研报重点分析Marvell与Lumentum的协同设计战略,包括激光器与电子元件协同、提升性能与减少认证时间等。同时关注协同效应主要来自COGS,但需注意潜在的客户竞争关系及中国监管批准不确定性。
当前市场现状如何?
Marvell当前市盈率约46倍,目标价300.00美元,反映AI半导体溢价。Lumentum市盈率25倍,目标价40美元。AI相关机遇推动增长,光学业务增速高于数据中心支出,但需注意AI需求减弱等下行风险。
研报提示了哪些风险?
研报提示Lumentum利润率高于目标模型,估值假设长期效益;中国监管批准存在不确定性;Marvell作为中立供应商地位受挑战,可能失去部分DSP客户。此外,AI需求减弱、CW份额抢占、Cloud Light影响利润率、CPO时间线推迟等均为潜在风险。
你可能感兴趣
市值突破万亿美元!先锋、贝莱德、大摩、小摩大笔持仓!怎么回事?
并购优塾2020-02-16
大摩新经济会议:AI投资的最新行业热点
未知机构2025-07-11
大摩新经济-智能机器人开启新时代
未知机构2025-06-20
大摩互惠关税后亚洲宏观经济和股市前景
未知机构2025-04-07
大摩哔哩哔哩2024年亚太峰会反馈三国杀第四季强势开局总
未知机构2024-11-28
大摩今天我要讲讲年终之际各国央行的情况呈现出令人意外的较高确定性
未知机构2024-12-18
大摩宏观电话会20241125
未知机构2024-11-25
大摩中国汽车之旅见闻我们在中国进行为期一周的旅行收集有关市场
未知机构2024-11-19
大摩宏观策略谈市场腾飞多高多远20250217
未知机构2025-02-17
大摩-中国股票策略:关税战降级?我们的看法
未知机构2025-04-25