猜你想问
印尼配额缩减对镍价有何影响?
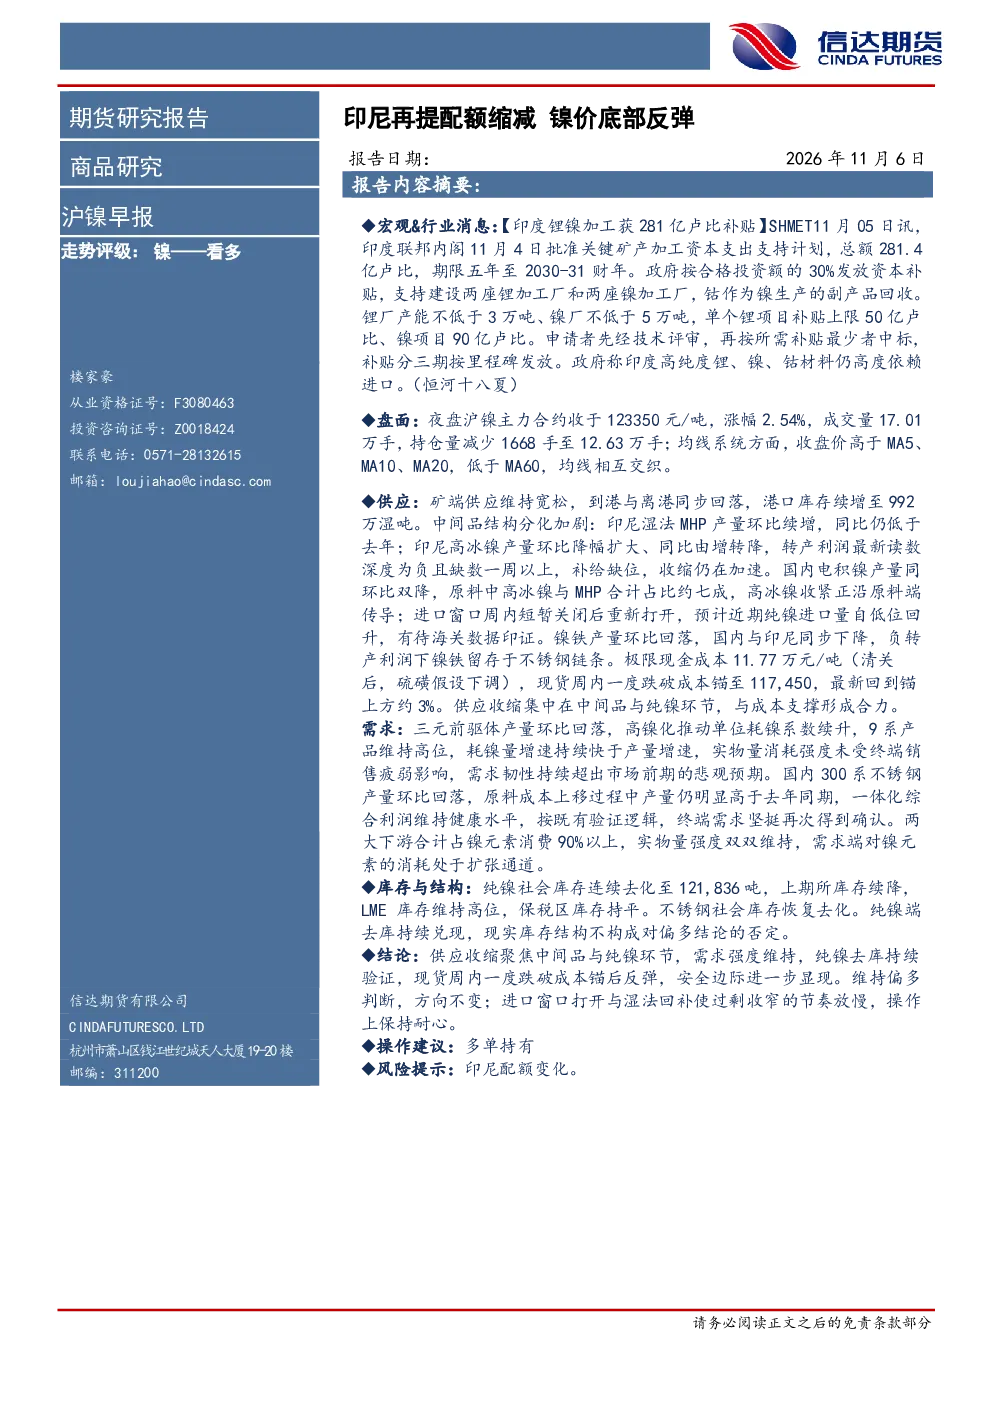
印尼提请配额缩减将限制镍供应,对镍价形成支撑。当前供应端主要受印尼高冰镍产量收缩影响,国内镍铁产量同步下降,原料端高冰镍收紧正沿产业链传导。进口窗口虽短暂关闭但已重新打开,预计近期纯镍进口量将回升,但整体供应收缩趋势不变。
镍行业未来发展趋势如何?
镍行业未来发展趋势显示供应端持续收缩,特别是印尼高冰镍产量因转产利润深度为负而加速收缩。需求端方面,三元前驱体产量虽环比回落,但高镍化推动单位耗镍系数上升,9系产品维持高位,需求韧性超出预期。不锈钢产量环比回落但高于去年同期,终端需求坚挺。整体看供应收缩与需求韧性将支撑镍价。
本报告重点分析了哪些方面?
本报告重点分析了镍供应与需求两端。供应端关注印尼湿法MHP与高冰镍产量变化,国内电积镍产量动态,以及镍铁产量与成本影响。需求端则聚焦三元前驱体与不锈钢产量、利润及实物量消耗强度。同时跟踪纯镍及不锈钢社会库存变化,评估市场供需平衡状态。
当前镍市场状况如何判断?
当前镍市场状况显示供应端收缩聚焦中间品与纯镍环节,印尼高冰镍产量收缩加速,国内镍铁产量同步下降。需求端维持强度,三元前驱体与不锈钢产量虽有所回落但实物量消耗强度维持高位,需求端对镍元素消耗处于扩张通道。库存方面,纯镍社会库存连续去化,显示市场去库持续。
本报告提示哪些风险?
本报告提示的主要风险在于印尼配额变化。印尼作为镍供应重要国家,其配额政策调整可能对镍供应产生重大影响。需关注印尼政策动向及其对全球镍市场供需格局的潜在冲击。此外,镍价波动受多种因素影响,需持续跟踪产业链各环节变化。
你可能感兴趣
沪镍早报:印尼再提配额缩减 镍价底部反弹
信达期货2026-11-05
印尼释放缩减镍矿配额信号看好镍价中枢上移20260119
未知机构2026-01-19
方正金属印尼释放缩减镍矿行业配额信号看好镍价20260119
未知机构2026-01-19
印尼或缩减镍矿开采配额推升镍价1月19日的最新解读明确印尼因财
未知机构2026-01-20
兴期策略谈 周汇印尼镍矿配额政策如何影响镍价 聚焦品种沪镍
未知机构2026-08-10
沪镍早报:受菲律宾镍矿补充,印尼放开配额的意愿不强
信达期货2026-07-22
沪镍早报:受菲律宾镍矿补充,印尼放开配额的意愿不强
信达期货2026-07-23
印尼镍矿配额刺激镍价反弹
银河期货2025-01-12
有色、能源金属行业周报:本周沪镍价格环比上涨,关注印尼镍矿RKAB配额审批情况
有色金属华西证券2025-01-19
印尼RKAB配额削减消息刺激下 沪镍价格延续反弹
建信期货2025-12-22