猜你想问
这份研报的核心内容是什么?
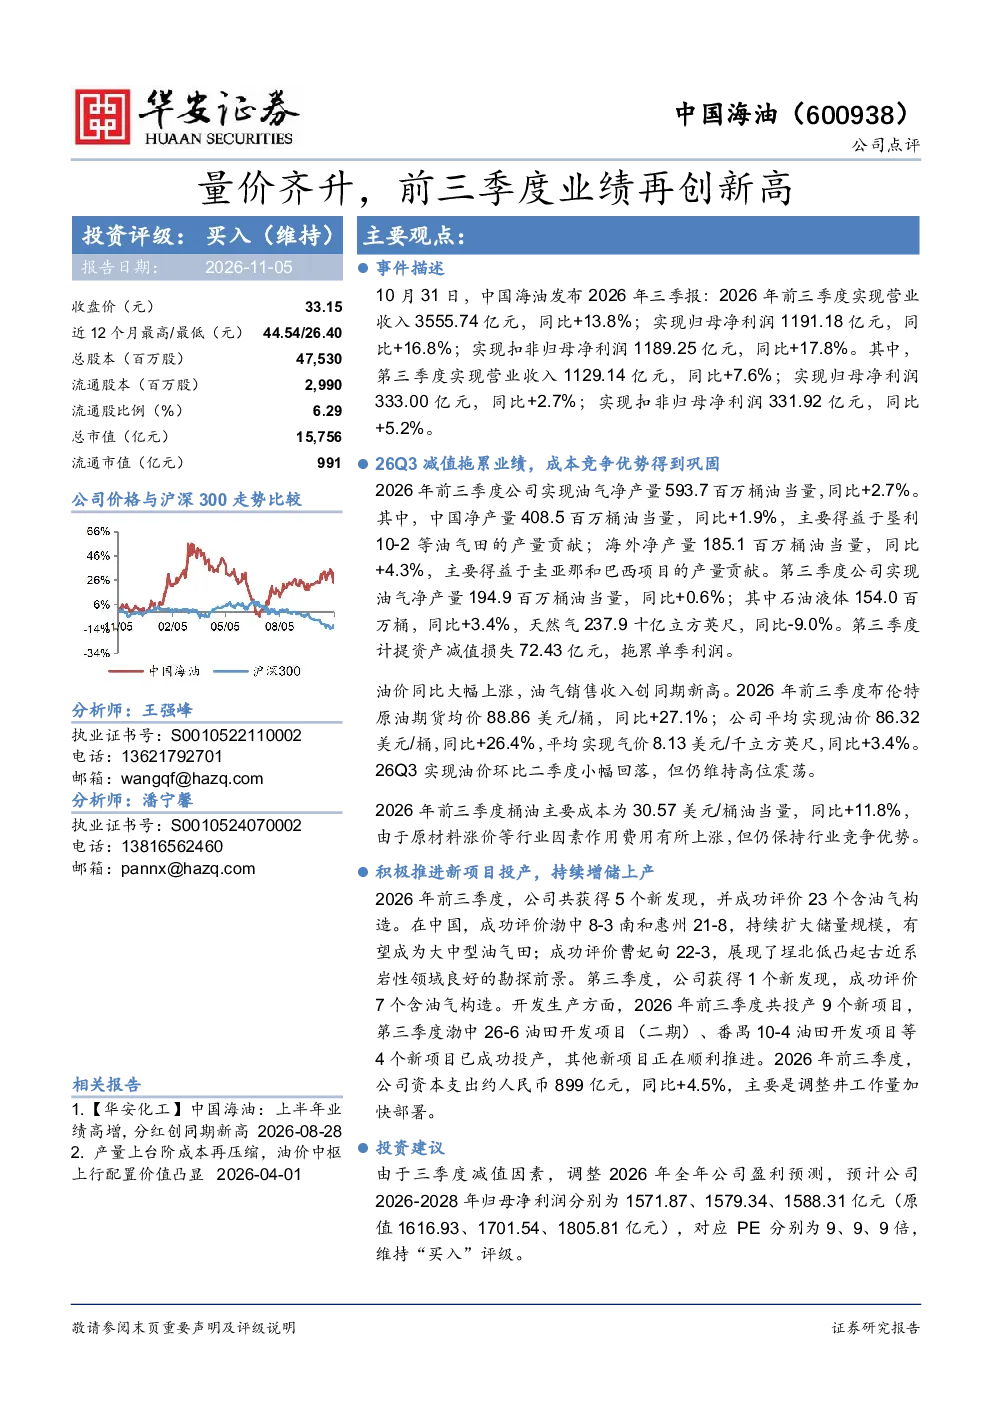
这份研报分析了中国海油2026年前三季度的业绩表现,显示公司实现营业收入3555.74亿元,同比增长13.8%;归母净利润1191.18亿元,同比增长16.8%。油气净产量达到593.7百万桶油当量,同比增长2.7%。报告还提到公司平均实现油价为86.32美元/桶,桶油主要成本为30.57美元/桶油当量,保持行业竞争优势。此外,公司前三季度获得5个新发现,成功评价23个含油气构造,投产9个新项目,资本支出约899亿元。
化石能源行业的发展趋势如何?
化石能源行业正面临能源转型压力,但仍是当前全球能源供应的主要来源。随着技术进步,化石能源开采效率和清洁化水平不断提高。油价波动、地缘政治风险和政策变化是行业主要影响因素。中国海油作为化石能源领域的龙头企业,通过技术创新和海外布局,持续提升产量和盈利能力,展现出较强的抗风险能力。未来,化石能源行业将更加注重可持续发展,与新能源形成互补。
研报重点分析了哪些方面?
研报重点分析了中国海油的前三季度业绩表现,包括营业收入、净利润、油气产量等关键财务数据。报告详细披露了公司油气净产量、油价与成本控制情况,以及新项目进展和资本支出。此外,报告还评估了公司面临的行业风险,如新项目进度不及预期、政策变化和油价波动等。通过这些分析,报告为投资者提供了全面的公司经营状况和行业环境评估。
当前化石能源市场的现状如何?
当前化石能源市场呈现油价上涨、需求稳定的特点。布伦特原油均价同比大幅增长,公司平均实现油价也随之提升。化石能源在全球能源结构中仍占主导地位,但面临新能源的竞争压力。中国海油通过优化成本控制和扩大海外产量,保持了较强的市场竞争力。然而,行业仍需应对政策调整、油价波动等风险因素,未来市场格局可能进一步变化。
研报提到了哪些风险提示?
研报提示了几个主要风险因素:新项目进度不及预期可能导致产量增长目标无法达成;行业政策变化可能影响公司经营环境和盈利水平;油价和天然气价格的大幅波动会直接影响公司业绩表现。此外,地缘政治风险和环保政策收紧也是潜在风险。投资者需关注这些因素对公司未来经营的影响,并结合公司自身竞争优势进行综合评估。