猜你想问
千味央厨2026年前三季度收入增长情况如何?
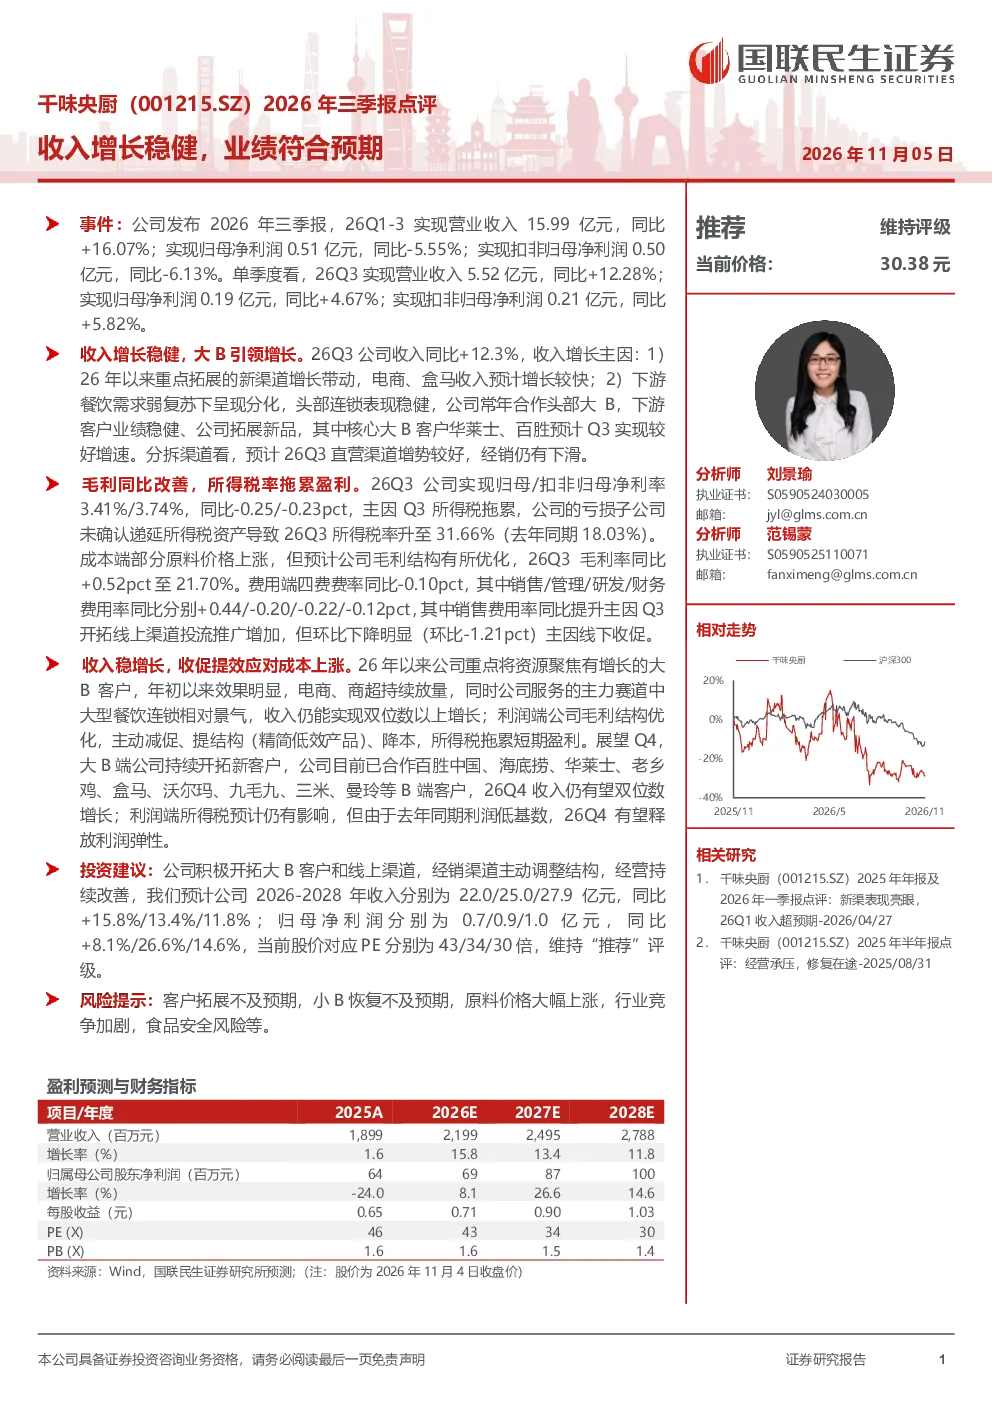
2026年前三季度,千味央厨实现营业收入15.99亿元,同比增长16.07%。单季度看,Q3营业收入5.52亿元,同比增长12.28%。收入增长主要得益于新渠道拓展,包括电商和盒马等平台,以及头部大B客户如华莱士、百胜中国的增长。电商和商超渠道持续放量,预计Q4收入仍有望实现双位数增长。
千味央厨2026年前三季度利润端表现怎样?
Q3归母净利润0.19亿元,同比增长4.67%;扣非归母净利润0.21亿元,同比增长5.82%。毛利率同比提升0.52pct至21.70%,但所得税率因亏损子公司拖累升至31.66%(去年同期18.03%)。费用端,销售费用率同比提升0.44pct,主因线上渠道推广增加,但环比下降1.21pct;管理费用率、研发费用率、财务费用率分别下降0.20pct、0.22pct、0.12pct。公司通过主动减促、提结构、降本优化毛利。
千味央厨2026年报告对行业发展趋势有何分析?
千味央厨聚焦大B客户,已合作百胜中国、海底捞等,电商、商超渠道持续放量。报告认为,餐饮连锁企业对预制菜的需求持续增长,行业集中度有望提升。新渠道拓展和头部客户增长是行业趋势的重要驱动力。经销渠道下滑,直营渠道增势较好,未来行业竞争将更加激烈,头部企业通过渠道优化和成本控制提升竞争力。
千味央厨2026年报告重点分析了哪些方向?
报告重点分析了千味央厨的收入增长、利润表现、费用结构及渠道调整。收入端,公司通过电商、商超和头部大B客户实现增长;利润端,毛利率提升但所得税率受拖累;费用端,销售费用率提升但环比下降,管理费用率、研发费用率、财务费用率均下降。报告还分析了经销渠道下滑、直营渠道增势较好的情况,以及公司通过主动减促、提结构、降本优化毛利的策略。
千味央厨2026年报告有哪些风险提示?
报告提示了客户拓展不及预期、小B恢复不及预期、原料价格大幅上涨、行业竞争加剧、食品安全风险等风险。客户拓展不及预期可能导致收入增长放缓,小B恢复不及预期影响利润端表现,原料价格大幅上涨增加成本压力,行业竞争加剧可能压缩利润空间,食品安全风险则可能对品牌声誉造成损害。公司需关注这些风险并制定应对策略。