猜你想问
神火股份2026年三季报核心内容有哪些?
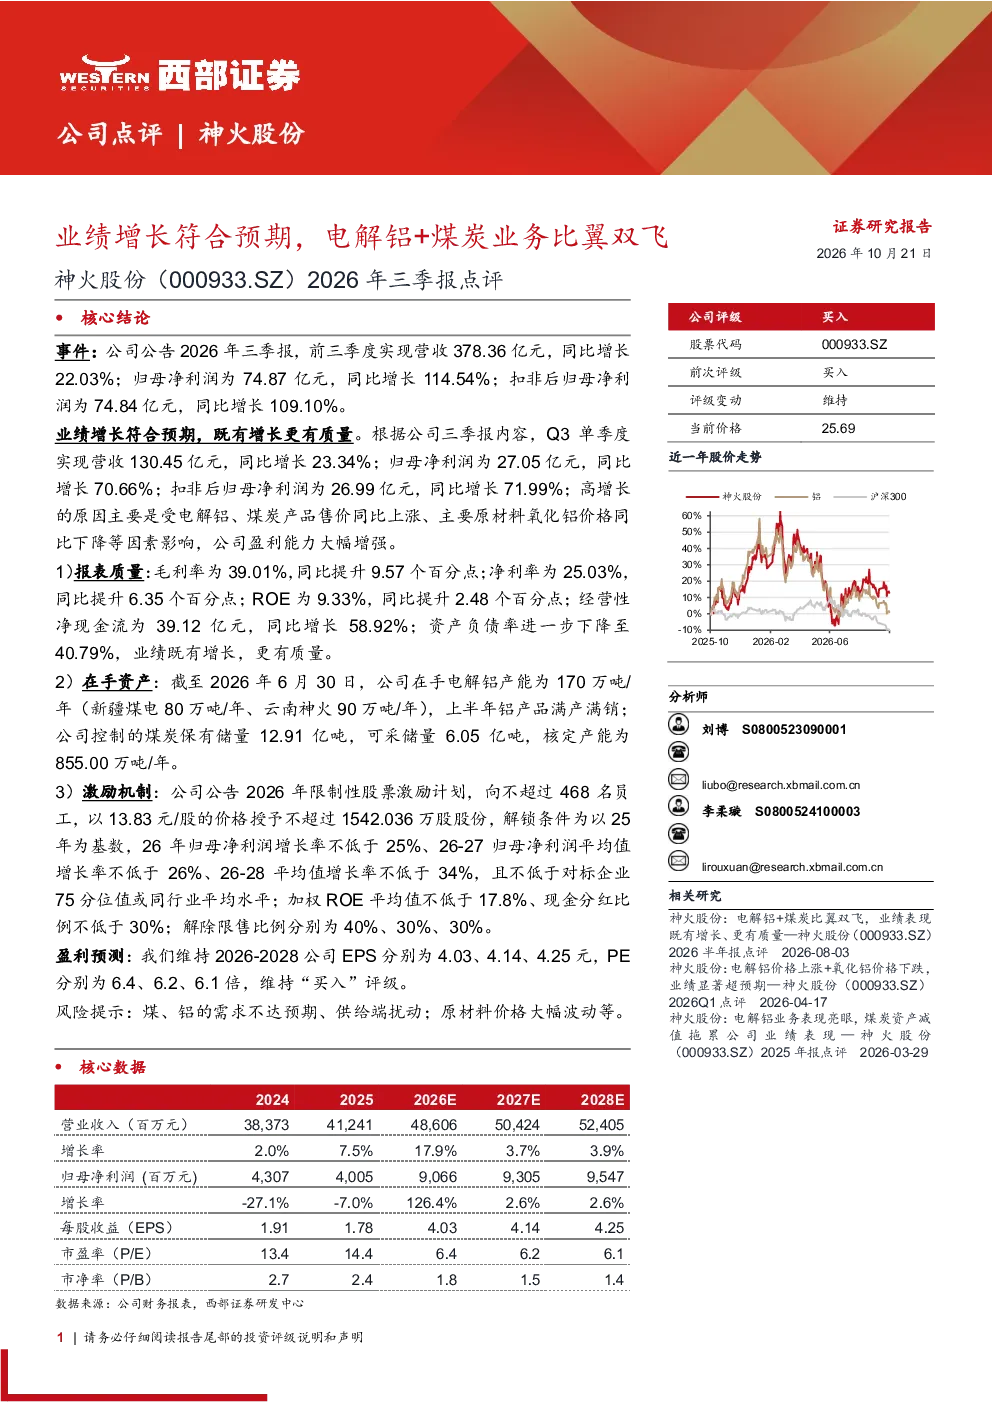
神火股份2026年三季报显示业绩增长符合预期,主要得益于电解铝和煤炭业务表现强劲。前三季度营收378.36亿元,同比增长22.03%;归母净利润74.87亿元,同比增长114.54%。Q3单季度营收130.45亿元,同比增长23.34%;归母净利润27.05亿元,同比增长70.66%。高增长主要源于电解铝、煤炭产品售价上涨及氧化铝价格下降,毛利率提升至39.01%,净利率至25.03%。
电解铝和煤炭行业发展趋势如何?
电解铝和煤炭行业发展趋势受供需关系、原材料价格及政策影响。当前神火股份电解铝业务产能170万吨/年,上半年满产满销;煤炭业务保有储量12.91亿吨,可采储量6.05亿吨,核定产能855万吨/年。行业整体需关注煤、铝需求变化及供给端扰动,原材料价格波动也是重要因素。
神火股份三季报重点分析了哪些方面?
神火股份三季报重点分析了业绩增长驱动因素、报表质量及在手资产情况。业绩增长主要来自产品售价上涨及成本控制,毛利率净利率显著提升。报表质量方面,ROE为9.33%,同比增长2.48个百分点,经营性净现金流39.12亿元,同比增长58.92%,资产负债率下降至40.79%。
当前市场对神火股份的判断是什么?
当前市场关注神火股份业绩增长质量及行业发展趋势。公司电解铝和煤炭业务表现强劲,盈利能力显著提升,但需关注煤、铝需求不达预期及供给端扰动风险。原材料价格大幅波动也可能影响业绩稳定性。
神火股份三季报有哪些风险提示?
神火股份三季报提示的主要风险包括煤、铝需求不达预期,可能导致产品售价下降;供给端扰动如产能扩张不及预期;原材料价格大幅波动可能影响成本控制。此外,行业政策变化也可能带来不确定性。
你可能感兴趣
神火股份(000933.SZ)2026半年报点评:电解铝+煤炭比翼双飞,业绩表现既有增长、更有质量
西部证券2026-08-03
2025年三季报点评:业绩符合预期,煤炭业务盈利环比明显改善
化石能源民生证券2025-10-28
神火股份:煤炭盈利增长,电解铝扭亏
有色金属国信证券2010-05-14
2020年三季报点评:业绩符合预期,布局电池业务新增长
有色金属西部证券2020-11-01
2024年三季报点评:Q3业绩符合预期,IVD业务保持较快增长
医药生物华创证券2024-11-05
三季报点评报告:医药CDMO业务高速增长,Q3业绩符合预期
农林牧渔万联证券2020-11-02
2024年三季报点评:业绩符合预期,境外业务支撑业绩增长
金融华创证券2024-10-21
2020年三季报点评:业绩符合预期,功能性护肤品业务带动收入增长
医药生物西部证券2020-10-31
三季报点评:业绩增长符合预期,业务稳步协调发展
医药生物万联证券2019-10-31
索菱股份2016年三季报点评:业绩符合预期 前装业务全年有望取得较大增长
信息技术安信证券2016-10-19