猜你想问
这份研报的核心内容是什么?
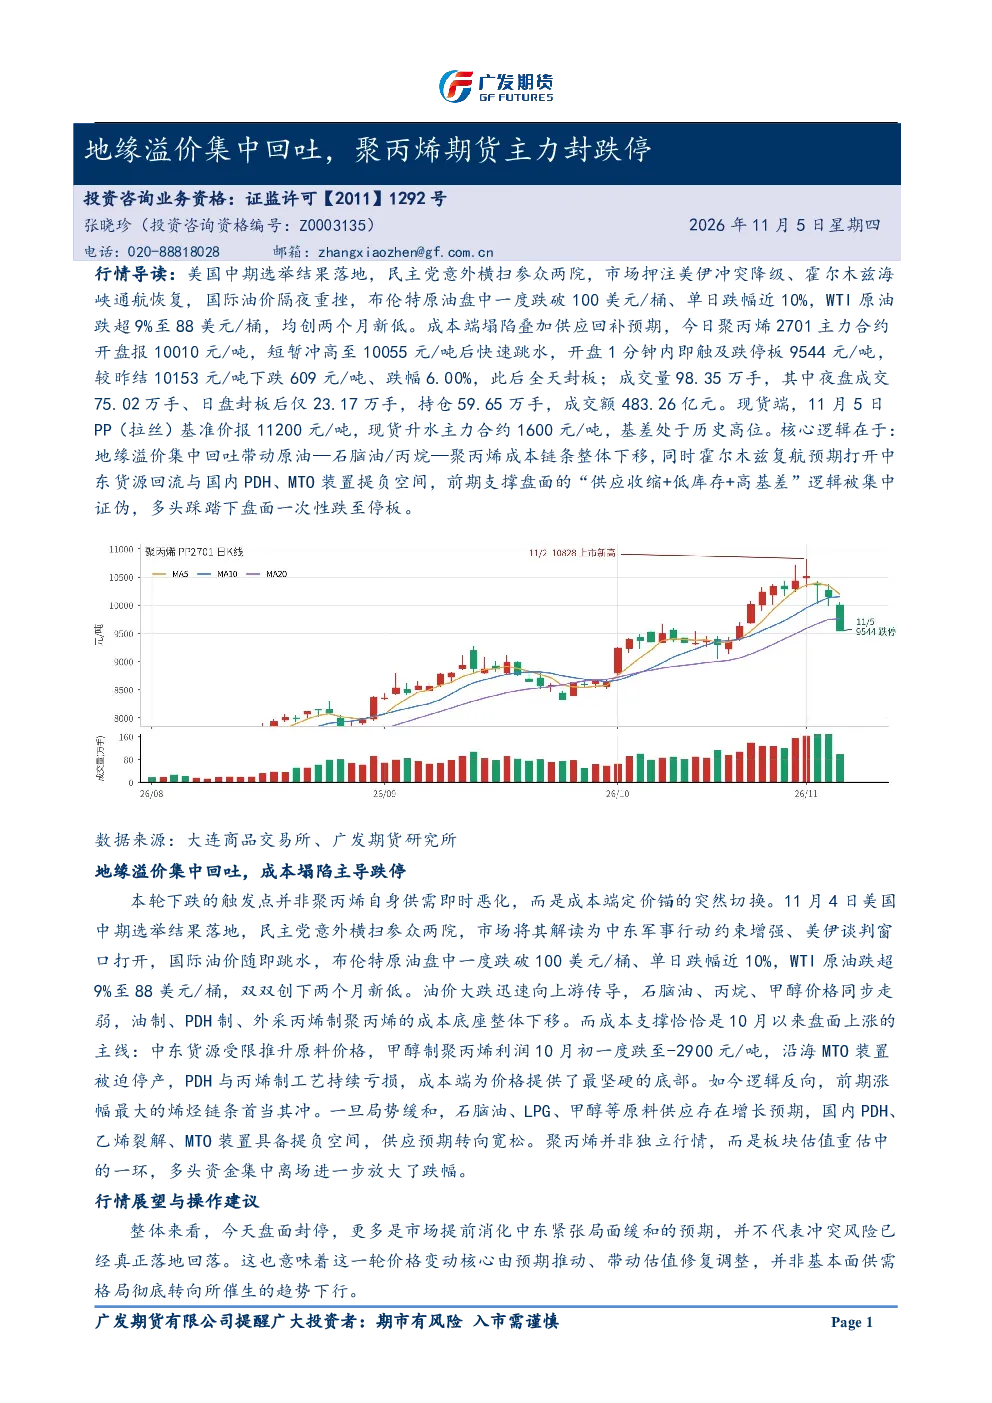
这份研报分析了美国中期选举后民主党意外获胜对国际油价的影响,以及地缘溢价集中回吐如何带动聚丙烯期货主力合约封跌停。报告指出,成本端塌陷叠加供应回补预期是导致聚丙烯主力合约快速跌停的主要原因。同时,霍尔木兹复航预期打开中东货源回流与国内PDH、MTO装置提负空间,使得前期‘供应收缩+低库存+高基差’的逻辑被证伪,多头踩踏导致盘面一次性跌停。
聚丙烯行业未来发展趋势如何?
聚丙烯行业未来发展趋势将受到多种因素影响。一方面,中东货源回流与国内装置提负空间增加可能导致供应增加;另一方面,下游订单与原料补库节奏、华东拉丝现货回调力度等因素也会影响市场供需关系。此外,霍尔木兹海峡航运通畅情况、美伊磋商进展等地缘政治因素也可能对聚丙烯价格产生影响。总体来看,聚丙烯市场大概率维持高波动特征。
研报重点分析了哪些方向?
研报重点分析了美国中期选举后国际油价的变化及其对聚丙烯期货市场的影响,以及地缘溢价集中回吐对聚丙烯成本链条的影响。此外,报告还分析了中东货源回流与国内PDH、MTO装置提负空间对聚丙烯供应的影响,以及现货PP(拉丝)基准价与主力合约的基差关系。最后,报告还探讨了聚丙烯期货市场的交易策略和产业端的操作建议。
当前聚丙烯市场现状如何判断?
当前聚丙烯市场现状表现为地缘溢价集中回吐带动原油价格重挫,进而导致聚丙烯成本端塌陷。同时,供应回补预期打开中东货源回流与国内装置提负空间,使得市场供需关系发生变化。聚丙烯主力合约2701开盘后快速跌停至9544元/吨,全天封板,成交量放大,持仓增加,成交额显著。现货PP(拉丝)基准价报11200元/吨,升水主力合约1600元/吨,基差处于历史高位。这些数据表明市场情绪波动较大,供需关系正在发生变化。
研报提到了哪些风险提示?
研报提到了多项风险提示,包括美伊局势超预期升级、霍尔木兹通航受阻、原油价格反弹、国内装置意外停车、下游集中补库或稳增长政策超预期、交易所流动性风险等。这些风险因素可能对聚丙烯市场产生重大影响。例如,美伊局势超预期升级可能导致国际油价再次大幅波动,进而影响聚丙烯成本端;霍尔木兹通航受阻可能导致中东货源回流受阻,影响聚丙烯供应;原油价格反弹可能使得聚丙烯成本端压力增加;国内装置意外停车可能导致聚丙烯供应减少;下游集中补库或稳增长政策超预期可能影响聚丙烯需求;交易所流动性风险可能影响聚丙烯期货市场的交易。这些风险因素需要投资者密切关注。