猜你想问
这份研报主要分析了PPG的哪些方面?
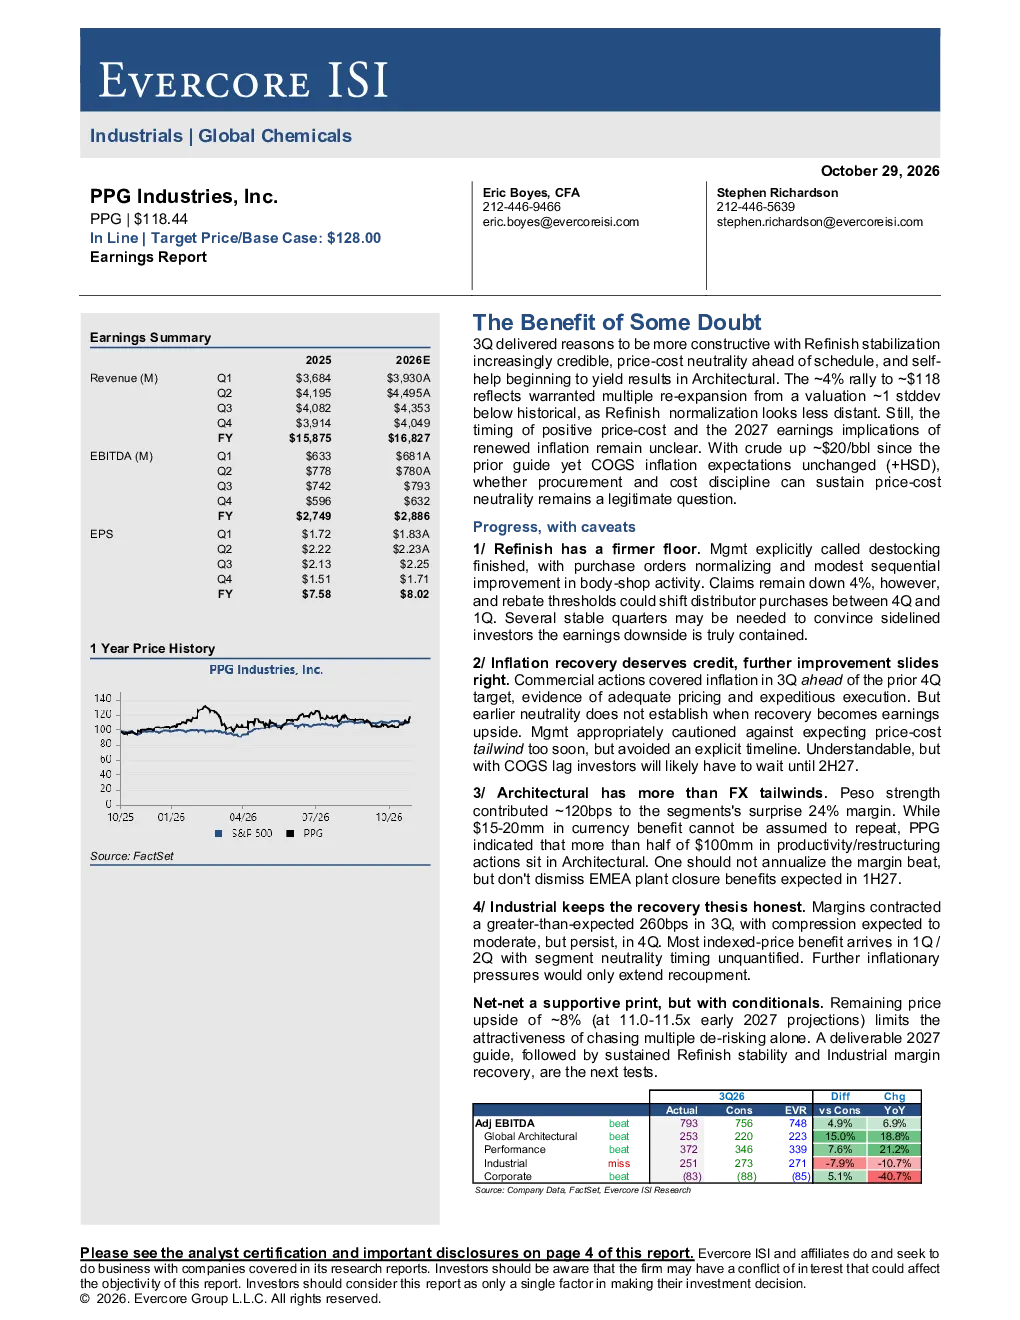
这份研报主要分析了PPG Industries第三季度的整体表现,重点关注了其在涂料、建筑涂料、商业和工业业务板块的复苏迹象、通胀和成本压力带来的不确定性,以及各业务板块的具体数据与进展,如涂料业务的库存减少、商业业务的通胀管理、建筑涂料业务的毛利率超预期和工业业务的毛利率下降等。
涂料行业目前的发展趋势如何?
涂料行业目前呈现复苏迹象,但面临通胀和成本压力。PPG的涂料业务显示库存减少、采购订单正常化,但索赔下降和返利门槛可能影响分销商行为。建筑涂料业务毛利率超预期得益于汇率和生产力提升,但分析师不主张将超预期部分年化。整体来看,行业复苏存在不确定性,需要多个稳定季度才能确认风险控制。
研报重点分析了PPG的哪些业务板块?
研报重点分析了PPG的涂料业务(Refinish)、商业业务(Commercial)、建筑涂料业务(Architectural)和工业业务(Industrial)。涂料业务方面关注库存和采购订单变化;商业业务方面关注通胀管理表现;建筑涂料业务方面关注毛利率超预期原因;工业业务方面关注毛利率下降情况。
当前市场对PPG的评价如何?
当前市场对PPG的评价持谨慎乐观态度。报告认为公司股价上涨合理,估值较历史均值低,但未来估值上行空间有限。市场关注点包括2027年的业绩指引、涂料业务的稳定性以及工业业务利润率的恢复情况。目前股价上涨4%至118美元,但需关注后续业绩表现。
投资PPG需要注意哪些风险?
投资PPG需要注意的风险包括通胀和成本压力带来的不确定性,各业务板块的稳定性仍需观察。涂料业务方面,索赔下降和返利门槛可能影响未来采购;商业业务方面,成本端改善预计需等到2027年第二季度;建筑涂料业务方面,超预期毛利率部分不可持续;工业业务方面,毛利率下降预计将持续,盈利中性时间表未量化。此外,进一步通胀将延长成本回收周期。
你可能感兴趣
大湾区国策将带来益处
辉立证券2017-09-14
减缓气候变化对健康和空气污染的共同益处
世界卫生组织2025-07-17
汽车(NEUTRAL):最新的丑闻几无益处
交运设备三星证券2016-04-22
数字代理在客户服务未来的益处
信息技术奥纬咨询2025-04-11
新研究进一步加强了医疗保健安全网益处的证据
信息技术Berkeley2013-05-01
中国申请加入CPTPP的益处和障碍
信息技术东亚证券2021-10-30
能源效率对企业的多重益处
化石能源IEA2026-06-26
建立证据以释放影响力融资:清洁烹饪对气候、健康和性别的共同益处的实地评估2023
世界银行2023-06-15
AAAS 董事会关于人权对科学进步的益处的声明
美国科学促进会(AAAS)2024-09-03
能源效率的多重益处
电气设备国际能源署2025-06-23