猜你想问
聚烯烃日报主要分析了哪些内容?
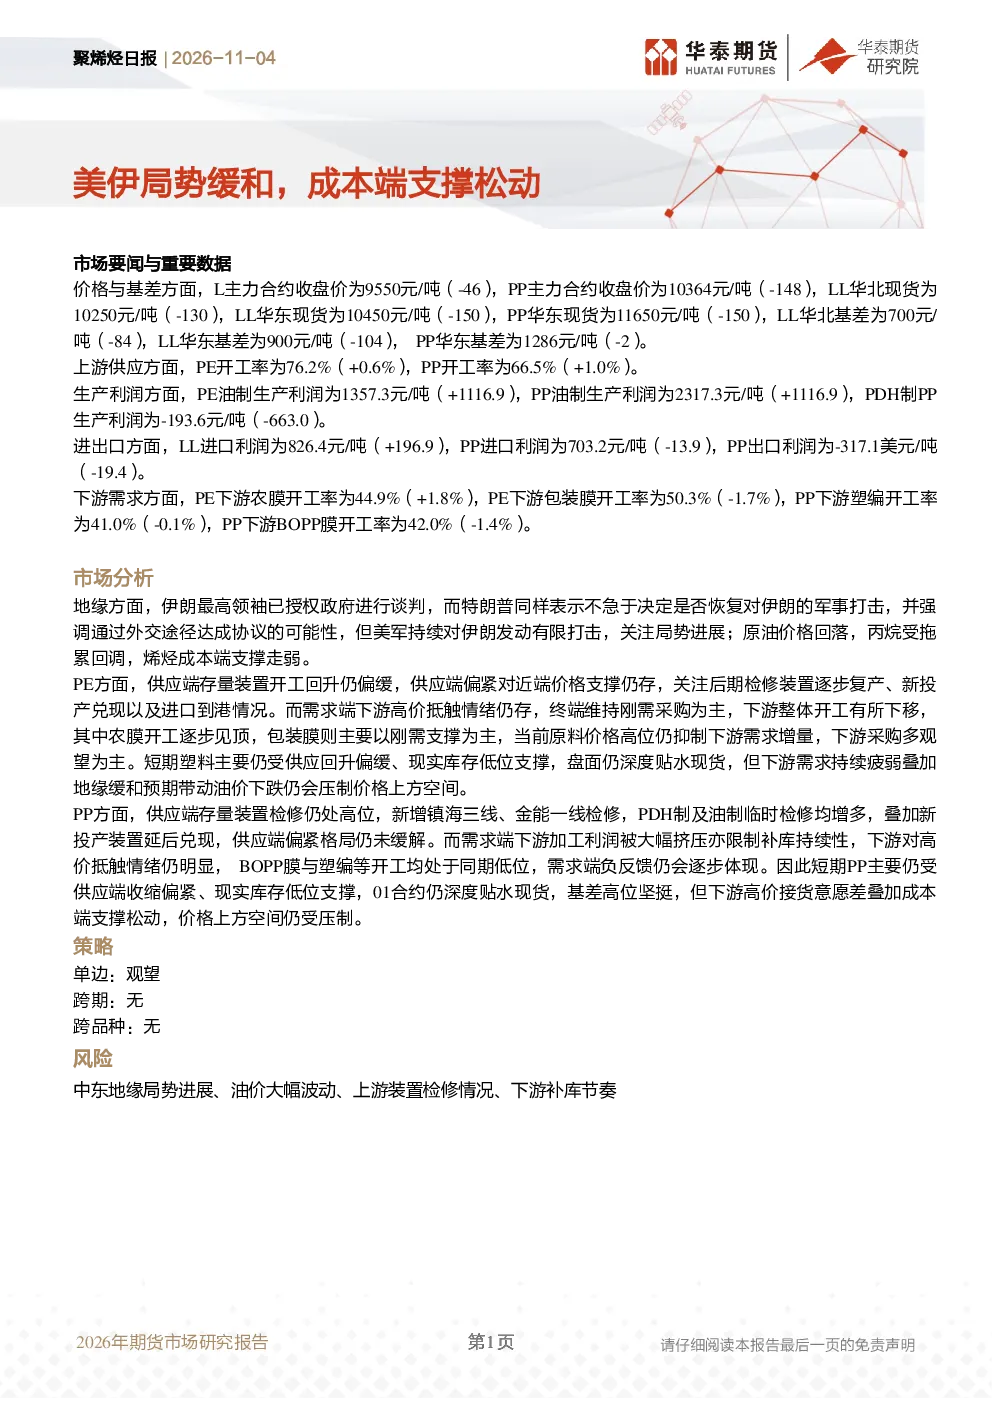
聚烯烃日报主要分析了美伊局势缓和对油价及烯烃成本端的影响,同时详细解读了PE和PP的供应、需求、进出口、生产利润、开工率等关键数据,并对市场现状进行了分析,提出了短期策略及潜在风险。
当前聚烯烃赛道的发展趋势如何?
当前聚烯烃赛道呈现成本端支撑松动、供应端偏紧格局未缓解、下游需求疲弱的特点。PE供应回升偏缓但库存低位,需求端高价抵触情绪明显;PP供应端检修仍处高位,需求端加工利润被大幅挤压,开工处于同期低位,整体价格上方空间受压制。
报告重点分析了聚烯烃的哪些方面?
报告重点分析了PE和PP的供需平衡、成本支撑变化、下游开工率及利润情况。PE方面关注检修装置复产、新投产及进口到港对供应的影响,以及农膜开工见顶和包装膜刚需支撑对需求的影响;PP方面则关注存量装置检修、PDH及油制临时检修对供应的影响,以及BOPP膜和塑编开工低迷对需求的影响。
目前聚烯烃市场的现状是怎样的?
目前聚烯烃市场呈现价格下跌、基差走弱、供需错配的格局。PE和PP主力合约均贴水现货,基差高位但需求端高价接货意愿差。供应端PE回升偏缓、PP检修仍处高位,库存均处于低位;需求端PE下游农膜开工逐步见顶、包装膜刚需支撑,PP下游BOPP膜和塑编开工处于同期低位,负反馈逐步体现。
阅读这份研报需要注意哪些风险?
阅读这份研报需要注意中东地缘局势进展、油价大幅波动、上游装置检修情况及下游补库节奏等风险。地缘局势变化可能再次影响油价及烯烃成本,上游装置检修变动将直接影响短期供应,下游补库节奏则关系到需求恢复情况,这些因素均可能对聚烯烃价格产生重要影响。
你可能感兴趣
聚烯烃日报:美伊地缘缓和,成本端支撑快速走弱
华泰期货2026-08-27
美伊对话暗示局势缓和 聚丙烯成本端支撑坍塌
信达期货2026-02-03
聚烯烃日报:美伊局势再度紧张,成本端上涨驱动烯烃价格回升
华泰期货2026-07-15
聚烯烃日报:美伊局势仍紧张,供应端支撑仍存
华泰期货2026-04-29
丙烯日报:成本端支撑偏强,关注美伊局势进展
华泰期货2026-07-16
丙烯日报:美伊局势仍紧张,成本端支撑加强
华泰期货2026-08-12
聚烯烃日报:美伊谈判未果,成本端支撑抬升
华泰期货2026-05-12
聚烯烃日报:美伊局势缓和预期仍存,下游备货谨慎
华泰期货2026-09-24
聚烯烃日报:现货供应偏紧支撑,关注美伊局势进展
化石能源华泰期货2026-08-26
聚烯烃日报:伊以冲突缓和,上游成本支撑走弱
华泰期货2025-06-25