猜你想问
华熙生物2026年三季报核心内容是什么?
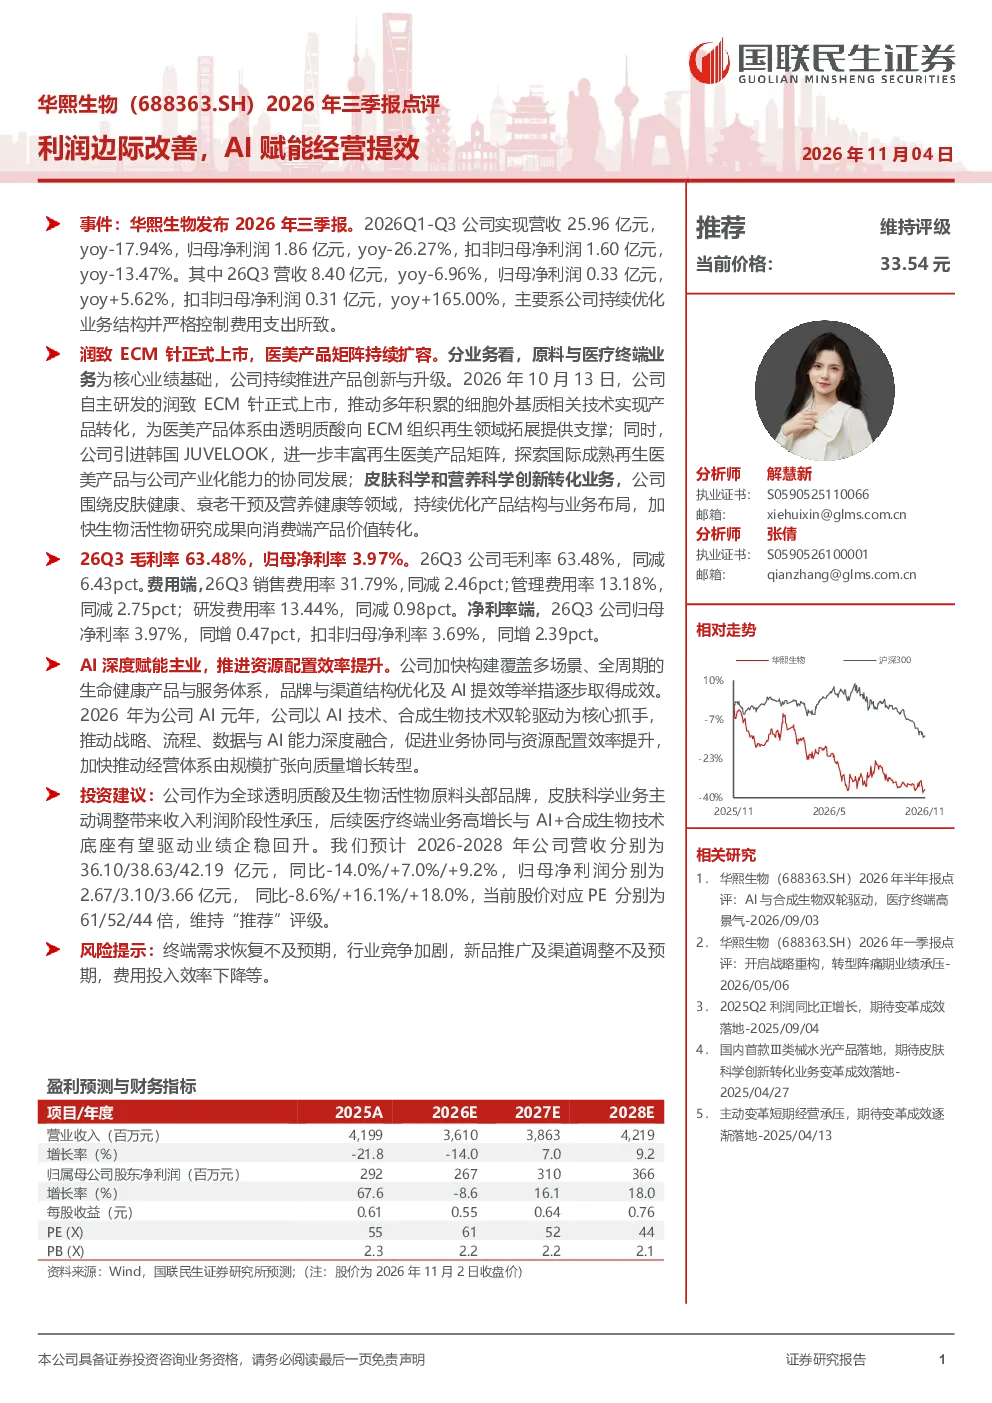
华熙生物2026年三季报显示,公司整体营收和归母净利润同比下滑,但Q3单季归母净利润实现同比增长。主要原因是公司持续优化业务结构并严格控制费用支出。润致ECM针正式上市,推动医美产品矩阵由透明质酸向ECM组织再生领域拓展;同时引进韩国JUVELOOK丰富再生医美产品线。Q3毛利率63.48%,归母净利率3.97%,扣非归母净利率3.69%,均有所改善。费用端,销售、管理和研发费用率均同比下降。公司以AI技术、合成生物技术双轮驱动,推动战略、流程、数据与AI能力深度融合,促进业务协同与资源配置效率提升,加快经营体系由规模扩张向质量增长转型。预计2026-2028年公司营收分别为36.10/38.63/42.19亿元,归母净利润分别为2.67/3.10/3.66亿元,对应PE分别为61/52/44倍,维持“推荐”评级。风险提示包括终端需求恢复不及预期、行业竞争加剧、新品推广及渠道调整不及预期、费用投入效率下降等。
医美赛道发展趋势如何?
医美赛道正经历从单一透明质酸产品向ECM组织再生领域拓展的转型。随着消费者对皮肤健康和再生医学需求提升,企业如华熙生物通过引入润致ECM针等创新产品,推动产品矩阵多元化。同时,AI技术赋能经营提效成为行业趋势,通过AI技术、合成生物技术双轮驱动,实现战略、流程、数据与AI能力深度融合,促进业务协同与资源配置效率提升,加速经营体系由规模扩张向质量增长转型。未来,具备技术创新和产品迭代能力的企业将在竞争中占据优势。
华熙生物报告重点分析了哪些方向?
华熙生物报告重点分析了公司业务结构优化、费用控制成效、产品矩阵拓展及AI技术赋能经营效率提升。报告显示,公司通过润致ECM针上市和韩国JUVELOOK引进,丰富再生医美产品线,推动产品升级。同时,公司严格控费,Q3销售、管理和研发费用率均同比下降,毛利率和净利率均有所改善。此外,公司以AI技术、合成生物技术双轮驱动,推动战略、流程、数据与AI能力深度融合,促进业务协同与资源配置效率提升,加快经营体系由规模扩张向质量增长转型。
当前医美市场现状如何判断?
当前医美市场呈现规模扩张向质量增长转型的趋势。一方面,市场需求持续增长,消费者对皮肤健康和再生医学需求提升,推动企业产品创新和升级。另一方面,行业竞争加剧,企业需通过技术创新和经营效率提升来增强竞争力。华熙生物通过引入AI技术、合成生物技术,推动战略、流程、数据与AI能力深度融合,促进业务协同与资源配置效率提升,加快经营体系由规模扩张向质量增长转型。这反映了行业整体向精细化、智能化发展的趋势。
华熙生物研报有哪些风险提示?
华熙生物研报提示了多项风险,包括终端需求恢复不及预期、行业竞争加剧、新品推广及渠道调整不及预期、费用投入效率下降等。终端需求恢复不及预期可能导致公司业绩增长放缓;行业竞争加剧可能压缩利润空间;新品推广及渠道调整不及预期会影响公司市场拓展效果;费用投入效率下降可能影响公司盈利能力。这些风险需关注,但公司通过技术创新和经营效率提升正积极应对。