猜你想问
紫光股份2026年三季报核心内容有哪些?
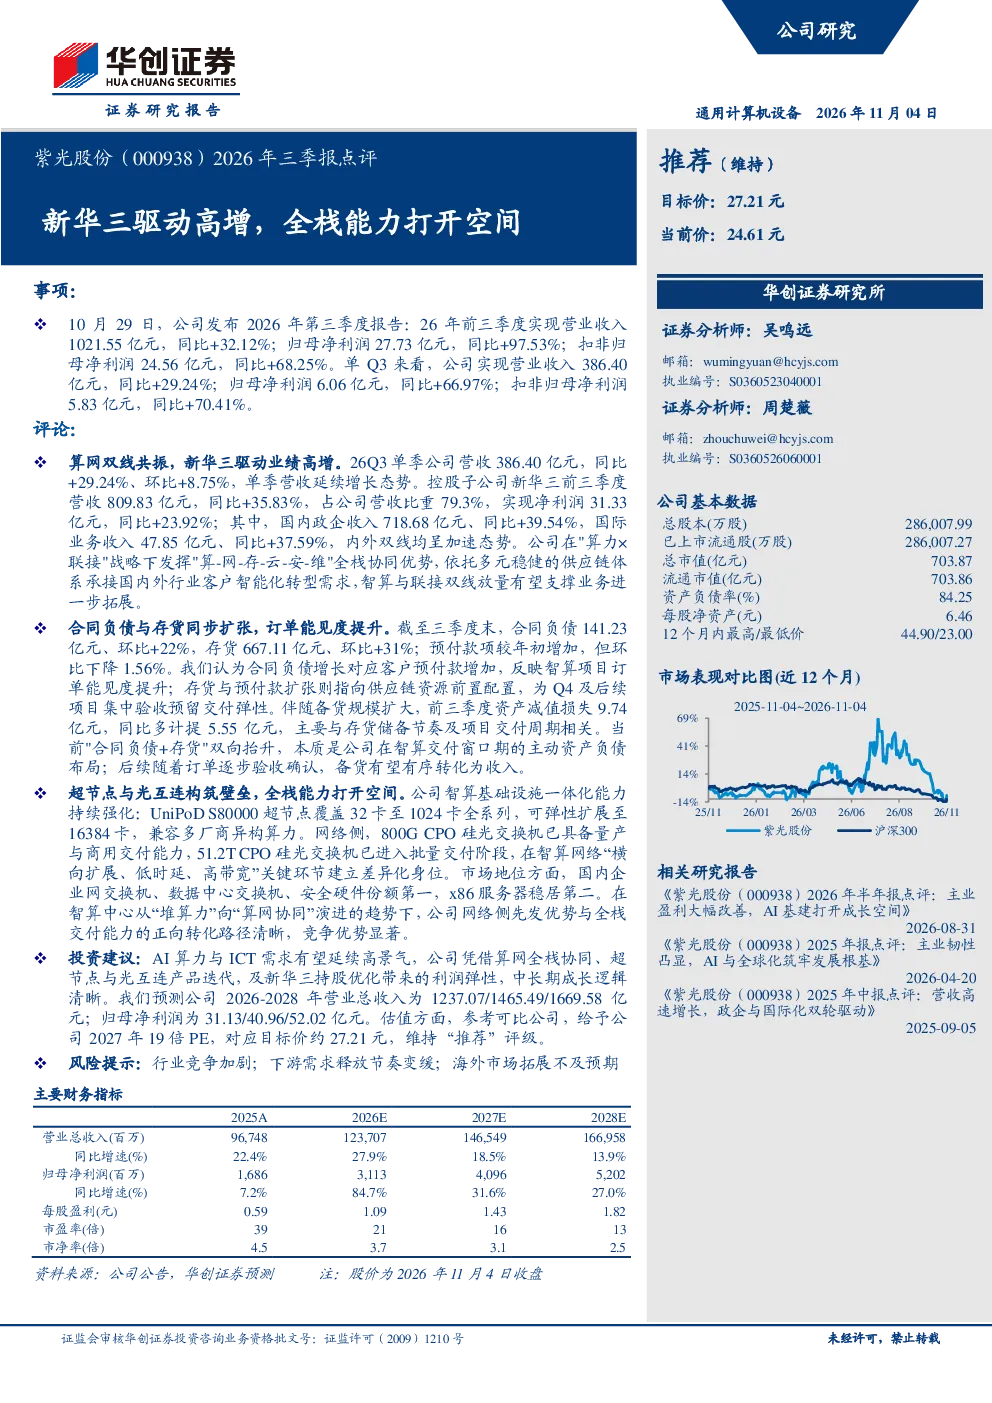
紫光股份2026年前三季度实现营业收入1021.55亿元,同比增长32.12%;归母净利润27.73亿元,同比增长97.53%。控股子公司新华三营收809.83亿元,同比增长35.83%。公司在“算力×联接”战略下发挥全栈协同优势,智算项目订单能见度提升,超节点与光互连产品构筑技术壁垒。
AI算力与ICT行业发展趋势如何?
AI算力与ICT需求延续高景气,公司凭借算网全栈协同、超节点与光互连产品迭代,及新华三持股优化带来的利润弹性,中长期成长逻辑清晰。公司在智算网络关键环节建立差异化优势,市场地位稳固。
研报重点分析了紫光股份的哪些方面?
研报重点分析了紫光股份的业绩高增情况、新华三的营收贡献、全栈协同优势、订单能见度提升以及技术壁垒构筑。公司依托多元稳健的供应链体系承接国内外行业客户智能化转型需求。
当前ICT行业市场现状如何?
当前ICT行业市场延续高景气,公司国内企业网交换机、数据中心交换机、安全硬件份额第一,x86服务器稳居第二。公司在智算网络关键环节建立差异化优势,市场地位稳固。
研报提示了哪些风险?
研报提示行业竞争加剧、下游需求释放节奏变缓、海外市场拓展不及预期等风险。公司需关注行业竞争态势,把握下游需求变化,持续推进海外市场拓展。
你可能感兴趣
通信张建民 紫光股份 26H1业绩高增 全栈生态优势凸显
未知机构2026-07-13
2026年三季报点评AIDC全栈供电布局持续突破,车载电源、底盘业务拓展成长空间
东吴证券2026-10-31
2026年一季报点评AI需求驱动业绩高增,拟H股上市打开全球化成长空间
东吴证券2026-04-20
2026年三季报点评:业绩高增,SoC及功率测试打开成长空间
机械设备东吴证券2026-10-29
2026年三季报点评:SPD放量扣非高增,VPD打开增量空间
电子设备财信证券2026-10-27
2025年报&2026年一季报点评金价上行驱动业绩高增,资源注入打开成长空间
华创证券2026-05-01
2026年三季报点评:非经损益扰动不改Q3实际业绩高增,全球化+机器人打开成长空间
机械设备东吴证券2026-10-27
2025年报点评智算服务高增,全栈能力持续突破
华创证券2026-04-19
紫光股份深度研究报告:新华三并表控股升至87.98%,AI算力驱动高景气
智研咨询2026-09-30
电气设备行业专题报告:特斯拉及造车新势力三季报,盈利能力提升,交付量持续高增,新车型打开增长空间
电气设备东吴证券2021-12-09