猜你想问
美国超大规模云厂商3Q26业绩对大中华科技硬件公司有哪些影响?
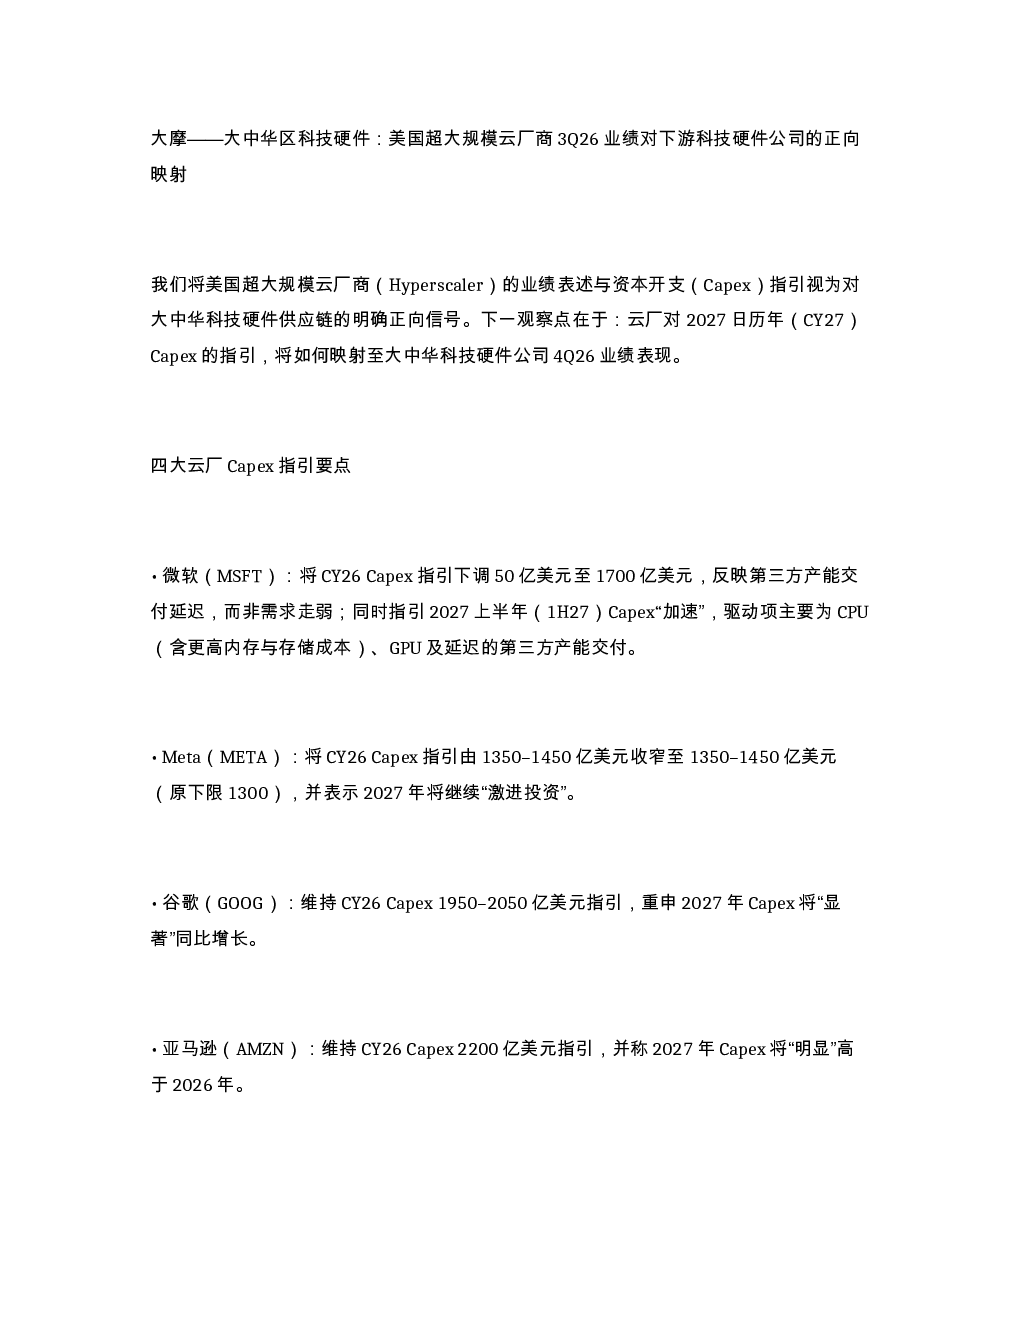
美国超大规模云厂商的业绩表述与资本开支(Capex)指引被视为对大中华科技硬件供应链的明确正向信号。云厂对2027年Capex的指引将如何映射至大中华科技硬件公司2026年第四季度的业绩表现是观察重点。微软、Meta、谷歌和亚马逊均表示2027年将继续增加资本开支,这表明全球对云服务的需求持续强劲,进而利好下游科技硬件供应商。
大中华区科技硬件行业未来发展趋势如何?
大中华区科技硬件行业受益于美国超大规模云厂商的积极Capex指引。供给端仍存在第三方产能、GPU、内存与网络端的约束,需求端则持续超过供给。服务器ODM、AI机柜、PCB/CCL、ABF载板、CPU插槽等环节将直接受益。未来需关注云厂商Capex的定性/定量指引对行业发展的进一步推动作用。
本报告主要分析了哪些内容?
本报告主要分析了美国超大规模云厂商(微软、Meta、谷歌、亚马逊)2026年第三季度的业绩及Capex指引,探讨了其对大中华区科技硬件供应链的正向映射关系。报告重点关注了云厂商Capex增长对下游硬件公司(如纬创、联想、纬颖等)的业绩影响,并梳理了服务器ODM、AI机柜、PCB/CCL等直接受益环节。同时,报告也分析了行业整体供需状况及未来跟踪要点。
当前科技硬件市场现状如何?
当前科技硬件市场呈现需求持续超过供给的状态。美国超大规模云厂商的Capex指引一致偏积极,显示2027年全球云服务需求仍将保持强劲。大中华区科技硬件供应链中,服务器ODM、AI机柜、PCB/CCL、ABF载板、CPU插槽等环节直接受益于云厂商的资本开支增长。但需注意,供给端在第三方产能、GPU、内存与网络端仍存在约束。
本报告有哪些风险提示?
本报告提示需关注美国超大规模云厂商Capex指引的落实情况,其定性/定量指引的变化可能影响大中华区科技硬件公司的业绩预期。此外,全球半导体供应链的波动、地缘政治风险以及市场竞争格局的变化也可能对行业产生不确定性影响。投资者需持续跟踪相关动态,评估潜在风险。