猜你想问
乙二醇市场最新动态是什么?
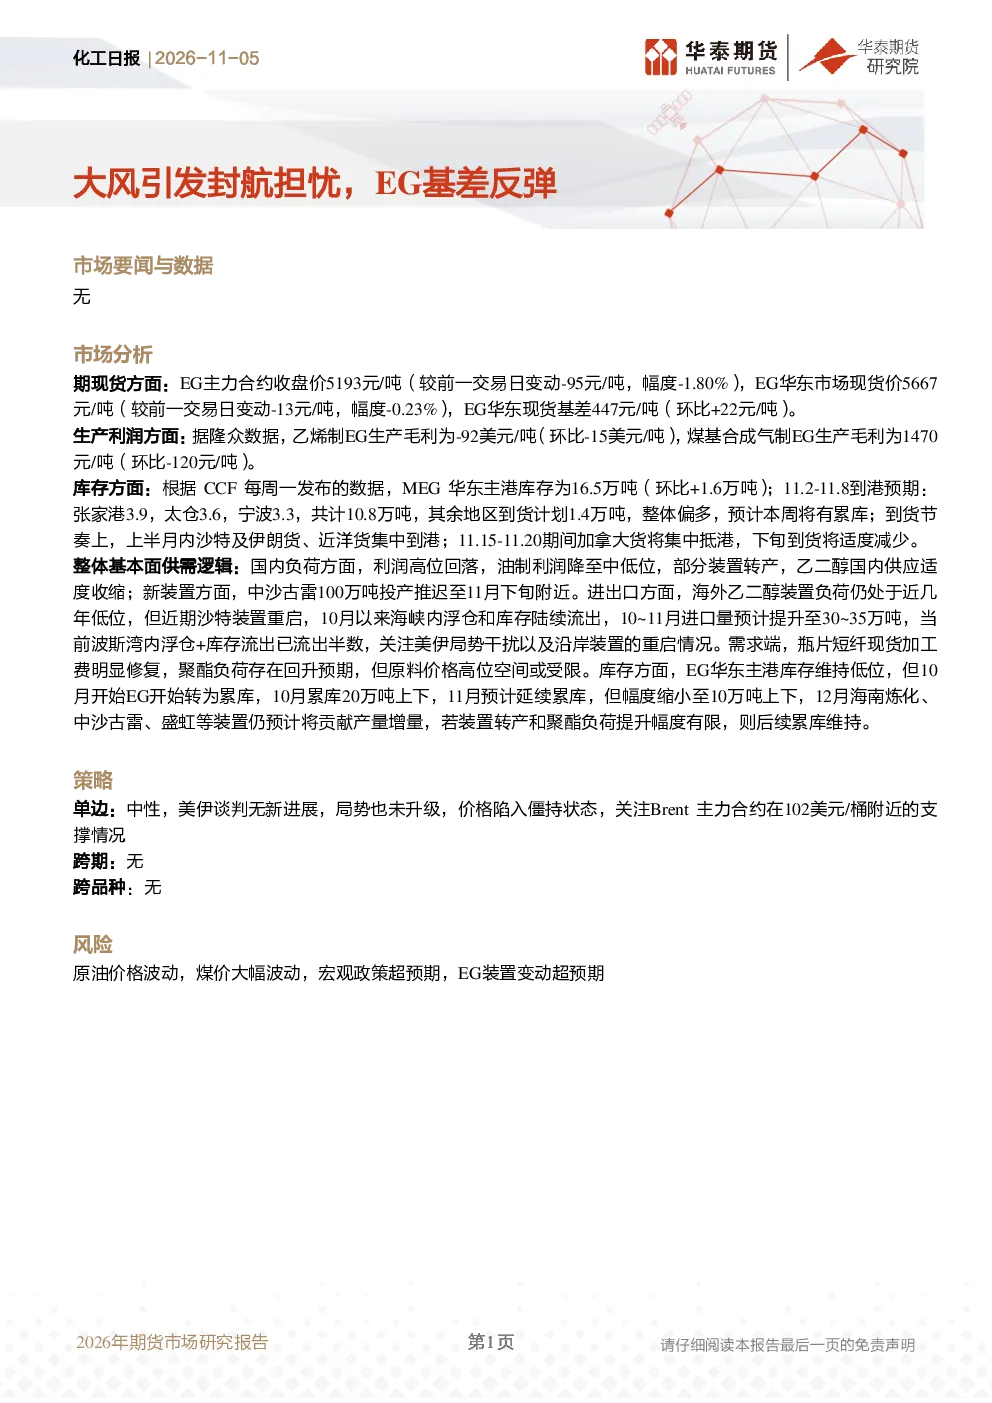
根据最新研报,EG主力合约收盘价5193元/吨,华东现货价5667元/吨,现货基差447元/吨,环比上涨22元/吨。乙烯制EG生产毛利为-92美元/吨,煤基合成气制EG生产毛利为1470元/吨。MEG华东主港库存16.5万吨,预计本周累库。沙特及伊朗货、近洋货集中到港,加拿大货集中抵港,下旬到货减少。国内供应适度收缩,新装置沙古雷投产推迟至11月下旬附近。海外乙二醇装置负荷低位,但沙特装置重启,10月海峡内浮仓和库存流出,10~11月进口量预计提升至30~35万吨。瓶片短纤现货加工费修复,聚酯负荷存在回升预期,但原料价格高位空间受限。
乙二醇行业发展趋势如何?
乙二醇行业供需逻辑显示,国内负荷利润高位回落,油制利润降至中低位,部分装置转产。新装置沙古雷投产推迟,国内供应适度收缩。进出口方面,海外装置负荷低位但沙特重启,10月海峡内浮仓和库存流出,10~11月进口量预计提升至30~35万吨。波斯湾内浮仓和库存流出已流出半数,需关注美伊局势及沿岸装置重启情况。需求端瓶片短纤加工费修复,聚酯负荷存在回升预期,但原料价格高位空间受限。库存方面,华东主港库存维持低位但10月开始累库,11月预计延续累库但幅度缩小,12月海南炼化、沙古雷、盛虹等装置仍将贡献产量增量。
报告重点分析了哪些方向?
报告重点分析了乙二醇期现货价格走势、生产利润及开工率、国际价差、下游产销及开工、库存数据等五个方面。具体包括EG主力合约和现货价变化、乙烯制和煤基合成气制EG生产毛利情况、MEG华东主港库存及到港预期、国内供应收缩及新装置投产推迟情况、海外装置负荷及进口量变化、瓶片短纤加工费修复及聚酯负荷回升预期、库存累库情况及未来产量增量预期等。
当前乙二醇市场现状如何判断?
当前乙二醇市场呈现供需偏多格局。期现货价格有所下跌,但现货基差环比上涨。生产利润方面,乙烯制EG亏损,煤基合成气制EG盈利但毛利下降。库存方面,华东主港库存维持低位但累库压力增大,11月预计延续累库但幅度缩小。国内供应适度收缩,进口量预计提升。需求端瓶片短纤加工费修复,聚酯负荷存在回升预期,但受原料价格高位限制。整体来看,市场供需矛盾仍存,价格高位承压。
研报提示了哪些风险?
研报提示的主要风险包括原油价格波动、煤价大幅波动、宏观政策超预期、EG装置变动超预期等。原油价格波动会影响乙二醇成本端,煤价大幅波动会影响煤基EG生产成本,宏观政策超预期可能影响下游需求,EG装置变动超预期则可能改变市场供需格局。需密切关注美伊局势及沿岸装置重启情况,以及国内装置转产和聚酯负荷提升情况。