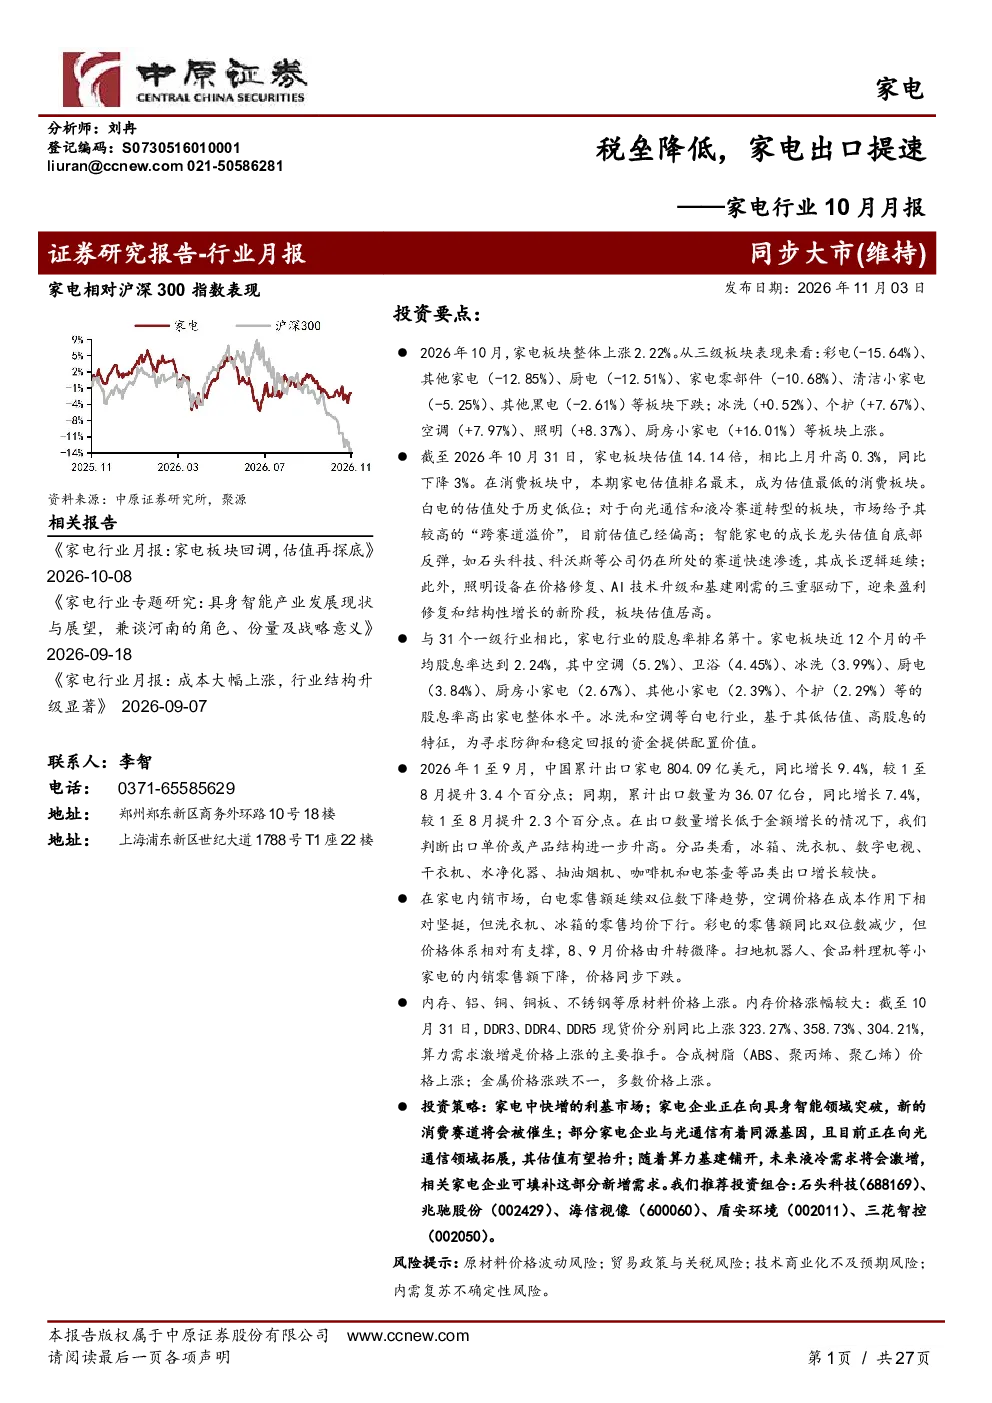
家电板块10月行情复盘
- 家电板块整体上涨2.22%,但个股涨跌互现,跌多涨少。成本高企和汇兑损失是股价下跌的主要原因。
- 板块估值14.14倍,同比下降3%,成为估值最低的消费板块。内部估值分化:白电处于历史低位,光通信和液冷赛道估值偏高,智能家电成长龙头估值反弹,照明设备估值居高。
家电销售数据
- 出口:1-9月累计出口804.09亿美元(+9.4%),数量36.07亿台(+7.4%),出口单价或产品结构升高。冰箱、洗衣机、数字电视等品类出口增长较快。
- 白电:冰箱(+12%)、洗衣机(+9.7%)、空调(-1.2%)。
- 黑电:数字电视(+12.34%)。
- 小家电:抽油烟机(+10.64%)、洗碗机(+19.94%)、咖啡机(+9.03%)。
- 内销:白电零售额双位数下降,空调价格坚挺,洗衣机、冰箱均价下行。彩电零售额双位数减少,价格体系有支撑。洗碗机内销由增转降,价格有支撑。扫地机器人、食品料理机等小家电零售额和价格下跌。
成本要素价格趋势
- 电子元器件:内存价格大幅上涨,DDR3至DDR5同比分别上涨323.27%-358.73%,受算力需求激增推动。
- 塑料材料:ABS、聚丙烯、聚乙烯现货价格同比分别上涨40.13%-68.62%。
- 金属材料:
- 铝:现货价格同比上涨12.2%,国内铝材价格下跌,受国际供应紧张和国内需求偏弱影响。
- 铜:现货价格同比上涨25.38%,受矿端供给收紧和AI、新能源需求推动。
- 钢:不锈钢价格上涨7.75%,镀锌板价格下跌0.99%,受上游原料和下游需求影响。
行业政策与行业动态
- 政策:
- 以旧换新政策扩展至数码和智能产品,补贴聚焦1级能效产品。
- 绿色消费与能效升级,推动行业向高效节能发展。
- 智能家居与"人工智能+消费"深度绑定,支持智能家电向下推广。
- 房地产信贷政策调整拉动家电内需。
- 地方以旧换新向智能与适老品类延伸。
- 协会“十五五”方案与九部门科技兴商意见构成供给端与场景端政策框架。
- 动态:
- 长虹美菱投资建设干衣机和洗碗机项目。
- 京东“冰洗厨”大家电超品日活动成效显著。
- 苏宁易购联合多家企业成立“3U联盟”。
- 中国家用电器研究院与上海海思签署合作协议。
- 海信视像发布RGB-MiniLED新品。
- 鸿蒙智选秋季新品推荐会发布20余款智能家电新品。
- 海尔智家发布L4级全屋智能体家电套系。
- 第140届广交会上AI家电成为亮点。
- 国家人工智能应用中试基地(消费领域家居家电方向)在青岛启动建设。
- 创维发布家用显示、智慧家电等新品及十大AI应用场景。
投资建议及风险提示
- 投资方向:
- 家电中快增的利基市场(如扫地机器人)。
- 家电企业向具身智能领域突破。
- 部分家电企业向光通信领域拓展。
- 未来液冷需求激增相关家电企业。
- 推荐组合:石头科技、兆驰股份、海信视像、盾安环境、三花智控。
- 风险提示:
- 原材料价格波动风险。
- 贸易政策与关税风险。
- 技术商业化不及预期风险。
- 内需复苏不确定性风险。