猜你想问
国债期货多数上涨的原因是什么?
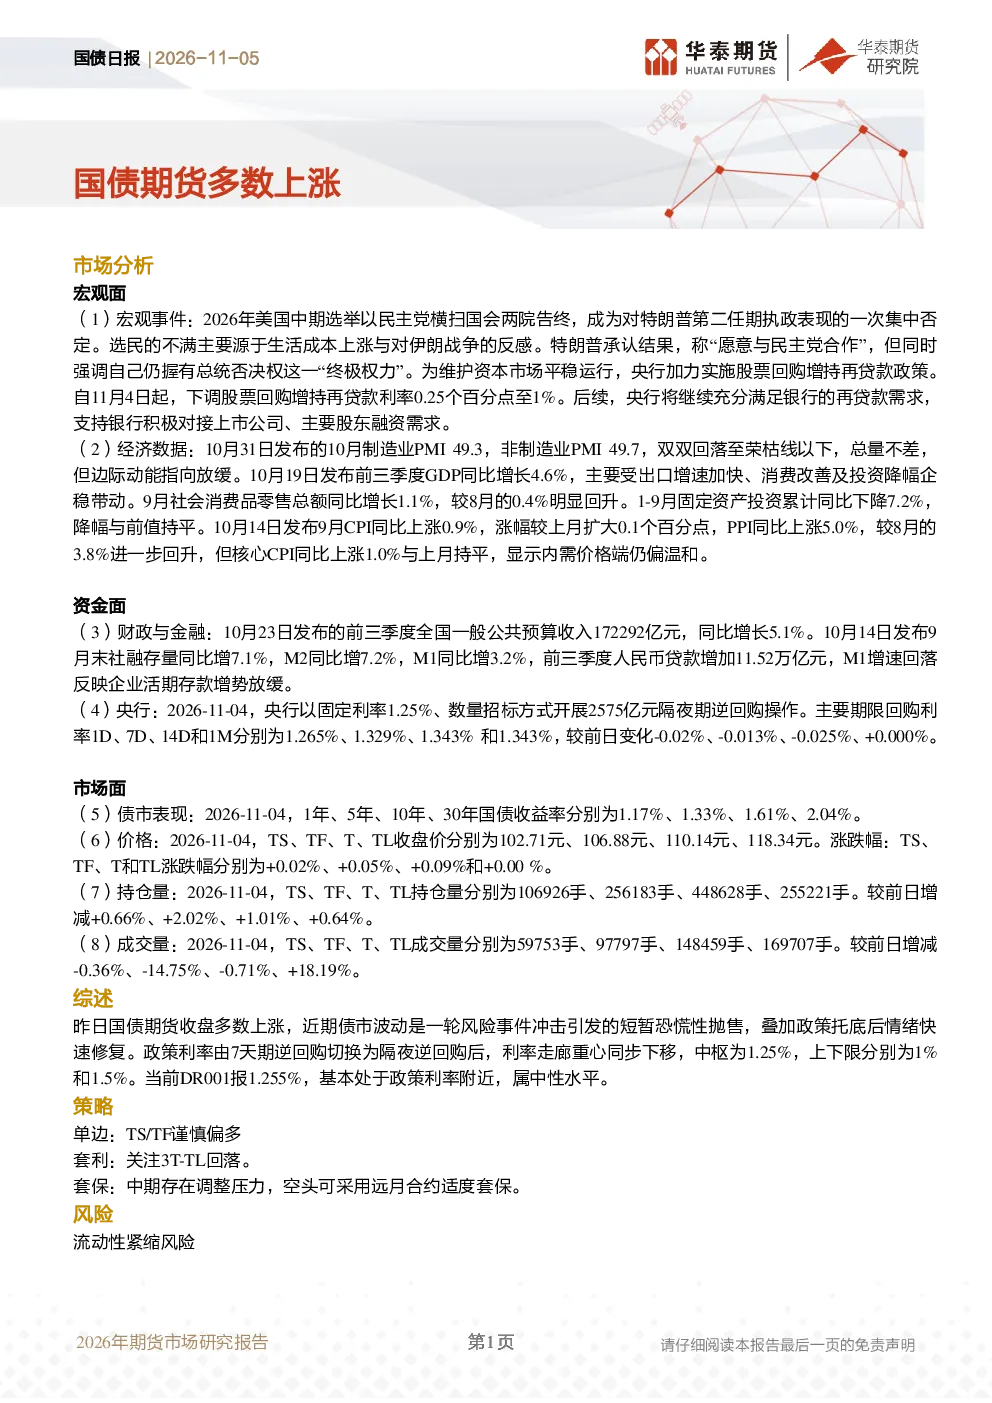
国债期货多数上涨主要受宏观事件影响,如美国中期选举后为维护资本市场平稳,央行下调股票回购增持再贷款利率至1%,并承诺继续支持银行融资需求。同时,经济数据显示10月制造业PMI和非制造业PMI双双回落至荣枯线以下,显示边际动能放缓,这可能促使投资者增加对国债期货的配置。此外,债市表现方面,国债收益率整体处于较低水平,1年、5年、10年、30年国债收益率分别为1.17%、1.33%、1.61%、2.04%,TS、TF、T、TL收盘价分别为102.71元、106.88元、110.14元、118.34元,多数上涨,进一步支撑了国债期货的上涨趋势。政策利率由7天期逆回购切换为隔夜逆回购,利率走廊重心下移至1.25%,上下限分别为1%和1.5%,当前DR001报1.255%,基本处于政策利率附近,属中性水平,这也为国债期货上涨提供了政策支持。
当前债市表现如何?
当前债市表现整体较为稳定,国债期货多数上涨。具体来看,1年、5年、10年、30年国债收益率分别为1.17%、1.33%、1.61%、2.04%,TS、TF、T、TL收盘价分别为102.71元、106.88元、110.14元、118.34元,涨跌幅分别为+0.02%、+0.05%、+0.09%、+0.00%。持仓量方面,TS、TF、T、TL持仓量分别为106926手、256183手、448628手、255221手,较前日增减+0.66%、+2.02%、+1.01%、+0.64%。成交量方面,TS、TF、T、TL成交量分别为59753手、97797手、148459手、169707手,较前日增减-0.36%、-14.75%、-0.71%、+18.19%。债市波动是风险事件冲击引发的短暂恐慌性抛售,政策托底后情绪快速修复,显示债市整体韧性较强。
未来债市发展趋势如何?
未来债市发展趋势需关注宏观经济和政策动向。当前经济数据显示边际动能放缓,但政策层面央行通过下调股票回购增持再贷款利率至1%等措施持续支持银行融资需求,政策利率由7天期逆回购切换为隔夜逆回购,利率走廊重心下移至1.25%,上下限分别为1%和1.5%,显示政策对债市的托底作用。资金面方面,9月末社融存量同比增7.1%,M2同比增7.2%,M1同比增3.2%,M1增速回落反映企业活期存款增势放缓,整体流动性环境较为宽松。但需注意,中期存在调整压力,尤其是流动性紧缩风险可能对债市造成压力。投资者需关注经济数据和政策变化,谨慎评估债市走势。
国债期货投资策略有哪些?
国债期货投资策略需结合市场现状和政策环境。当前国债期货多数上涨,但需注意市场波动性。单边策略方面,TS/TF可谨慎偏多套利,关注3T-TL回落,但需避免追涨杀跌。套保策略方面,中期存在调整压力,空头可采用远月合约适度套保,以对冲潜在风险。投资者需关注政策利率变化和市场情绪,结合自身风险偏好制定合理的投资策略。此外,需注意流动性紧缩风险可能对债市造成压力,需谨慎评估投资风险。
国债期货投资需注意哪些风险?
国债期货投资需注意流动性紧缩风险。当前经济数据显示边际动能放缓,政策虽持续支持银行融资需求,但市场仍存在不确定性。债市波动是风险事件冲击引发的短暂恐慌性抛售,政策托底后情绪快速修复,但需警惕市场情绪变化可能带来的波动。此外,资金面方面,M1增速回落反映企业活期存款增势放缓,可能对债市造成压力。投资者需关注宏观经济和政策变化,谨慎评估投资风险,避免过度杠杆和追涨杀跌,以保障投资安全。