猜你想问
小核酸载体业务发展前景如何?
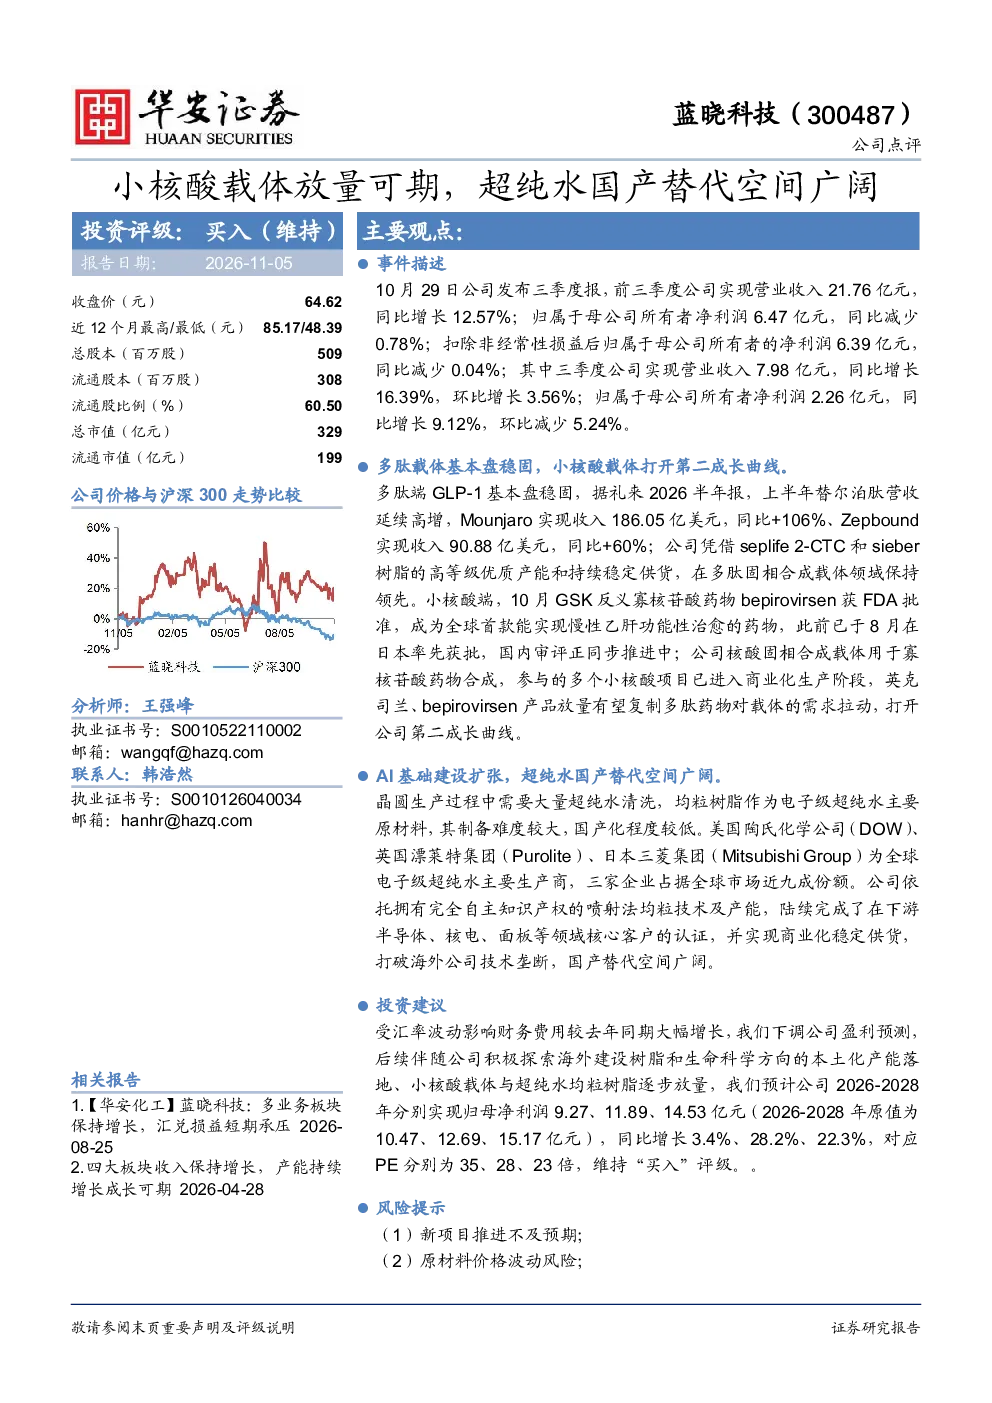
公司小核酸载体业务有望打开第二成长曲线,随着GSK反义寡核苷酸药物bepirovirsen获批,公司参与多个商业化项目,凭借seplife2-CTC和sieber树脂的高等级优质产能,在GLP-1等药物载体市场稳固,未来成长可期。
超纯水均粒树脂技术有哪些应用领域?
公司超纯水均粒树脂技术打破海外垄断,已获得半导体等领域核心客户认证,主要应用于生物制药、电子芯片等领域,国产替代空间广阔,技术优势明显。
报告对蓝晓科技未来几年的盈利预测如何?
报告预测2026-2028年归母净利润分别为9.27、11.89、14.53亿元,同比增长3.4%、28.2%、22.3%,显示公司长期盈利能力有望持续提升。
当前小核酸载体赛道的发展趋势是什么?
小核酸载体赛道随着基因治疗药物发展需求增加,市场空间持续扩大,国产替代趋势明显,公司凭借技术优势有望受益于行业快速发展。
报告提示的主要风险有哪些?
报告提示主要风险包括新项目推进不及预期、原材料价格波动、行业竞争加剧、安全生产、环保政策变化、宏观经济下行等,需关注这些因素对公司经营的影响。
你可能感兴趣
蓝晓科技持续推荐 超纯水 多肽 小核酸等板块进入放量加速期 吸附
未知机构2026-09-15
蓝晓科技持续推荐 超纯水 多肽 小核酸等板块进入放量加速期 吸附分离龙头成长加速
未知机构2026-08-25
蓝晓科技持续推荐 超纯水 多肽 小核酸等板块进入放量加速期 吸附分离龙头成长加速
未知机构2026-09-05
蓝晓科技持续推荐 超纯水 多肽 小核酸等板块进入放量加速期 吸附分离龙头成长加速
未知机构2026-09-15
蓝晓科技持续推荐 超纯水 多肽 小核酸放量加速
未知机构2026-08-25
下游需求放量,电子特气国产替代空间广阔
基础化工安信证券2021-08-26
关注下游复苏及SLC NAND放量,国产替代空间广阔
长城证券2023-09-28
MEMS传感器空间广阔,国产替代先锋成长可期
电子设备安信证券2020-08-10
计算机行业国产操作系统研究框架:操作系统国产替代空间广阔,龙头厂商成长可期
信息技术国泰君安证券2022-11-27
蓝晓科技持续推荐超纯水 多肽 小核酸等bαn块
未知机构2026-08-25