猜你想问
乙二醇市场最新动态是什么?
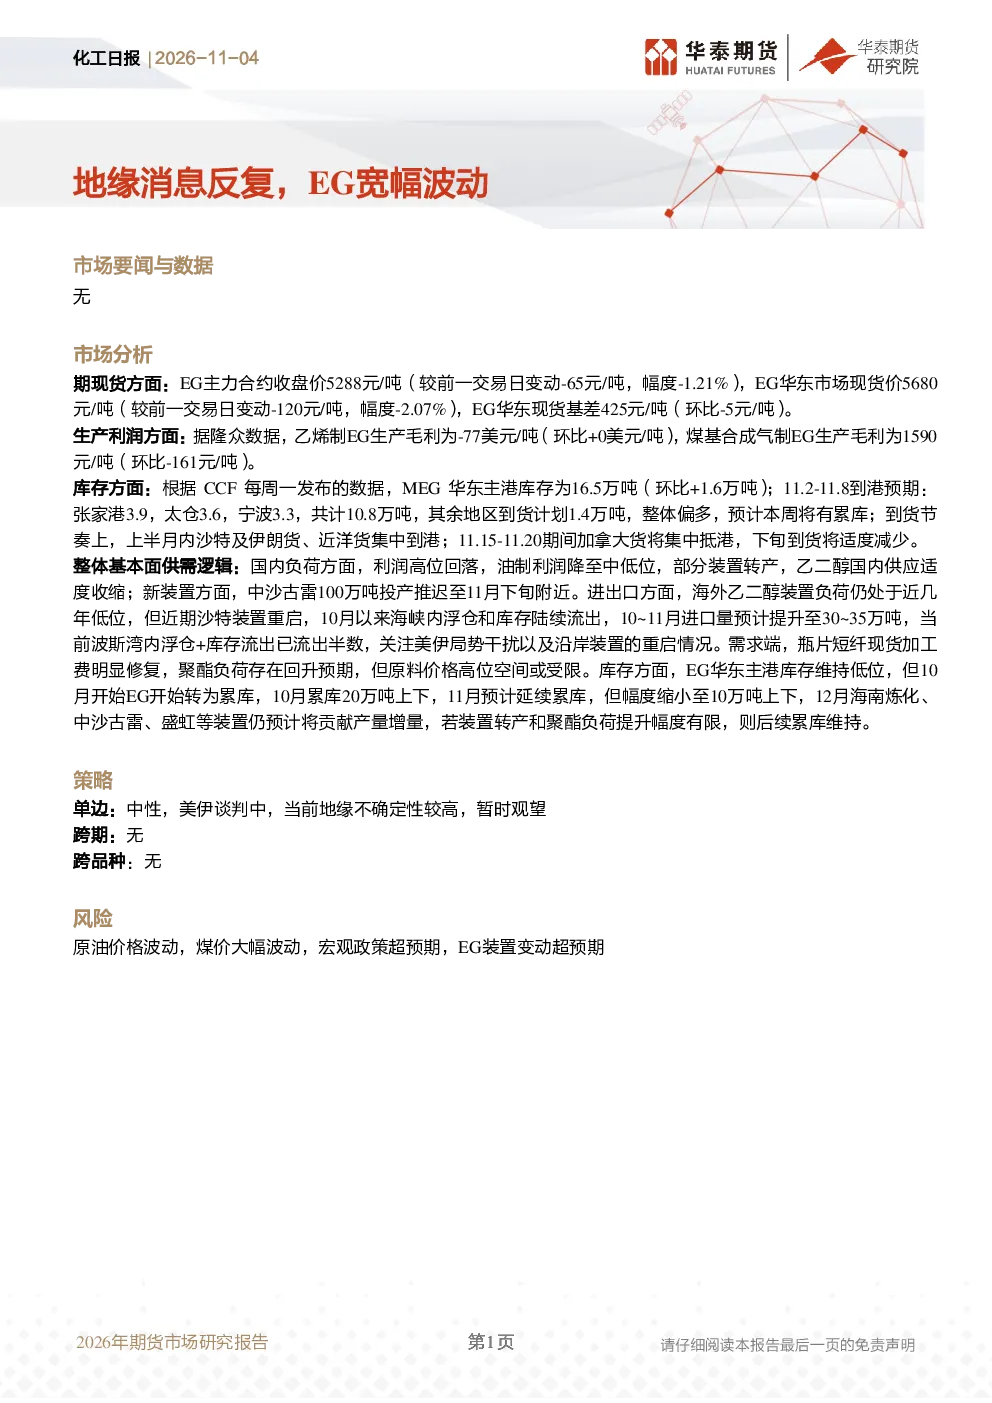
根据最新研报,EG主力合约收盘价5288元/吨,华东现货价5680元/吨,呈现下跌趋势。乙烯制EG生产毛利为-77美元/吨,煤基合成气制EG生产毛利为1590元/吨,显示不同生产路径的利润差异。MEG华东主港库存增加,预计本周累库,11月累库幅度将缩小。国内供应适度收缩,进口量预计提升,需求端聚酯负荷回升预期存在,但原料价格高位限制空间。
乙二醇行业发展趋势如何?
乙二醇行业面临地缘不确定性高,沙特装置重启及进口量预计提升影响供需格局。国内部分装置转产,供应收缩,但12月海南炼化、中沙古雷等装置投产可能增加产量。需求端瓶片短纤加工费修复,聚酯负荷回升预期存在,但高位原料价格限制反弹空间。整体看,行业供需关系将逐步调整,需关注装置变动及聚酯负荷实际表现。
研报重点分析了哪些方向?
研报重点分析了EG期现货价格波动、生产利润变化、库存动态及供需逻辑。期现货方面,EG价格下跌,基差环比下降;生产利润方面,乙烯制EG亏损,煤基制EG盈利但环比下降;库存方面,华东主港库存增加,预计累库但幅度缩小;供需逻辑方面,关注国内负荷变化、进出口情况及需求端回升预期。
当前乙二醇市场现状如何判断?
当前乙二醇市场呈现宽幅波动,受地缘消息及供需变化影响。期现货价格下跌,库存累库但幅度可控,生产利润分化。国内供应收缩,进口量预计提升,需求端回升预期存在但受限。整体基本面供需逻辑复杂,需关注装置变动、聚酯负荷及国际市场动态。
研报提示哪些风险?
研报提示的主要风险包括原油价格波动、煤价大幅波动、宏观政策超预期及EG装置变动超预期。地缘不确定性高,美伊局势及沿岸装置重启情况需关注。乙烯制EG亏损,煤基制EG盈利但面临下降压力。若装置转产和聚酯负荷提升有限,后续累库可能维持。需警惕这些风险因素对市场的影响。
你可能感兴趣
化工日报:地缘消息反复,关注EG港口去库拐点
华泰期货2026-04-01
化工日报:地缘消息反复,EG基差走强
华泰期货2026-04-02
化工日报:地缘消息反复,EG港口开始去库
华泰期货2026-04-03
【能源化工周报】政策消息反复,市场宽幅波动
国贸期货2025-02-17
苯乙烯日报:地缘消息反复,警惕上游价格波动
通惠期货2025-05-21
镍&不锈钢产业周报:宏观地缘风险增加,矿端消息反复,价格剧烈波动
广发期货2026-01-09
柴油:紧平衡格局维持,价格随地缘消息反复波动
浙商期货2026-10-17
柴油:紧平衡格局维持,价格随地缘消息反复波动
浙商期货2026-10-18
化工月报:地缘消息反复,供应下降担忧仍存
华泰期货2026-04-06
【原油周报(SC)】谈判消息反复扰动,油价高位宽幅波动
国贸期货2026-04-20