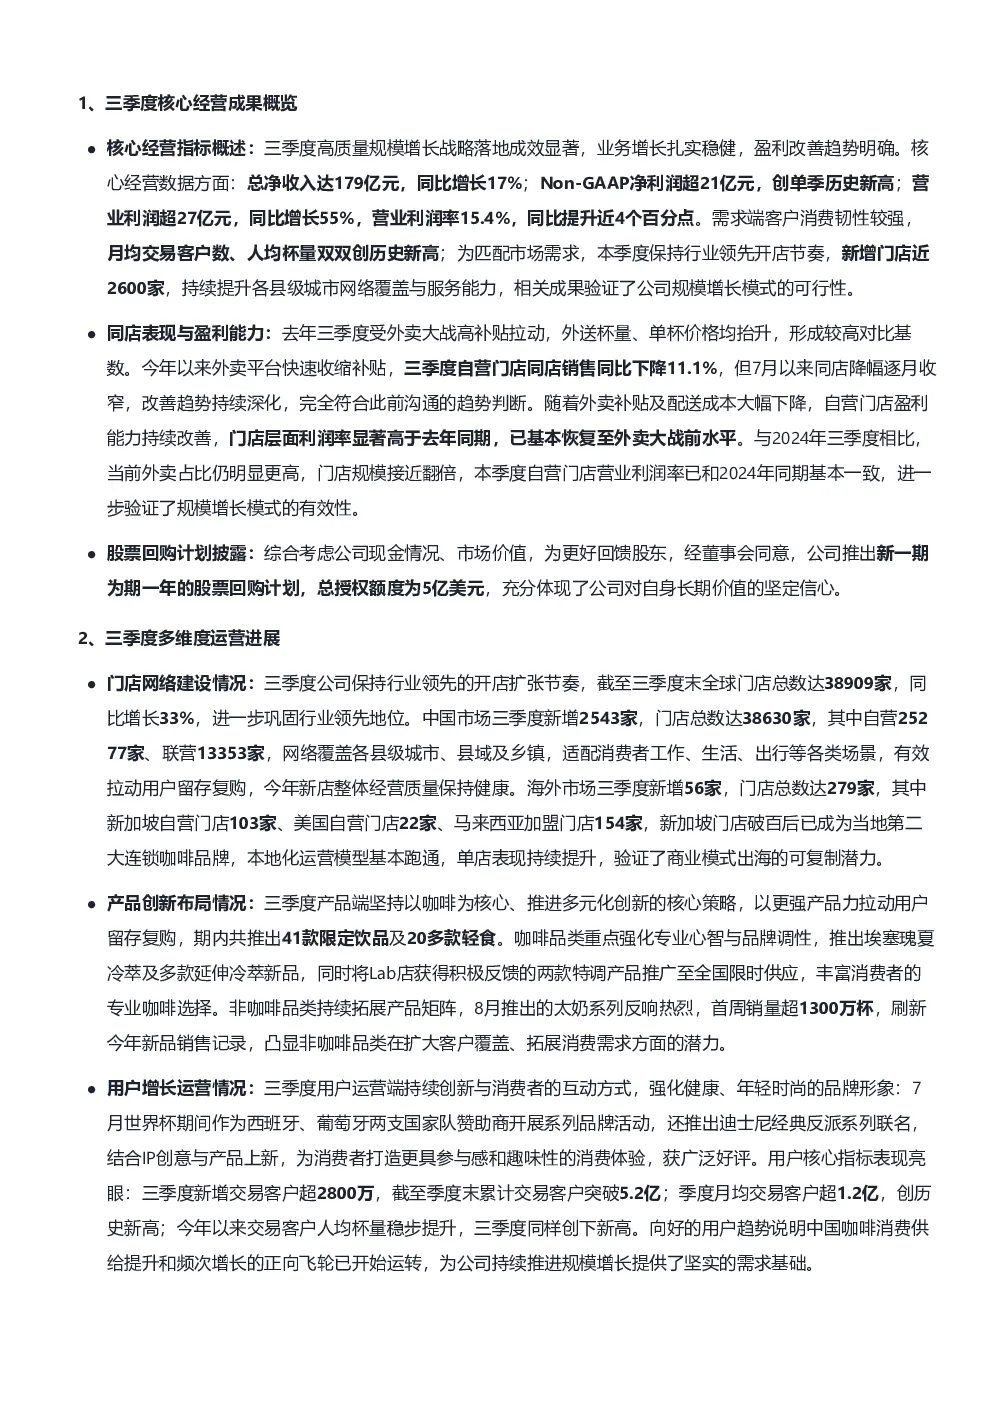
核心经营指标概述
三季度公司高质量规模增长战略成效显著,业务稳健增长,盈利改善明显。总净收入达179亿元,同比增长17%;Non-GAAP净利润超21亿元,创单季历史新高;营业利润超27亿元,同比增长55%,营业利润率15.4%。需求端客户消费韧性强,月均交易客户数、人均杯量创历史新高;新增门店近2600家,持续提升县级城市网络覆盖,验证规模增长模式可行性。
同店表现与盈利能力
自营门店同店销售同比下降11.1%,但7月以来降幅逐月收窄,改善趋势持续。外卖补贴及配送成本下降,自营门店盈利能力持续改善,利润率已基本恢复至外卖大战前水平。当前外卖占比仍高,门店规模接近翻倍,自营门店营业利润率已与2024年同期基本一致,进一步验证规模增长模式有效性。
股票回购计划
公司推出新一期为期一年的股票回购计划,总授权额度为5亿美元,体现对自身长期价值的坚定信心。
三季度多维度运营进展
门店网络建设
截至三季度末全球门店总数达38909家,同比增长33%;中国市场新增2543家至38630家,其中自营25277家、联营13353家;海外市场新增56家至279家,新加坡门店破百成为当地第二大咖啡品牌,本地化运营模型基本跑通。
产品创新布局
推出41款限定饮品及20多款轻食,太奶系列首周销量超1300万杯。咖啡品类强化专业心智,推出埃塞瑰夏冷萃等新品;非咖啡品类持续拓展,凸显扩大客户覆盖潜力。
用户增长运营
新增交易客户超2800万,累计突破5.2亿;季度月均交易客户超1.2亿,创历史新高;人均杯量稳步提升。世界杯及迪士尼联名活动获广泛好评,正向飞轮已开始运转。
可持续发展实践
新加坡与心理卫生学院等机构合作推广心理健康议题;国内启动贵州普安星光计划助力青少年足球发展;向西藏吉隆口岸泥石流灾害捐赠支持救援及重建。
未来战略方向概述
公司聚焦高质量规模增长,保持行业领先扩张节奏,强化品牌心智、产品创新、便捷交付和综合性价比,依托数字化能力提升经营效率,持续扩大市场份额。
三季度详细财务数据披露
营收及构成
总净收入179亿元,同比增长17%;GMB达207亿元,同比增长20%。自营门店营收129亿元,同比增长17%,同店销售同比下降11.1%;联营门店营收42亿元,同比增长12%。现制饮品净收入124亿元,占总净收入69%。
现金流与回购进展
经营活动净现金流达41亿元,总现金储备达143亿元,净现金111亿元。已累计回购9600万股A级普通股,总对价3.91亿美元;现有5亿美元回购授权仍在执行,新推出1年期5亿美元回购计划。
机构问答核心内容
国内开店空间与节奏
长期开店空间取决于中国咖啡消费需求增长潜力,而非静态门店数字。对标成熟国家,中国咖啡消费渗透率和饮用频次有巨大提升空间。公司客户规模稳步扩大,月均交易客户和人均杯量持续刷新记录,为持续开店提供支撑。未来将坚持以客户需求为驱动,保持有竞争力的开店节奏。
Q&A
- 整体财务业绩、门店扩张及股东回报:三季度总净收入同比增长17%至179亿元,Non-GAAP净利润超21亿元创单季新高,营业利润超27亿元同比增长55%,营业利润率15.4%。门店净增近2690家,自营门店同店销售同比下降11.1%,但7月以来跌幅逐月收窄。推出总授权额度5亿美元为期一年的股票回购计划。
- 国内外门店网络扩张详情及运营表现:全球门店总数达38909家,同比增长33%。中国市场净增2543家至38630家,自营25277家,联营13353家。国际市场净增56家至279家,新加坡自营门店103家,美国22家,马来西亚加盟154家。新加坡门店破百成为当地第二大咖啡品牌。
- 产品创新、客户增长、可持续发展进展及未来展望:推出41款现制饮品及20多款轻食,太奶系列首周销量超1300万杯。季度新增交易客户超2800万,累计突破5.2亿,月均交易客户超1.2亿,人均杯量创历史新高。可持续发展方面,新加坡与心理卫生学院等机构合作支持心理健康议题,国内启动贵州普安星光计划助力青少年足球发展,向西藏吉隆口岸泥石流灾害捐赠支持救援及重建。未来将聚焦高质量规模增长,保持行业领先扩张节奏,强化核心竞争力,持续扩大市场份额。
- 详细财务数据及成本利润结构:产品销售收入136亿元,现制饮品收入124亿元。自营门店收入129亿元,联营门店收入42亿元。材料成本占比38%,配送费用占比10%,销售及营销费用占比5.5%。GAAP营业利润28亿元,营业利润率15.4%;Non-GAAP营业利润30亿元。净利润19.8亿元,净利率10.4%;Non-GAAP净利润21亿元创单季新高,净利率12%。经营活动产生净现金41亿元,现金储备达143亿元,净现金111亿元。
- 国内市场长期开店空间及开店节奏预期:长期开店空间取决于中国咖啡消费需求增长潜力。中国咖啡消费仍在培养阶段,渗透率和饮用频次有巨大提升空间。公司客户规模稳步扩大,月均交易客户和人均杯量持续刷新记录。公司将保持有竞争力的开店节奏,以健康门店经济模型为基础扩大网络规模。
- 同店销售趋势细节及未来预期:去年7至8月外卖大战高峰形成高基数,今年平台补贴大幅退坡导致外卖杯量下降,三季度同店销售同比下降11.1%,但7月以来降幅逐月收窄。四季度以来改善势头进一步增强。同店增长指标在不同发展阶段意义不同,瑞幸仍处于快速扩张阶段,业绩增长来自持续扩大的门店网络和整体运营效率提升。