猜你想问
这份研报的核心内容是什么?
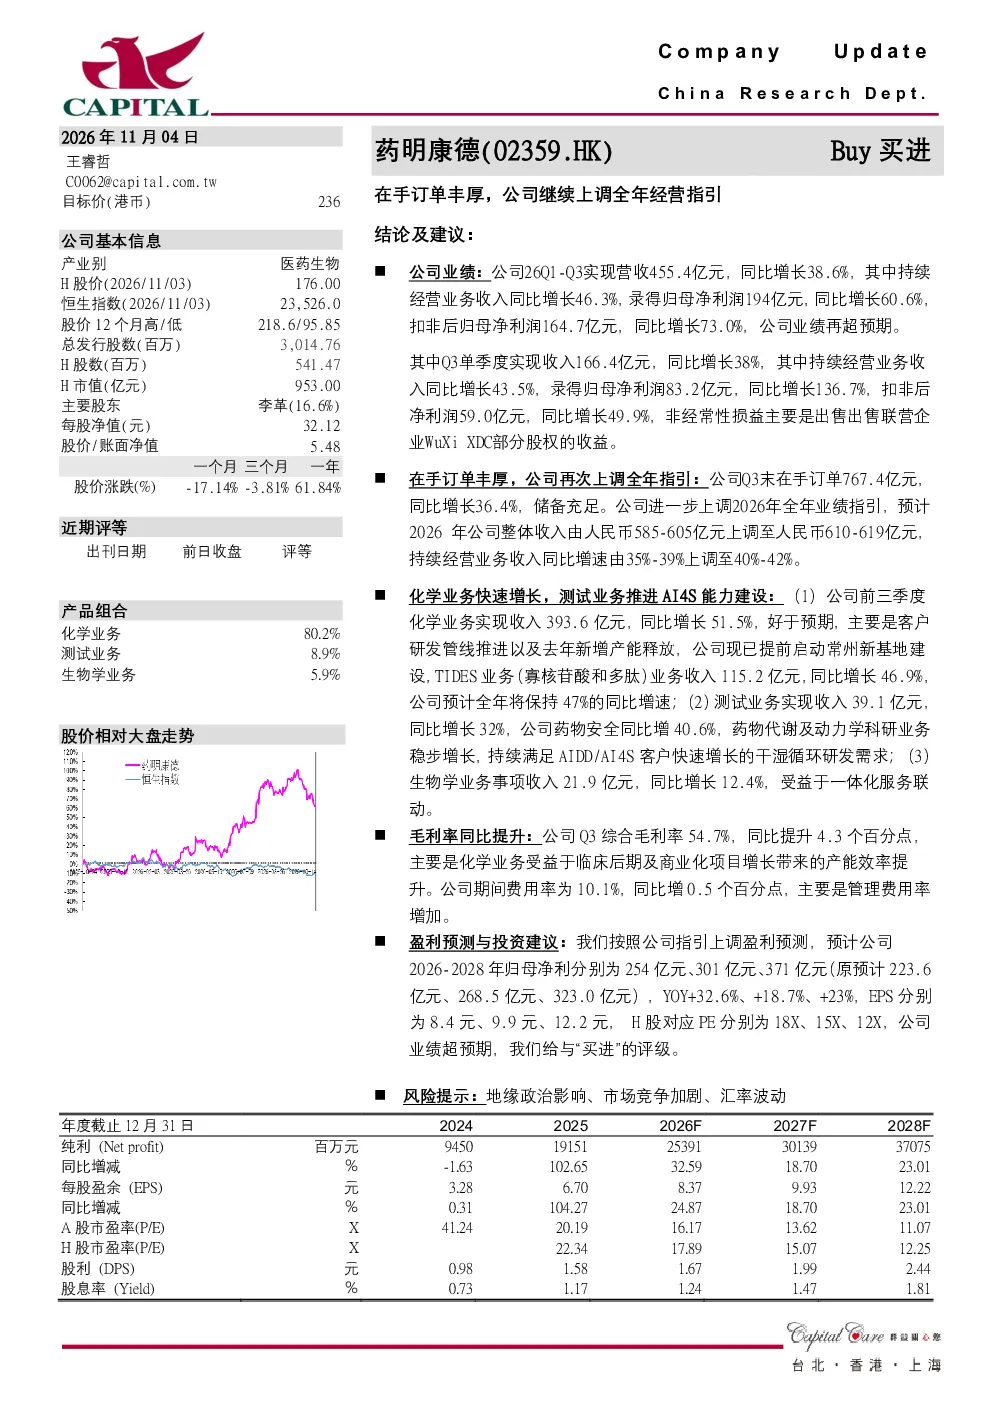
药明康德2026年Q1-Q3实现营收455.4亿元,同比增长38.6%;归母净利润194亿元,同比增长60.6%。Q3单季度收入166.4亿元,同比增长38%,归母净利润83.2亿元,同比增长136.7%。Q3末在手订单767.4亿元,同比增长36.4%。公司上调2026年全年业绩指引至收入610-619亿元,持续经营业务收入增速40%-42%。化学业务收入393.6亿元,同比增长51.5%;测试业务收入39.1亿元,同比增长32%;生物学业务收入21.9亿元,同比增长12.4%。Q3综合毛利率54.7%,同比提升4.3个百分点。2026-2028年归母净利预计分别为254亿元、301亿元、371亿元,YOY增速32.6%、18.7%、23%
药明康德所在的赛道/行业发展趋势如何?
药明康德所在的医药研发外包(CRO)行业受益于全球医药创新投入增加和个性化医疗需求提升,持续保持高增长。公司化学业务、测试业务和生物学业务均实现显著增长,化学业务预计全年保持47%增速,测试业务满足AIDD/AI4S客户需求,生物学业务受益于一体化服务联动。行业竞争加剧,但头部企业凭借技术优势和订单积累仍将保持领先地位
这份报告重点分析了哪些方向?
报告重点分析了药明康德的业绩表现、业务板块增长情况及未来业绩指引。化学业务是主要收入来源,测试业务和生物学业务增长稳健。报告还关注了公司毛利率提升、盈利预测上调以及投资建议。此外,报告也提及了公司业务板块的具体表现,如化学业务的TIDES业务、测试业务的药物安全等
当前医药研发外包(CRO)行业的市场现状如何?
当前医药研发外包(CRO)行业市场处于快速发展阶段,全球医药创新投入持续增加推动行业需求。头部企业如药明康德凭借技术实力和客户资源优势,市场份额持续扩大。然而,行业竞争也日趋激烈,新进入者不断涌现,对现有企业形成挑战。同时,地缘政治、汇率波动等因素也可能对行业产生影响
这份研报提到了哪些风险提示?
报告提示的地缘政治影响可能对跨国业务造成不确定性,市场竞争加剧可能压缩利润空间,汇率波动则可能影响公司财务表现。此外,行业监管政策变化、技术迭代风险以及客户集中度较高也可能带来潜在风险。投资者需关注这些因素对公司未来业绩的潜在影响