猜你想问
这份研报的核心内容是什么?
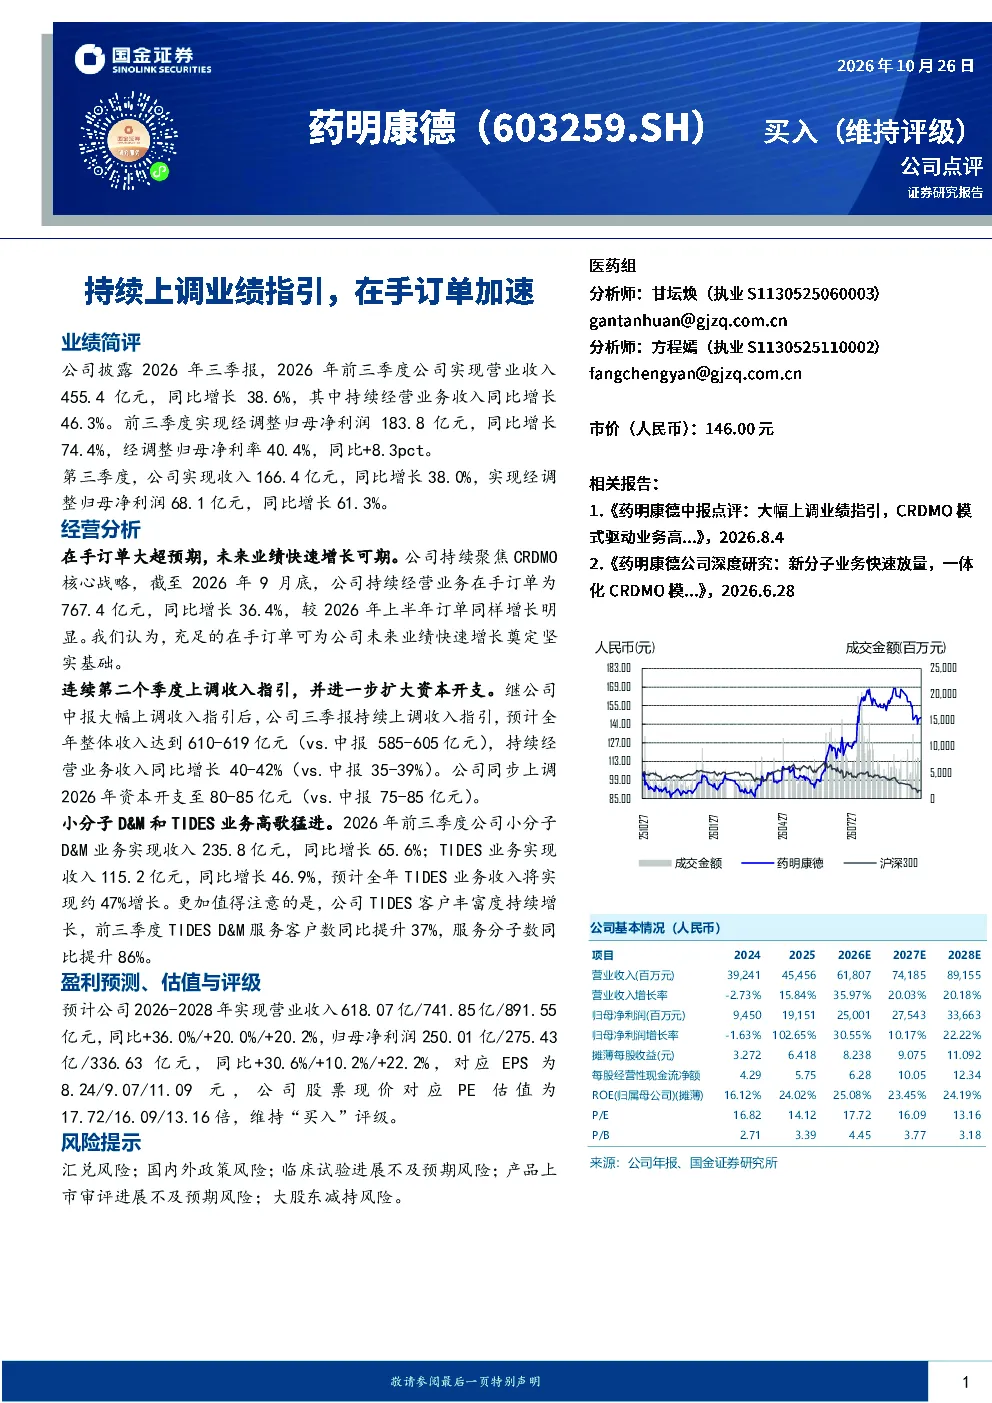
本报告显示公司2026年前三季度营业收入455.4亿元,同比增长38.6%,经调整归母净利润183.8亿元,同比增长74.4%。公司在手订单大幅超预期,截至2026年9月底达767.4亿元,同比增长36.4%,连续第二个季度上调全年收入指引至610-619亿元,持续经营业务收入预计同比增长40-42%
医药生物行业发展趋势如何?
医药生物行业持续保持增长态势,公司小分子D&M业务收入235.8亿元,同比增长65.6%;TIDES业务收入115.2亿元,同比增长46.9%。预计全年TIDES业务收入约增长47%,客户丰富度持续提升,D&M服务客户数同比提升37%,服务分子数同比提升86%
报告重点分析了哪些方向?
报告重点分析了公司在手订单的加速增长及对未来业绩的支撑作用,详细披露了持续经营业务在手订单767.4亿元,同比增长36.4%的亮眼数据。同时,报告上调了公司全年收入指引至610-619亿元,并预测2026-2028年营业收入及归母净利润的持续增长
当前市场对医药生物行业的现状判断是什么?
当前医药生物行业市场表现积极,公司业绩持续超预期,在手订单充足,未来增长可期。小分子D&M业务及TIDES业务均实现高速增长,客户数量与服务规模显著提升,行业整体竞争格局稳定,头部企业优势明显
研报中提到了哪些风险提示?
研报提示的主要风险包括汇兑风险、国内外政策风险、临床试验进展不及预期风险、产品上市审评进展不及预期风险以及大股东减持风险。这些风险因素可能对公司业绩和估值产生一定影响
你可能感兴趣
在手订单高增长,业绩持续加速
机械设备国金证券2026-08-24
业绩加速成长,大额在手订单持续增加
信息技术华鑫证券2019-10-31
公司动态点评:2022年Q3业绩报告点评:在手订单加速交付,持续看好储能等业务高速增长
长城证券2022-10-26
2023年半年报点评:业绩短期承压,在手订单饱满印证信创持续加速
民生证券2023-08-21
红包 康龙化成 2026H1简评 订单加速兑现 全年收入指引上调
未知机构2026-08-21
维蒂技术发布2026年业绩指引大超市场预期在手订单新高
未知机构2026-02-13
FY26Q3业绩点评及业绩说明会纪要:业绩与指引双双超预期,GB300+Rubin系列5000亿美金在手订单清晰可见
电子设备华创证券2025-11-21
玫瑰潍柴动力Q2业绩会增量信息总结 气发指引大幅上调 SOFC已有MW级订单
未知机构2026-09-04
中金电新 2Q26海外电力设备业绩追踪之GEV 上调2026全年指引 新签订单强劲
未知机构2026-07-22
礼物海外临床CRO Medpace 26Q3业绩总结 净新签订单创历史新高 上调全年盈利指引
未知机构2026-10-23