猜你想问
这份研报的核心内容是什么?
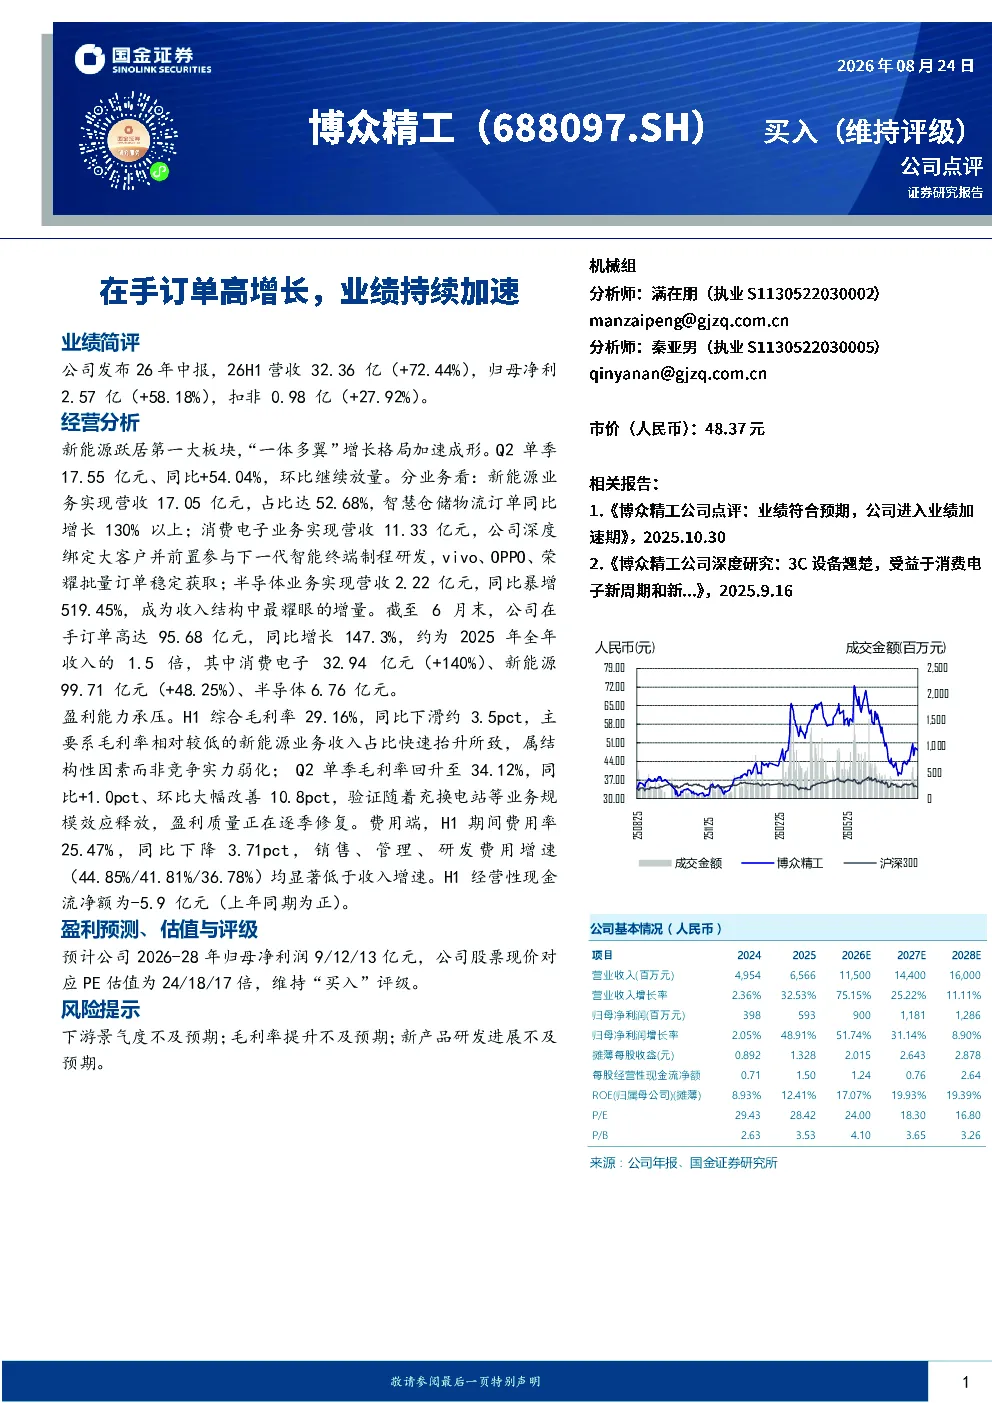
该研报分析公司在2026年中期业绩表现强劲,营收32.36亿元,同比增长72.44%;归母净利润2.57亿元,同比增长58.18%。主要增长动力来自新能源业务,营收达17.05亿元,占比52.68%。公司在手订单高达95.68亿元,同比增长147.3%,其中消费电子、新能源、半导体业务均有显著增长。Q2单季毛利率回升至34.12%,显示规模效应释放带动盈利修复。预计2026-2028年归母净利润分别为9亿元、12亿元、13亿元,对应PE估值为24倍、18倍、17倍。
机械设备行业发展趋势如何?
研报指出,公司所属的机械设备行业正经历结构性调整,新能源业务占比提升明显,成为行业增长新引擎。智慧仓储物流、消费电子、半导体等领域需求持续旺盛,带动行业订单量增长。公司通过深耕新能源、消费电子等赛道,与vivo、OPPO、荣耀等大客户深度绑定,获取稳定订单。行业未来发展趋势将更加注重技术创新和智能化升级,规模效应和成本控制能力将成为企业核心竞争力。
报告重点分析了哪些方向?
报告重点分析了公司业务结构、订单情况和盈利能力。业务结构方面,新能源业务已成为公司第一大板块,智慧仓储物流订单同比增长130%以上,消费电子和半导体业务也保持高速增长。订单情况显示,公司在手订单高达95.68亿元,同比增长147.3%,其中消费电子、新能源业务订单增长显著。盈利能力方面,尽管H1综合毛利率有所下滑,但Q2单季毛利率已回升至34.12%,期间费用率同比下降3.71个百分点,显示公司盈利能力逐步修复。
当前市场对该公司有何判断?
市场对该公司业绩表现给予积极评价,认为公司在手订单高增长,业绩持续加速,展现出较强的成长性。公司业务结构优化,新能源业务占比提升,符合行业发展趋势。同时,公司通过深度绑定大客户,确保了订单的稳定性。尽管毛利率短期有所下滑,但长期来看,规模效应和费用控制能力有望带动盈利持续改善。公司估值处于合理区间,未来发展潜力较大。
研报提到了哪些风险提示?
研报提示了几个潜在风险:首先,下游景气度可能不及预期,影响公司业务增长;其次,毛利率提升可能不及预期,主要受新能源业务占比提升影响;最后,新产品研发进展可能不及预期,影响公司长期竞争力。此外,H1经营性现金流净额为-5.9亿元,上年同期为正,需关注公司现金流状况。这些风险因素可能对公司业绩产生不利影响。