猜你想问
这份研报主要分析了什么内容?
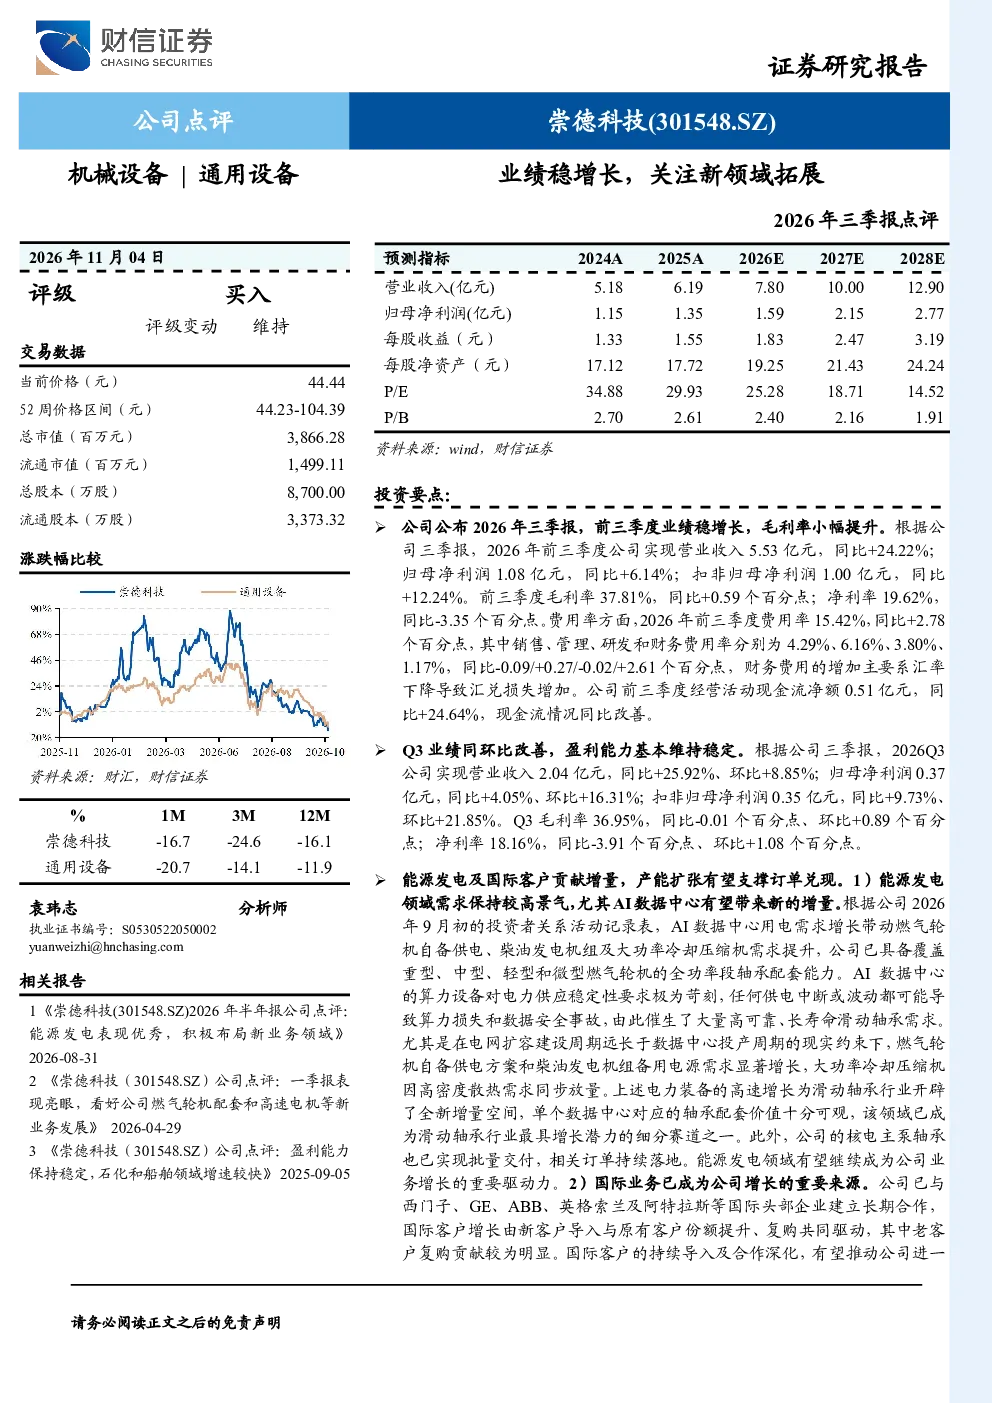
这份研报主要分析了公司2026年前三季度的业绩表现,包括营业收入、净利润等关键财务数据,以及季度业绩的同比环比变化。报告还探讨了公司业绩增长的驱动力,如能源发电领域、国际业务和产能扩张等方面的进展。此外,研报还提供了投资建议和风险提示,帮助投资者全面了解公司的经营状况和发展前景。
能源发电领域的发展趋势如何?
能源发电领域的发展趋势向好,需求保持较高景气度。AI数据中心带动燃气轮机自备供电、柴油发电机组及大功率冷却压缩机需求提升,公司已具备覆盖全功率段燃气轮机轴承配套能力。核电主泵轴承实现批量交付,显示出该领域成为最具增长潜力的细分赛道之一。这些因素共同推动公司在能源发电领域的业务增长。
报告重点分析了哪些方面?
报告重点分析了公司业绩增长的驱动力,包括能源发电领域的业务拓展、国际业务的增长情况以及产能扩张计划。此外,报告还详细解读了公司财务数据的季度表现,如营收、净利润、毛利率和净利率的变化情况,以及费用率的变动原因。这些分析有助于投资者深入理解公司的经营策略和发展方向。
当前市场对公司的判断是什么?
当前市场对公司的判断是积极的。公司2026年前三季度业绩稳增长,展现出较强的市场竞争力。特别是在能源发电领域和国际业务方面,公司取得了显著进展,显示出良好的发展潜力。同时,公司产能扩张计划也在稳步推进,为未来的业绩增长奠定了基础。这些因素共同提升了市场对公司的信心。
研报提到了哪些风险提示?
研报提到了多个风险提示,包括能源发电领域需求不及预期、核电及燃机产品订单交付不及预期、国际客户拓展和份额提升不及预期、新厂房建设及产能释放不及预期、汇率波动导致汇兑损失增加,以及应收账款回收及存货消化不及预期等。这些风险因素可能对公司未来的经营业绩产生不利影响,投资者需密切关注。
你可能感兴趣
2026年三季报点评:业绩稳增长,海外市场和新业务值得关注
财信证券2026-11-02
2024年三季报点评:Q3业绩符合预期,并购拓展海事等新领域
综合民生证券2024-10-24
2022年三季报点评:新领域拓展顺利,业绩稳定增长
东方财富2022-10-27
2026年三季报点评:双主业驱动业绩增长,新材料持续拓展
财信证券2026-10-30
2026年三季报点评:业绩较快增长,平台化能力持续拓展
国信证券2026-10-29
北交所信息更新:三季报业绩稳增长,逐季增投研发+产业贴息政策催化新领域产品布局
开源证券2022-11-02
2021年报点评:业绩稳健增长,积极拓展半导体、新能源汽车、元宇宙等新领域
东方财富2022-04-08
2026年三季报点评:Q3业绩延续稳增长,持续增长确定性高
国信证券2026-10-26
业绩稳增长,大兆瓦和海外市场表现亮眼2026年三季报点评
电气设备财信证券2026-10-29
2026年三季报点评:起降系统主业稳中提质,民航与检测业务拓展成长空间
国防军工东吴证券2026-11-01