猜你想问
这份研报的核心内容是什么?
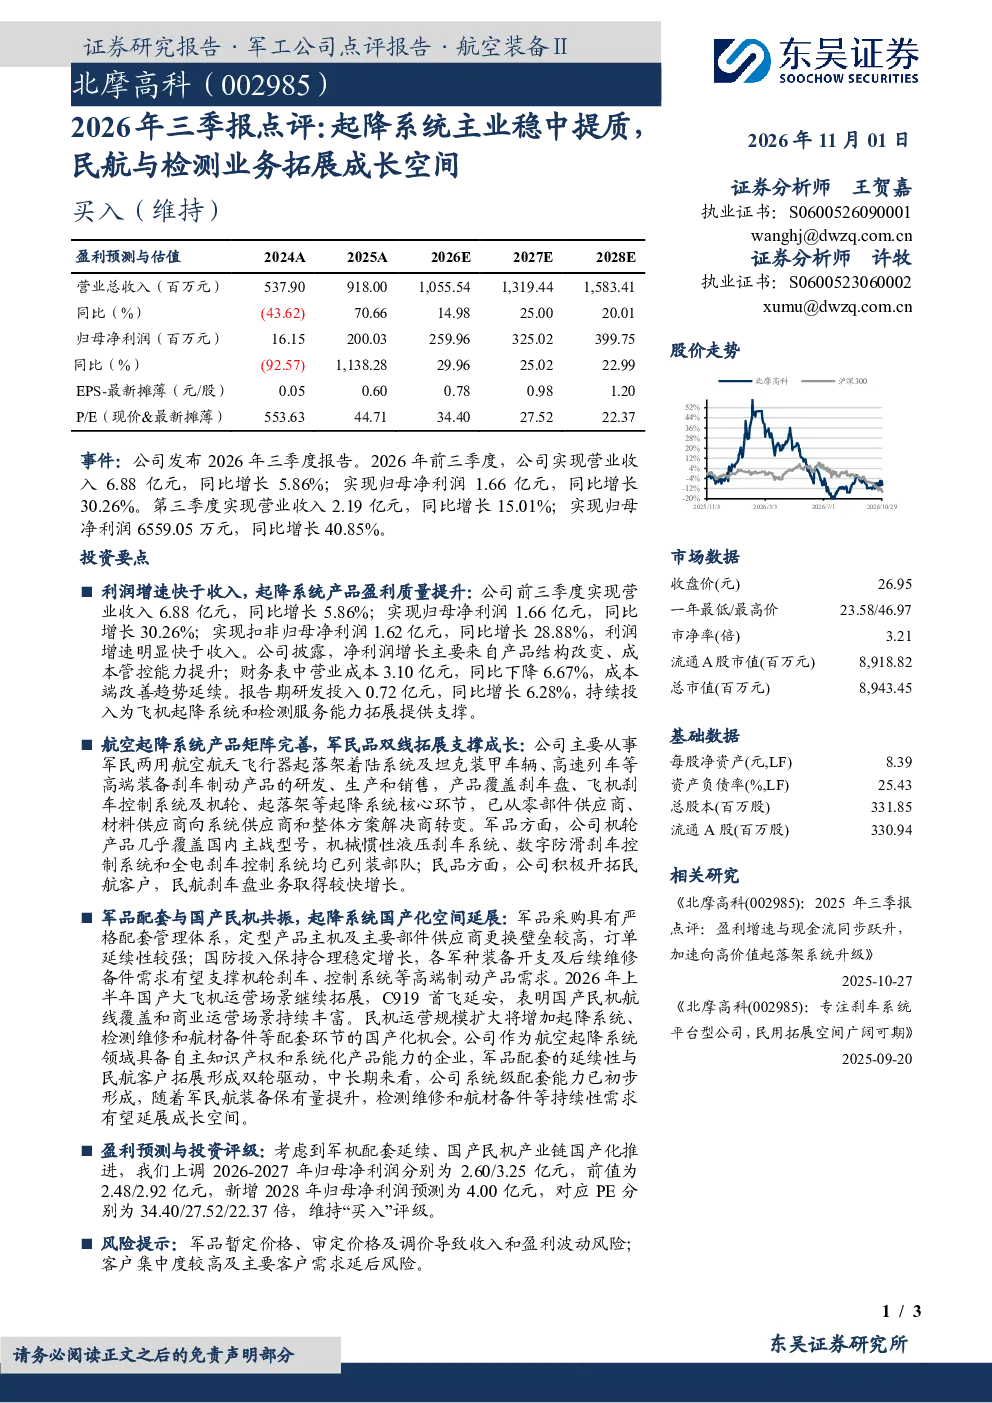
这份研报主要点评了公司2026年前三季度的业绩表现,指出公司营业收入同比增长5.86%,归母净利润同比增长30.26%。净利润增长主要得益于产品结构改善和成本管控能力提升。报告还强调了公司在研发方面的持续投入,研发投入同比增长6.28%。此外,报告分析了公司在起降系统领域的业务拓展,包括产品矩阵完善、军民航双线拓展以及检测维修与航材备件需求的增长空间。最后,报告上调了公司2026-2028年的盈利预测,并维持了“买入”评级。
航空起降系统赛道的发展趋势如何?
航空起降系统赛道的发展趋势积极。随着军民航装备保有量的提升,对起降系统的需求持续增长。军品方面,采购壁垒高,订单延续性强,国防投入的稳定增长将支撑高端制动产品需求。民品方面,国产民机运营场景持续丰富,如C919首飞延安,增加了起降系统、检测维修和航材备件等国产化机会。公司作为具备自主知识产权和系统化产品能力的企业,在军品配套与民航客户拓展方面形成双轮驱动,未来发展潜力较大。
研报重点分析了哪些方向?
研报重点分析了公司起降系统业务的产品矩阵完善情况,包括刹车盘、飞机刹车控制系统、机轮、起落架等核心环节,公司已从零部件供应商向系统供应商和整体方案解决商转变。报告还重点分析了公司军民航双线拓展的战略,军品方面已覆盖国内主战型号,民品方面积极开拓民航客户,民航刹车盘业务增长较快。此外,报告也关注了检测维修和航材备件等持续性需求的增长空间。
当前航空起降系统市场的现状如何?
当前航空起降系统市场呈现积极态势。军品市场方面,国防投入稳定增长,高端制动产品需求持续旺盛,公司机轮产品已覆盖国内主战型号,多种刹车系统已列装部队。民品市场方面,国产民机运营场景不断丰富,如C919首飞延安,带动了起降系统、检测维修和航材备件等国产化需求。公司作为航空起降系统领域的领先企业,受益于军民航双线拓展,市场地位稳固,未来发展空间广阔。
研报提到了哪些风险提示?
研报提示了几个主要风险:一是军品暂定价格、审定价格及调价风险,这可能影响军品业务的收入和利润。二是客户集中度较高及主要客户需求延后风险,如果主要客户的需求延后或减少,可能对公司业绩产生不利影响。此外,市场竞争加剧也可能对公司业务拓展带来挑战。这些风险需要投资者关注,并在投资决策中充分考虑。