猜你想问
这份报告的核心内容是什么?
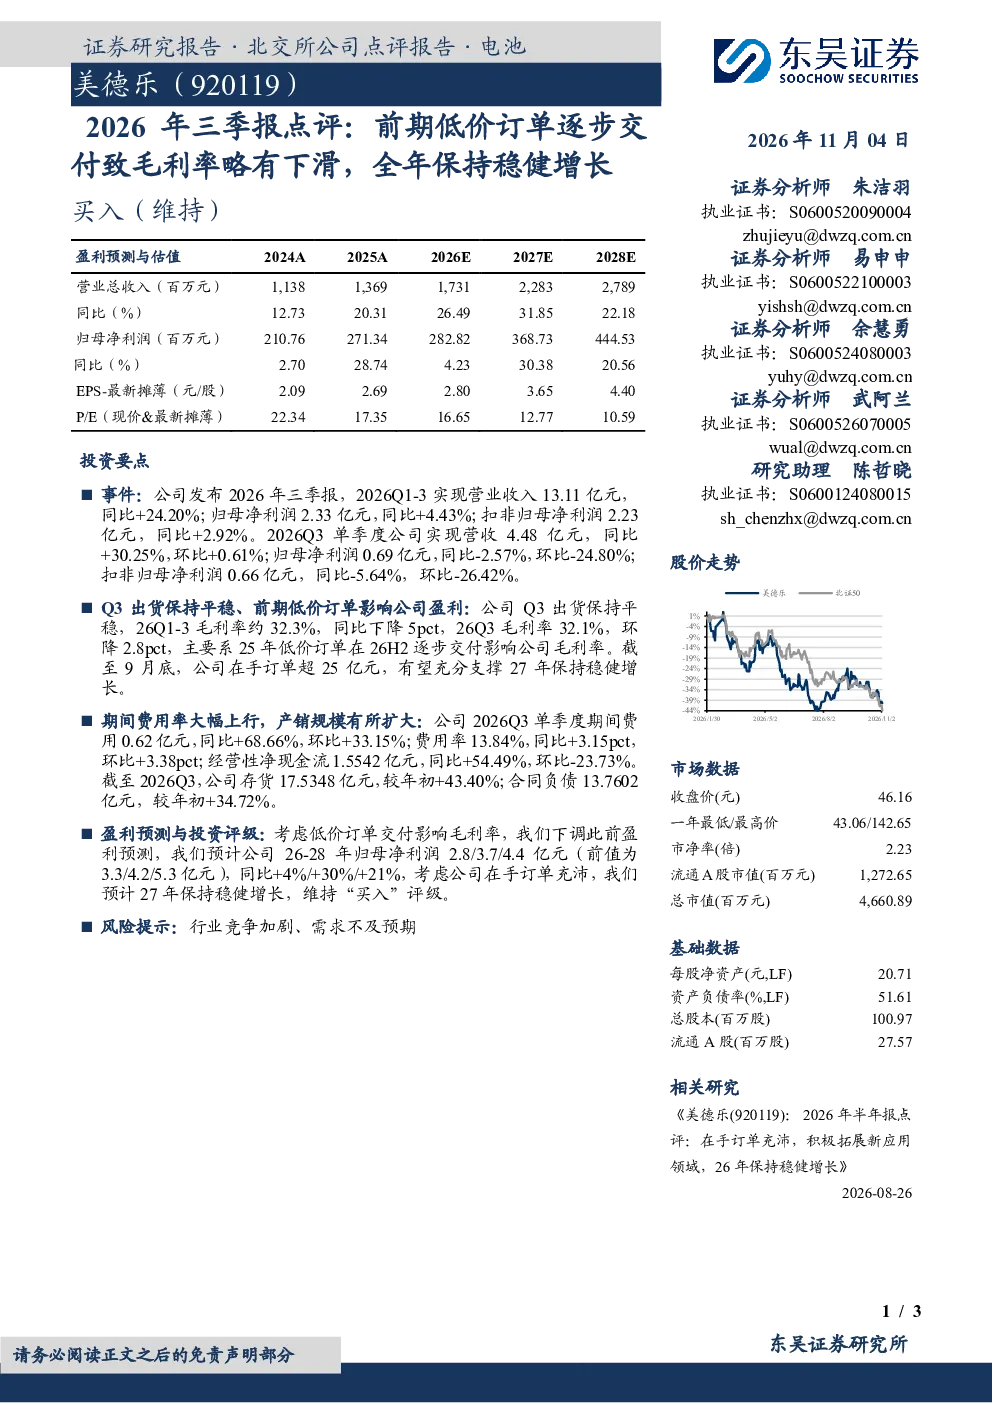
报告显示公司2026年Q1-3实现营业收入13.11亿元,同比+24.20%,归母净利润2.33亿元,同比+4.43%。Q3单季度营收4.48亿元,同比+30.25%,但归母净利润0.69亿元,同比-2.57%。主要原因是前期低价订单逐步交付导致毛利率下滑,26Q1-3及Q3毛利率分别为32.3%和32.1%(同比下降5pct和环比下降2.8pct)。期间费用率也大幅上行,Q3费用率达13.84%,同比+3.15pct。尽管短期盈利承压,但公司在手订单超25亿元,支撑未来增长。
当前行业发展趋势如何?
报告指出,低价订单交付对短期盈利造成影响,反映行业竞争加剧和价格压力。但公司在手订单充足,表明行业仍存在结构性机会。未来增长关键在于订单质量和执行效率,以及能否在竞争中获得有利定价。行业整体可能面临成本上升和利润率压缩的挑战,但龙头企业凭借规模和订单储备仍能保持稳健增长。
报告重点分析了哪些方面?
报告重点分析了低价订单交付对毛利率的影响,以及期间费用率上升的原因。同时关注了产销规模扩大带来的存货和合同负债增加问题。核心观点在于,短期盈利波动是正常现象,长期增长逻辑不变,主要支撑来自超25亿元在手订单。此外,报告还下调了未来三年盈利预测,维持买入评级,显示对长期前景的信心。
当前市场对该公司有何判断?
市场认为公司短期业绩受低价订单交付影响,但长期增长逻辑依然稳固,主要依据是充足的手订单储备。尽管毛利率和费用率面临压力,但公司仍维持买入评级,表明机构对行业长期前景和公司竞争优势持乐观态度。市场关注点在于公司能否有效管理成本,提升订单质量,以及应对行业竞争的能力。
研报提示了哪些风险?
研报提示的主要风险包括行业竞争加剧和需求不及预期。低价订单交付虽然短期内提升市场份额,但可能挤压利润空间,长期需警惕同质化竞争。此外,宏观经济波动和下游需求变化也可能影响公司业绩,需密切关注行业趋势和客户需求变化,以规避潜在风险。