猜你想问
贵州茅台2026年第三季度业绩表现如何?
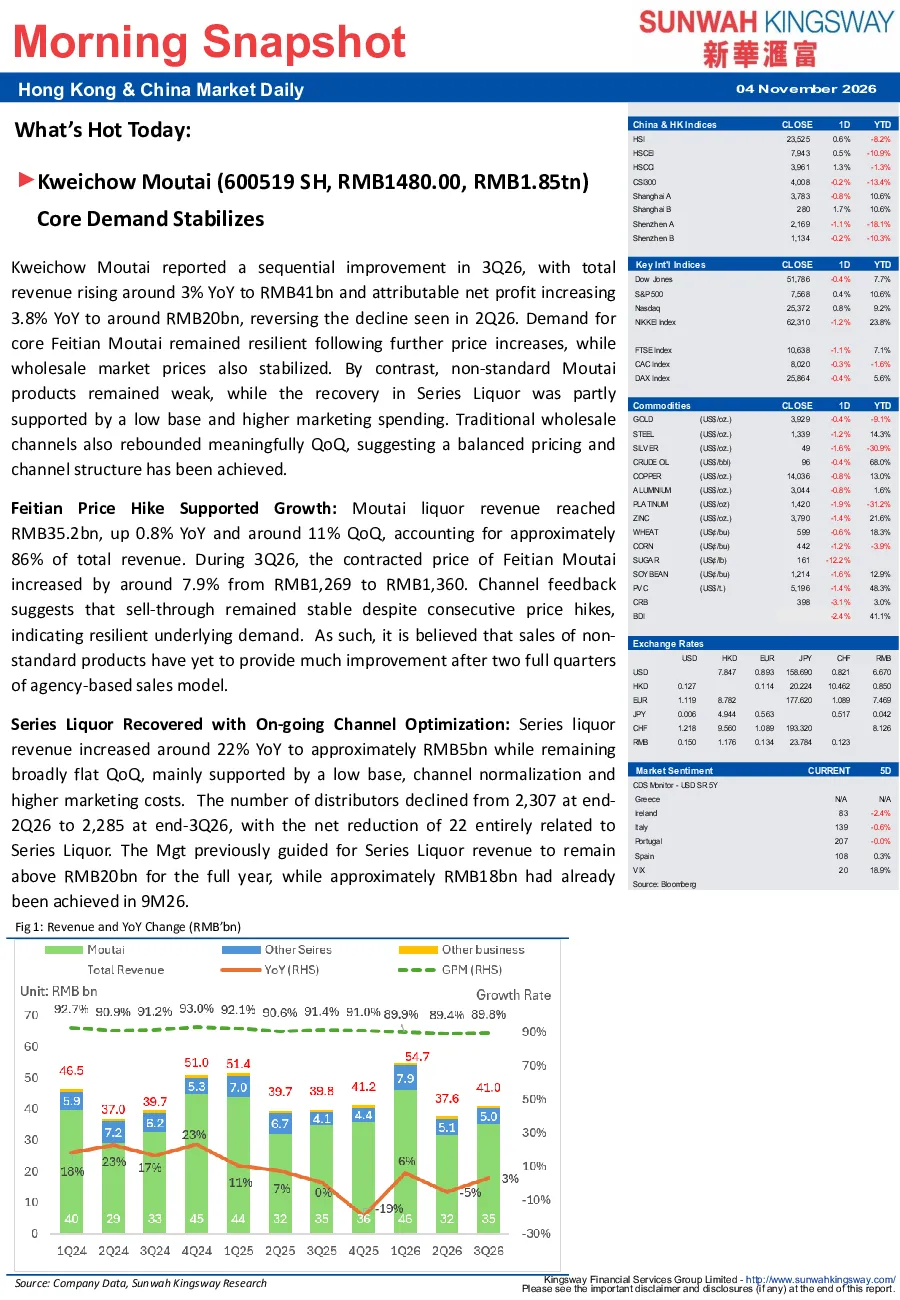
2026年第三季度,贵州茅台总收入同比增长约3%至410亿元人民币,归属于母公司净利润同比增长3.8%至约200亿元人民币,扭转了2026年第二季度的下滑态势。飞天茅台收入达352亿元人民币,同比增长0.8%,环比增长约11%,合同价格从1269元人民币上涨至1360元人民币,涨幅约7.9%,销量保持稳定。系列酒收入同比增长约22%,达到约50亿元人民币,主要得益于低基数、渠道正常化和营销成本增加。渠道结构方面,直销收入同比增长约40%至218亿元人民币,但占总收入比例从约64%下降至约53%。i茅台平台贡献约183亿元人民币,自营店收入承压,批发和代理收入同比下降约22%但环比反弹约29%
贵州茅台2026年第三季度利润及成本情况怎样?
2026年第三季度,贵州茅台毛利率约为89.8%,同比下降约1.6个百分点,环比增长0.4个百分点,主要受高毛利非标产品销售额较弱及生产成本上升影响。运营费用约为33亿元人民币,运营费用率从9.15%下降至8.2%。销售费用同比增长约33%,达到16亿元人民币,主要由于系列酒推广力度加大及旺季需求提升。管理费用下降约7%,税金及附加率下降至约15.1%。净利润同比增长3.8%,达到约200亿元人民币,净利率提升至约48.7%
贵州茅台2026年第三季度财务状况有何亮点?
2026年第三季度,贵州茅台产品销售收入约为451亿元人民币,同比增长约3%,显示现金回收持续稳健。截至2026年第三季度末,净现金约为499亿元人民币,库存环比基本稳定,约为614亿元人民币。合同负债环比下降约34%。这些数据显示贵州茅台的财务状况稳健,现金流充裕,为未来的发展提供了有力支撑
贵州茅台2026年第三季度市场观点及投资建议是什么?
市场观点方面,贵州茅台的业务自2026年第二季度表现出的疲软状态已趋于稳定,飞天茅台终端销售保持稳定,基础需求和定价能力依然稳固。预计贵州茅台将优先平衡各渠道价格,恢复健康的生态系统。i茅台作为重要定价基准,过度的低价供应可能损害经销商盈利能力。盈利预测显示,鉴于2026年前九个月利润已达到2025年全年营收的78%,预计全年盈利将保持稳定,并存在适度增长的可能性。投资建议方面,贵州茅台持续展现出强劲的需求、现金流创造能力和品牌实力。当前市盈率为2026年预期盈利的22倍、2027年预期盈利的20倍,预计股息收益率为3.5%
贵州茅台2026年第三季度研报存在哪些风险提示?
尽管贵州茅台2026年第三季度业绩表现稳健,但仍需关注一些潜在风险。首先,白酒行业竞争激烈,消费者偏好变化可能对茅台的销量和价格产生影响。其次,原材料成本上升可能对茅台的毛利率造成压力。此外,渠道改革过程中可能出现的不确定性,以及宏观经济波动对消费需求的影响,也是需要关注的因素。最后,政策变化,如税收政策调整,也可能对茅台的经营业绩产生影响