猜你想问
京沪高铁2026年三季报核心内容有哪些?
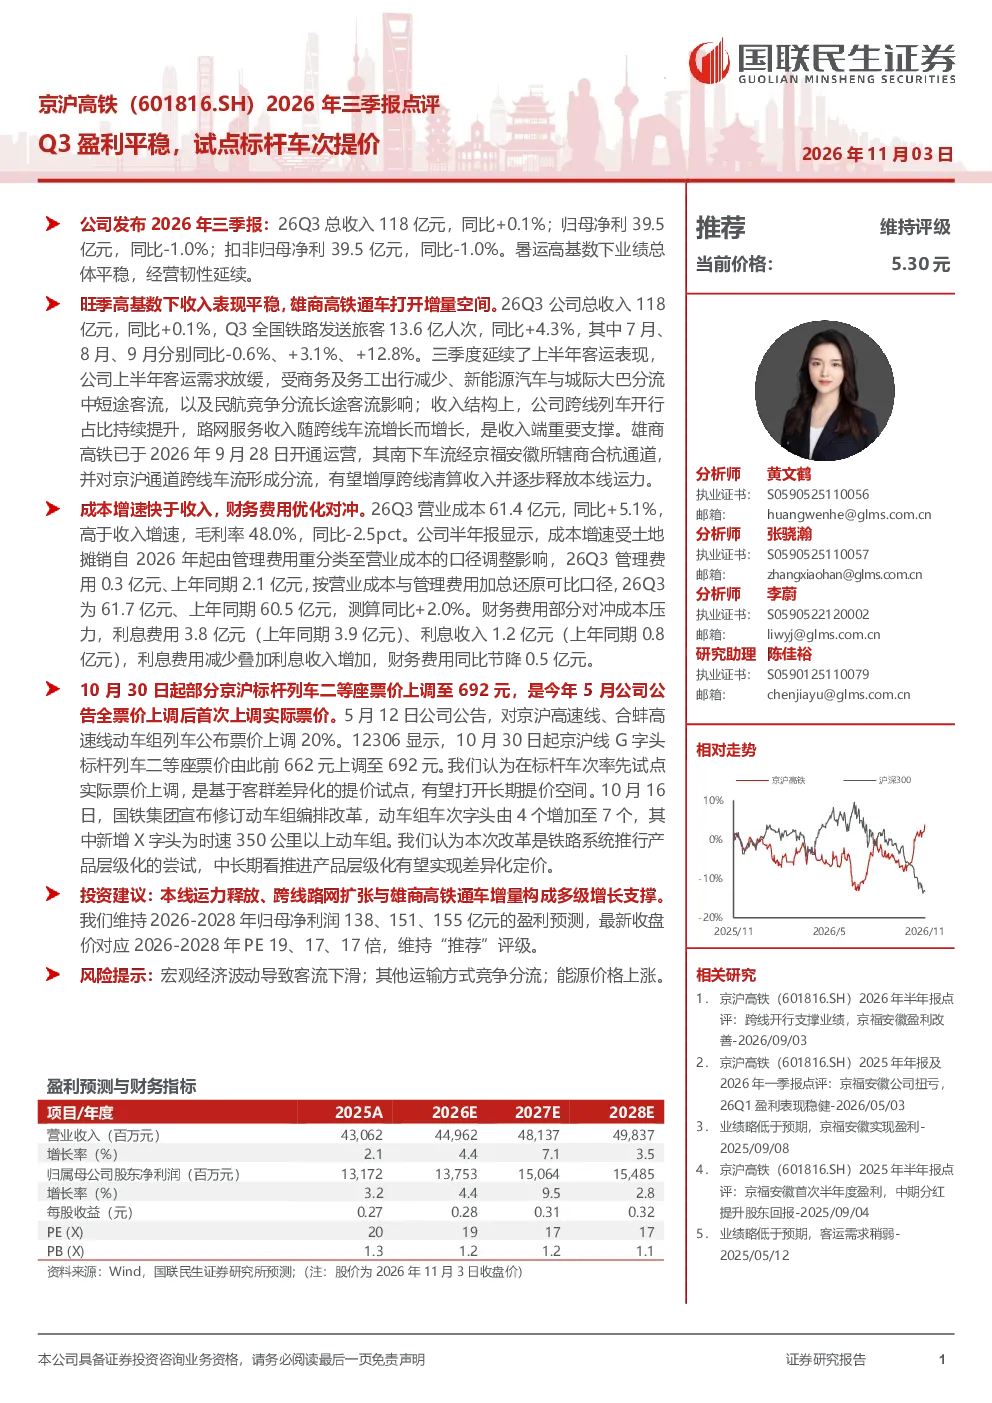
2026年Q3,京沪高铁总收入118亿元,同比微增0.1%;归母净利39.5亿元,同比微降1.0%。暑运高基数下业绩总体平稳,经营韧性延续。收入端受商务及务工出行减少、新能源汽车与城际大巴分流中短途客流,以及民航竞争分流长途客流影响,表现平稳。路网服务收入随跨线车流增长而增长,是收入端重要支撑。成本增速快于收入,主要受土地摊销重分类影响,按可比口径同比+2.0%。财务费用优化对冲成本压力,利息费用同比减少0.5亿元。部分标杆列车二等座票价上调至692元,是今年5月全票价上调后首次上调实际票价,有望打开长期提价空间。
铁路行业发展趋势如何?
铁路行业正经历客运需求结构调整,商务及务工出行减少,新能源汽车与城际大巴分流中短途客流,民航竞争分流长途客流。同时,铁路系统推行产品层级化,新增X字头为时速350公里以上动车组,中长期看推进产品层级化有望实现差异化定价。雄商高铁开通后,南下车流经京福安徽所辖商合杭通道,对京沪通道跨线车流形成分流,有望增厚跨线清算收入并逐步释放本线运力。铁路作为高效率、绿色环保的交通方式,在综合交通运输体系中地位稳固,未来仍将受益于国家交通强国战略。
京沪高铁报告重点分析了哪些方向?
报告重点分析了京沪高铁Q3业绩表现,收入结构变化,成本费用控制,以及票价与产品层级化策略。Q3业绩总体平稳,但收入增速放缓,毛利率同比下滑2.5pct。收入结构上,跨线列车开行占比持续提升,路网服务收入是重要支撑。成本端受土地摊销重分类影响增速较快,财务费用优化对冲压力。票价方面,部分标杆列车二等座上调至692元,是差异化定价的试点,有望打开长期提价空间。产品层级化方面,国铁集团新增X字头动车组,中长期看有望实现差异化定价。
当前铁路市场现状如何判断?
当前铁路市场呈现客运需求结构调整态势,长途客流受民航竞争分流,中短途客流受新能源汽车与城际大巴分流。铁路系统正积极应对,通过产品层级化改革,如新增X字头高速动车组,探索差异化定价策略。京沪高铁作为铁路骨干线路,受客流结构变化影响,收入增速放缓,但经营韧性延续。雄商高铁开通后,南下车流分流至京福安徽所辖商合杭通道,对京沪通道跨线车流形成分流,需关注其对本线运力的影响。铁路作为绿色高效交通方式,在综合交通运输体系中地位稳固,未来仍将受益于国家交通强国战略。
京沪高铁研报提示了哪些风险?
京沪高铁研报提示的主要风险包括:宏观经济波动可能导致客流下滑;其他运输方式如新能源汽车、城际大巴、民航的竞争分流;能源价格上涨可能增加运营成本。此外,铁路行业政策变化、技术革新等也可能带来不确定性。需关注铁路客运需求变化趋势,以及铁路系统产品层级化改革对市场竞争格局的影响。铁路作为国家战略性基础设施,受政策影响较大,需持续关注行业政策动向。