猜你想问
京沪高铁前三季度业绩表现如何?
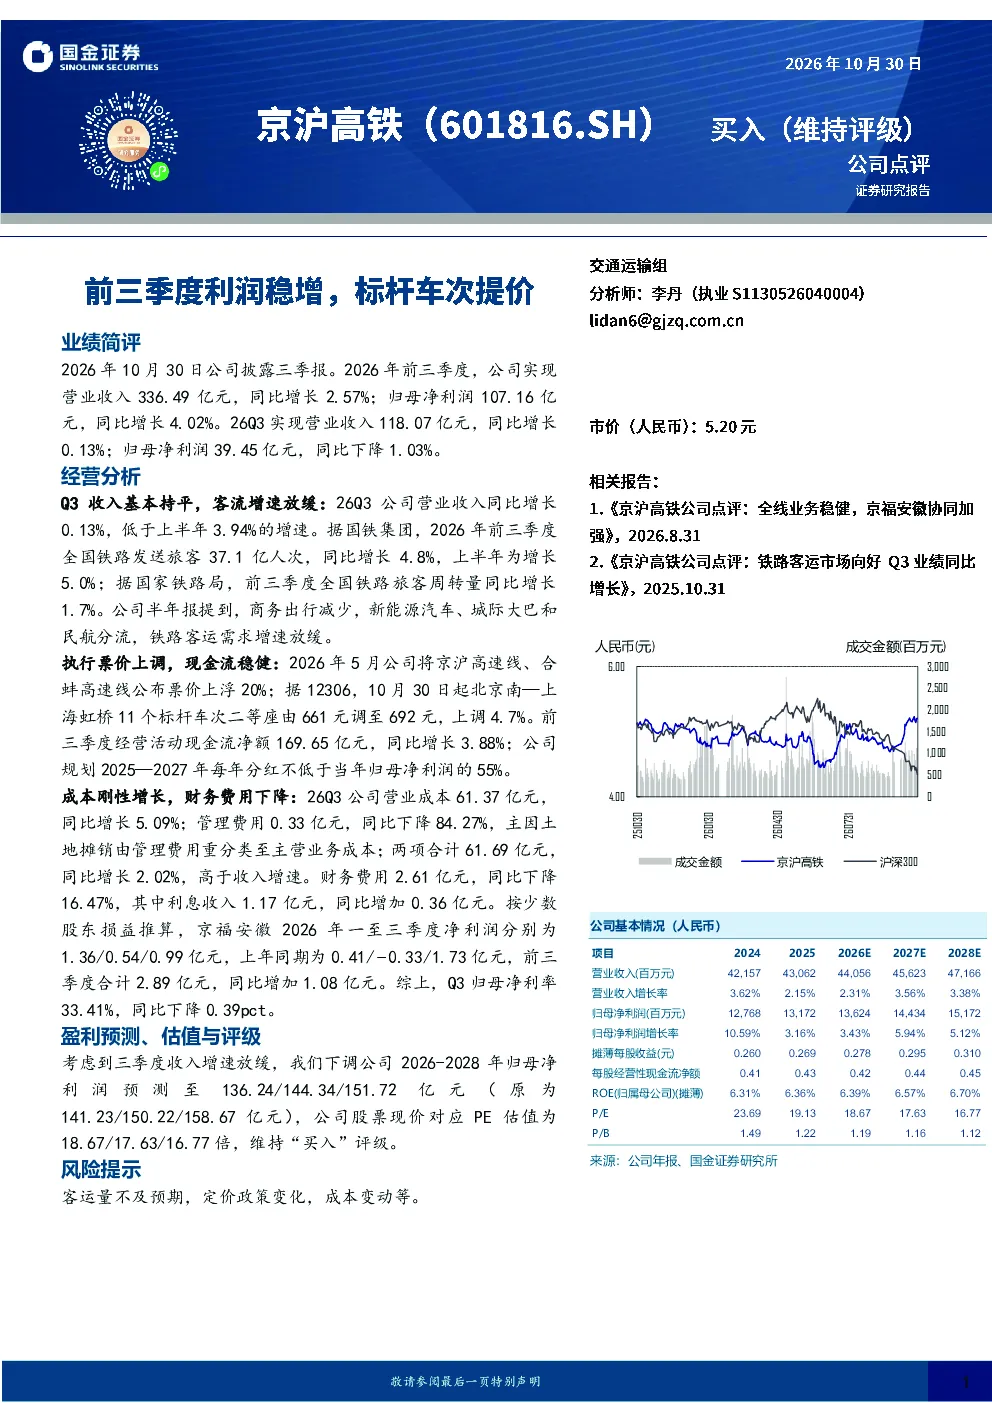
2026年前三季度,京沪高铁实现营业收入336.49亿元,同比增长2.57%;归母净利润107.16亿元,同比增长4.02%。其中,26Q3营业收入118.07亿元,同比增长0.13%;归母净利润39.45亿元,同比下降1.03%。执行票价上调对收入有一定支撑,但商务出行减少、新能源及城际交通分流导致客运需求增速放缓。
铁路客运行业发展趋势如何?
当前铁路客运面临商务出行减少、新能源汽车及城际大巴分流等挑战,客运需求增速放缓。同时,铁路通过上调标杆车次票价提升收入,并规划稳健的现金流和分红政策。未来铁路客运需在提升服务质量与应对多元化交通竞争间寻求平衡。
报告重点分析了哪些方面?
报告重点分析了京沪高铁前三季度营收增速放缓的原因,包括商务出行减少及交通方式分流;同时关注了公司通过上调票价提升标杆车次收入的策略;此外,还分析了成本刚性增长、财务费用下降以及京福安徽盈利改善等关键经营数据。
当前铁路客运市场状况如何?
当前铁路客运市场呈现需求增速放缓态势,主要受商务出行减少及新能源汽车、城际大巴等替代交通方式影响。铁路客运在保持客流稳定的同时,通过价格调整和提升服务质量来增强竞争力,但整体市场仍面临较大竞争压力。
研报提示了哪些风险?
研报提示的风险包括客运量不及预期、定价政策变化以及成本变动等。特别是商务出行波动可能影响铁路客流,票价调整政策的持续性以及运营成本上升可能对盈利能力带来压力。
你可能感兴趣
京沪高铁2026Q3业绩点评:前三季度利润稳增,标杆车次提价
国金证券2026-10-30
前三季度营收稳增、Q3业绩高增,战略转型成效初显
中泰证券2022-10-30
2024前三季度业绩点评:营收利润创新高,光学元件拥抱核心客户迎业绩高增
电子设备东吴证券2024-10-29
公司三季报点评报告:前三季度业绩高增,TGBT增长显著+营收结构进一步优化
华鑫证券2022-11-07
2023年三季度报点评:23Q3业绩承压、营收稳增,工业建筑新签高增
中泰证券2023-11-08
2023年三季度报告点评:23Q3营收稳增,研发投入致业绩阶段性承压
中泰证券2023-10-26
2023年三季报业绩点评:营收延续平稳增长,前三季度亏损收窄
民生证券2023-10-26
中国电信26Q3业绩点评前三季度 公司营收同比-3.59 主营
未知机构2026-10-23
渝农商行2024年三季度业绩点评:营收承压,息差企稳
金融国泰君安证券2024-10-03
渝农商行2024年三季度业绩点评:营收承压,息差企稳
国泰君安证券2024-10-30