猜你想问
京沪高铁2026年前三季度业绩表现如何?
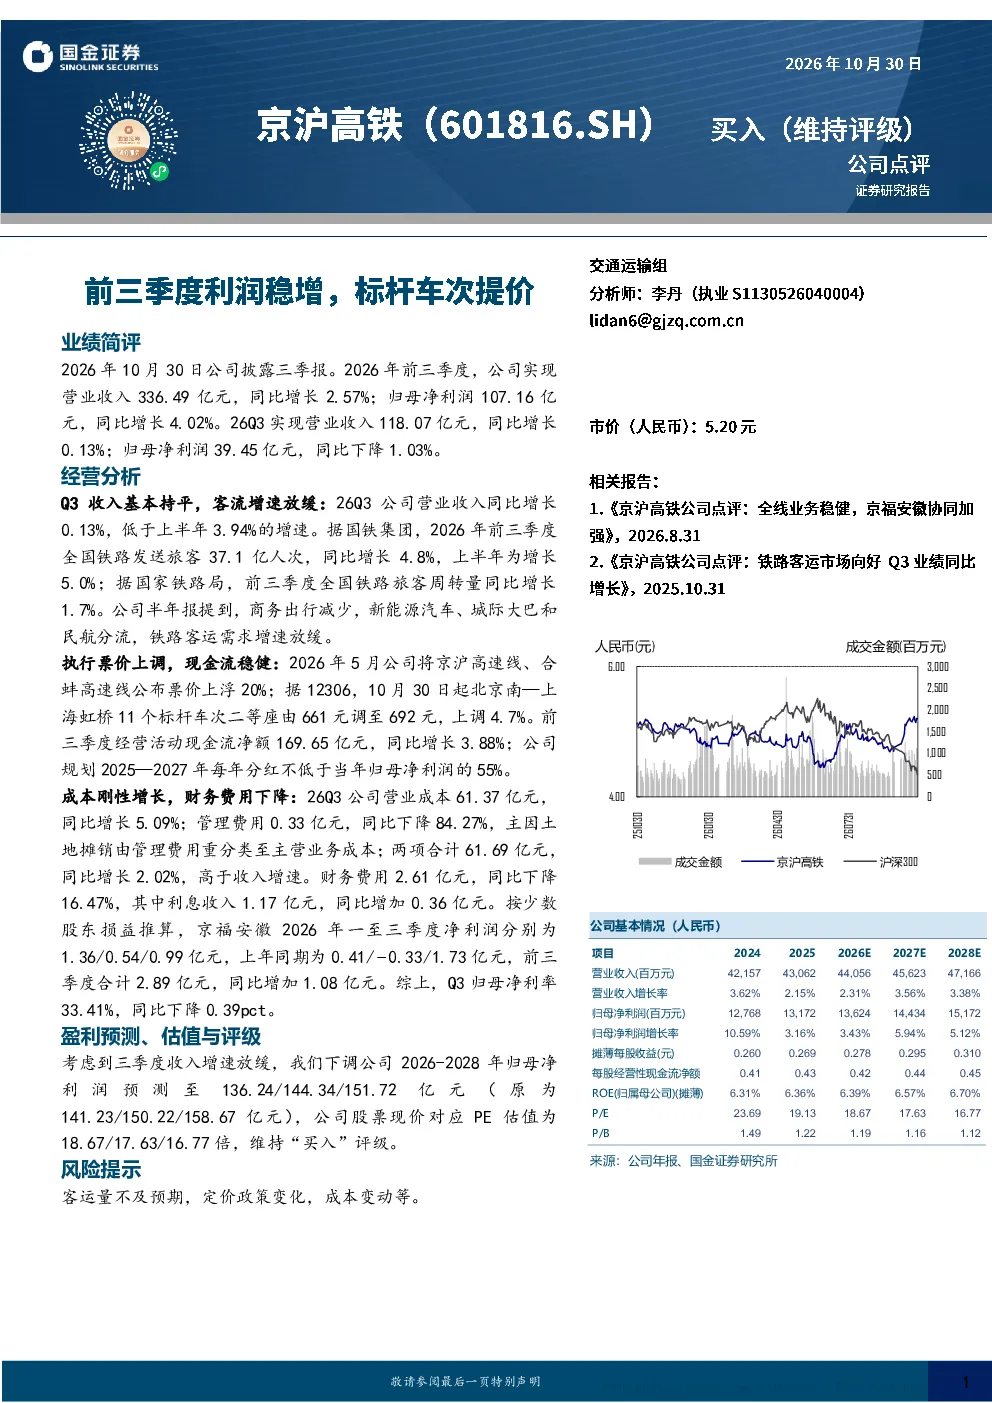
2026年前三季度,京沪高铁实现营业收入336.49亿元,同比增长2.57%;归母净利润107.16亿元,同比增长4.02%。其中第三季度营业收入118.07亿元,同比增长0.13%;归母净利润39.45亿元,同比下降1.03%。公司通过上调部分车次票价及优化成本控制,维持了整体利润的稳步增长。
铁路客运行业未来发展趋势怎样?
铁路客运行业正面临多渠道竞争,商务出行减少、新能源汽车及城际大巴发展、民航分流等因素导致客运需求增速放缓。同时,铁路通过票价调整和提升服务质量来应对挑战,未来可能继续受益于国家交通网络建设及高铁网络扩张。
研报对京沪高铁成本控制的分析重点是什么?
报告指出,京沪高铁成本存在刚性增长压力,2026年第三季度营业成本61.37亿元,同比增长5.09%。主要原因是能源成本上升及运营维护费用增加。尽管管理费用因土地摊销重分类大幅下降,但整体成本增速仍高于收入增速,对利润率形成一定压力。
当前铁路客运市场状况如何?
当前铁路客运市场呈现增速放缓态势,主要受宏观经济及出行习惯变化影响。商务出行减少,而旅游、探亲等刚性需求仍支撑一定客流。铁路客运在价格策略和出行便利性上保持优势,但需应对来自其他交通方式的竞争,市场格局仍在动态调整中。
研报提示的主要风险有哪些?
研报提示的风险包括客运量不及预期、铁路定价政策调整以及运营成本波动等。特别是票价上调的效果可能受市场竞争影响,而成本端如能源价格、原材料等变动也会直接影响公司盈利能力,需密切关注政策及市场变化对业绩的影响。
你可能感兴趣
京沪高铁(601816.SH)前三季度业绩点评:营收稳增,标杆车次提价
国金证券2026-10-30
京沪高铁(601816.SH)2026年三季报点评:Q3盈利平稳,试点标杆车次提价
国联民生证券2026-11-03
中信交运京沪高铁多重共振强化拐点分红提升信号积极全程标杆
未知机构2026-03-02
业绩预告点评:前三季度利润预增3%~17%,线上线下联动继续推动高质量发展
文化传媒新时代证券2020-10-18
2019年三季报点评:收购阳春新钢增厚利润,前三季度业绩在主流钢企表现较好
钢铁华创证券2019-11-01
2024前三季度业绩点评:营收利润创新高,光学元件拥抱核心客户迎业绩高增
电子设备东吴证券2024-10-29
业绩预告点评:前三季度利润同比预增21%至23%,影视库存去化加速
文化传媒新时代证券2020-10-19
华创交运行业红利资产月报(2026年5月):京沪高铁提价有助于释放盈利能力,持续看好港口战略价值投资时代来临
交通运输华创证券2026-05-31
交运周报:迎接暑运,京沪航线提价,京沪高铁扩容
交通运输太平洋证券2018-06-25
登康口腔2026Q3季报点评 Q3扣非净利+33%,业绩延续稳增
华西证券2026-10-26