猜你想问
这份研报主要分析了什么内容?
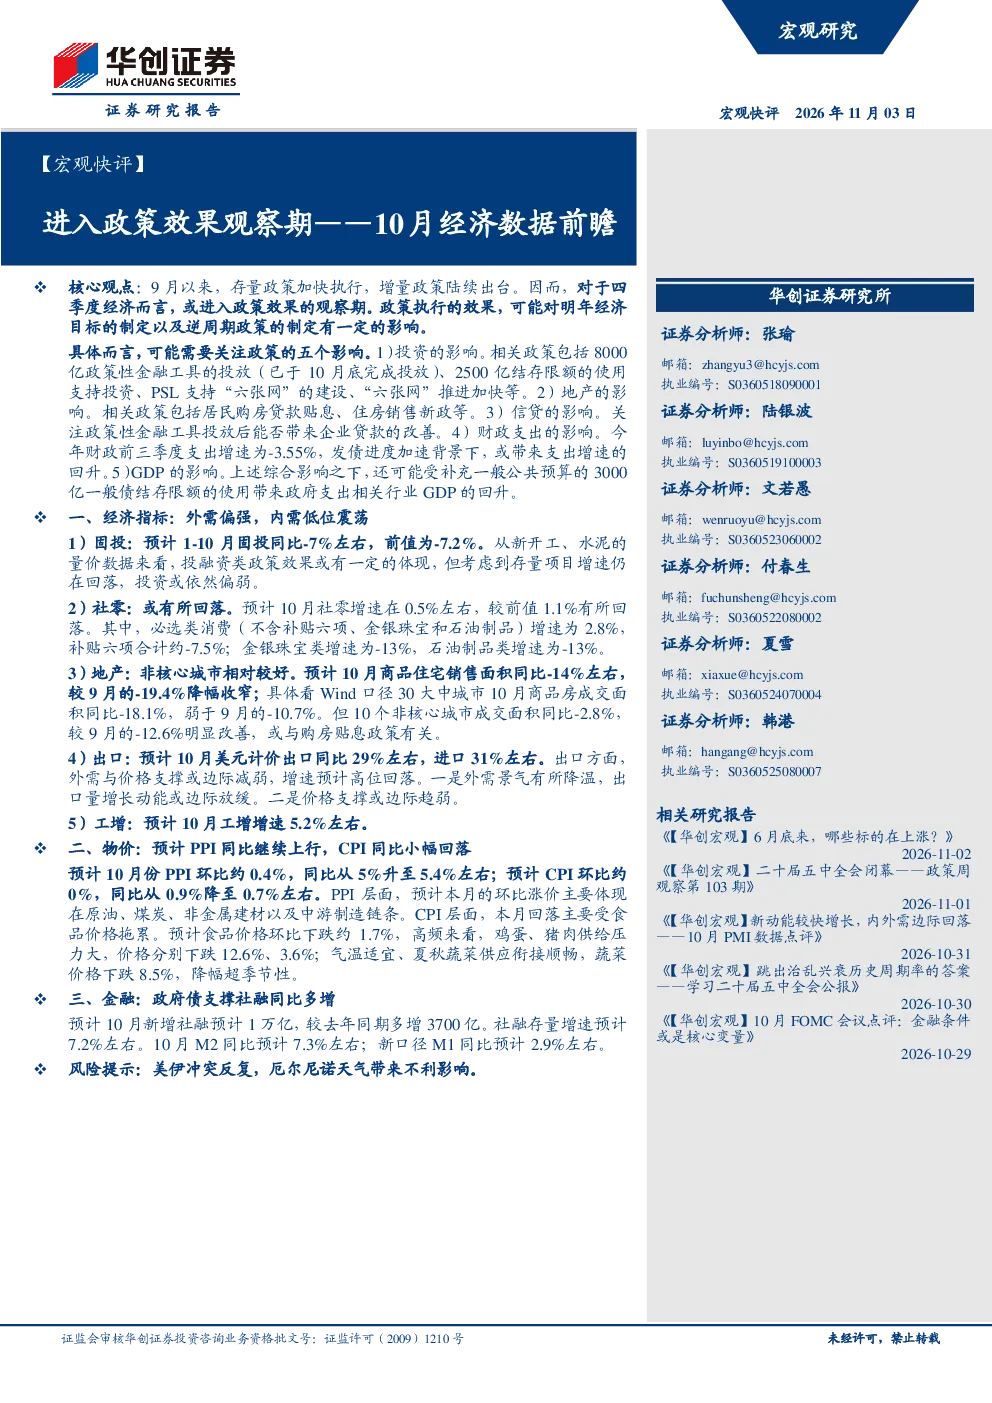
这份研报主要分析了9月以来存量政策加快执行、增量政策陆续出台背景下,四季度经济进入政策效果观察期的可能影响。重点关注了投资、地产、信贷、财政支出和GDP五个方面,并基于这些方面对固投、社零、地产、出口、工增、PPI、CPI、社融、贷款和债券等经济指标进行了预测。研报认为政策执行效果可能影响明年经济目标制定及逆周期政策制定。
报告对哪些行业的发展趋势进行了分析?
报告重点分析了投资、地产、信贷、财政支出和GDP相关行业的发展趋势。在投资方面,关注了8000亿政策性金融工具投放、2500亿结存限额使用、PSL支持“六张网”建设等政策效果;在地产方面,分析了居民购房贷款贴息、住房销售新政等政策对销售面积和成交面积的潜在影响;在信贷方面,关注政策性金融工具投放后企业贷款改善情况;在财政支出方面,分析了发债进度加速对支出增速回升的潜在作用;在GDP方面,关注了3000亿一般债结存限额使用对政府支出相关行业GDP回升的潜在影响。
报告重点分析了哪些方向?
报告重点分析了政策执行效果对经济的潜在影响,并从五个方面进行了详细阐述:1)投资,包括8000亿政策性金融工具投放、2500亿结存限额使用、PSL支持“六张网”建设等;2)地产,包括居民购房贷款贴息、住房销售新政等;3)信贷,关注政策性金融工具投放后企业贷款改善情况;4)财政支出,前三季度支出增速为-3.55%,发债进度加速或带来支出增速回升;5)GDP,3000亿一般债结存限额使用或带动政府支出相关行业GDP回升。此外,报告还预测了固投、社零、地产、出口、工增、PPI、CPI、社融、贷款和债券等经济指标的变化情况。
当前市场处于什么状态?
当前市场处于政策效果观察期,9月以来存量政策加快执行,增量政策陆续出台,四季度经济进入政策效果观察期。政策执行效果可能影响明年经济目标制定及逆周期政策制定。从经济指标来看,固投预计1-10月同比-7%左右,社零预计10月增速0.5%左右,地产预计10月商品住宅销售面积同比-14%左右,出口预计10月美元计价出口同比29%左右,工增预计10月增速5.2%左右。PPI预计环比0.4%,同比从5%升至5.4%左右,CPI预计环比0%,同比从0.9%降至0.7%左右。社融预计10月新增1万亿,贷款预计10月针对实体的贷款规模减少3700万亿,债券预计10月政府债+企业债发行1.3万亿左右。整体来看,经济仍面临一定压力,但政策效果逐步显现。
研报提示了哪些风险?
研报提示了政策执行效果不及预期的风险。政策执行效果可能影响明年经济目标制定及逆周期政策制定,如果政策效果不及预期,可能会对经济复苏造成压力。此外,研报还提示了经济复苏基础不稳固的风险。虽然政策效果逐步显现,但经济复苏基础仍不稳固,需要关注经济复苏的可持续性。还需要关注外部环境变化的风险,当前外需景气降温,出口量增长动能放缓,价格支撑边际趋弱,如果外部环境进一步恶化,可能会对经济复苏造成压力。