猜你想问
这份研报的核心内容是什么?
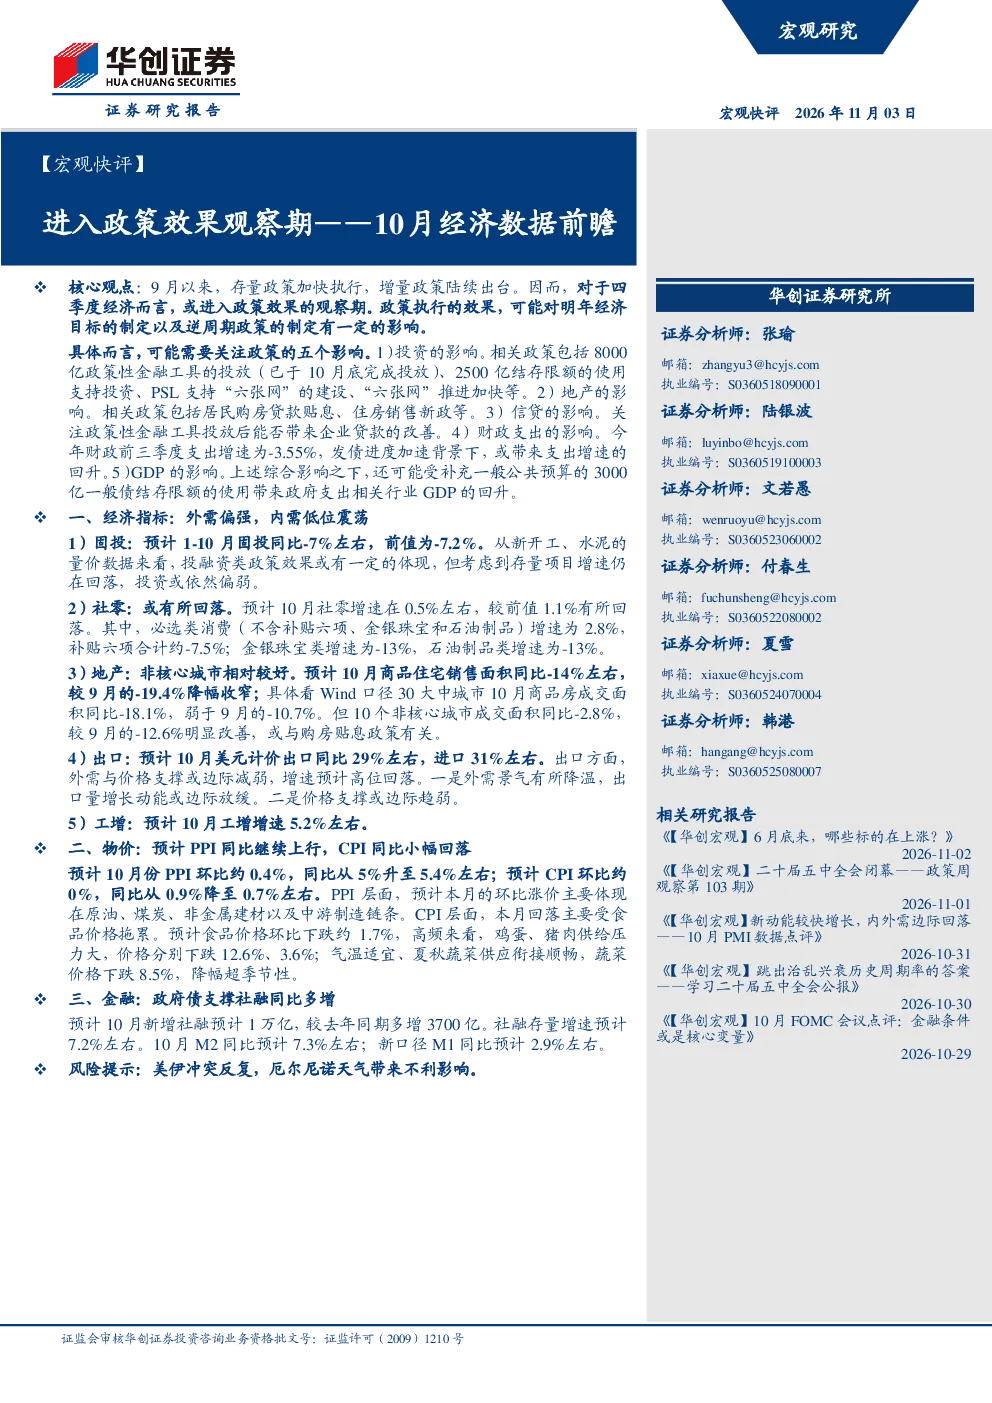
该研报指出四季度经济进入政策效果观察期,9月以来存量政策加快执行,增量政策陆续出台。政策执行效果可能对明年经济目标和逆周期政策的制定产生影响。研报重点分析了政策对投资、地产、信贷、财政支出和GDP的影响,以及固投、社零、地产、出口、工增等经济指标的预测,同时关注了PPI、CPI、社融、M2、M1等金融指标的走势。
报告对哪些行业的发展趋势进行了分析?
研报主要分析了受政策影响的行业发展趋势。在投资方面,政策性金融工具支持“六张网”建设,推动相关行业投资。地产方面,居民购房贷款贴息和住房销售新政可能提振市场。信贷方面,政策性金融工具投放后企业贷款有望改善。财政支出方面,发债进度加速可能带动支出增速回升。GDP方面,一般债结存限额使用将带动政府支出相关行业增长。此外,报告还关注了固投、社零、出口等行业的预测数据。
报告重点分析了哪些方向?
报告重点分析了政策执行效果对经济的综合影响,包括对投资、地产、信贷、财政支出和GDP的影响。具体而言,报告分析了8000亿政策性金融工具投放、居民购房贷款贴息、住房销售新政等政策对相关行业的影响。此外,报告还重点分析了固投、社零、地产、出口、工增等经济指标的预测数据,以及PPI、CPI、社融、M2、M1等金融指标的走势。
当前市场现状如何判断?
报告认为当前经济进入政策效果观察期,政策执行效果将对经济产生重要影响。从经济指标来看,1-10月固投同比-7%左右,社零增速0.5%左右,地产销售面积同比-14%左右,出口同比29%左右,工增增速5.2%左右。PPI同比从5%升至5.4%左右,CPI同比从0.9%降至0.7%左右。社融存量增速预计7.2%左右,M2同比预计7.3%左右,M1同比预计2.9%左右。这些数据反映出经济仍在恢复过程中,政策效果有待进一步观察。
研报提示了哪些风险?
研报提示了美伊冲突反复和厄尔尼诺天气可能带来的不利影响。美伊冲突反复可能影响全球金融市场稳定,厄尔尼诺天气可能对农业和能源市场产生影响。此外,政策执行效果的不确定性也是需要关注的风险因素。政策效果可能受到多种因素影响,如市场预期、企业信心等,这些因素都可能影响政策的最终效果。因此,需要密切关注政策执行情况及其对经济的影响。