猜你想问
私募股权的预期回报率有多高?
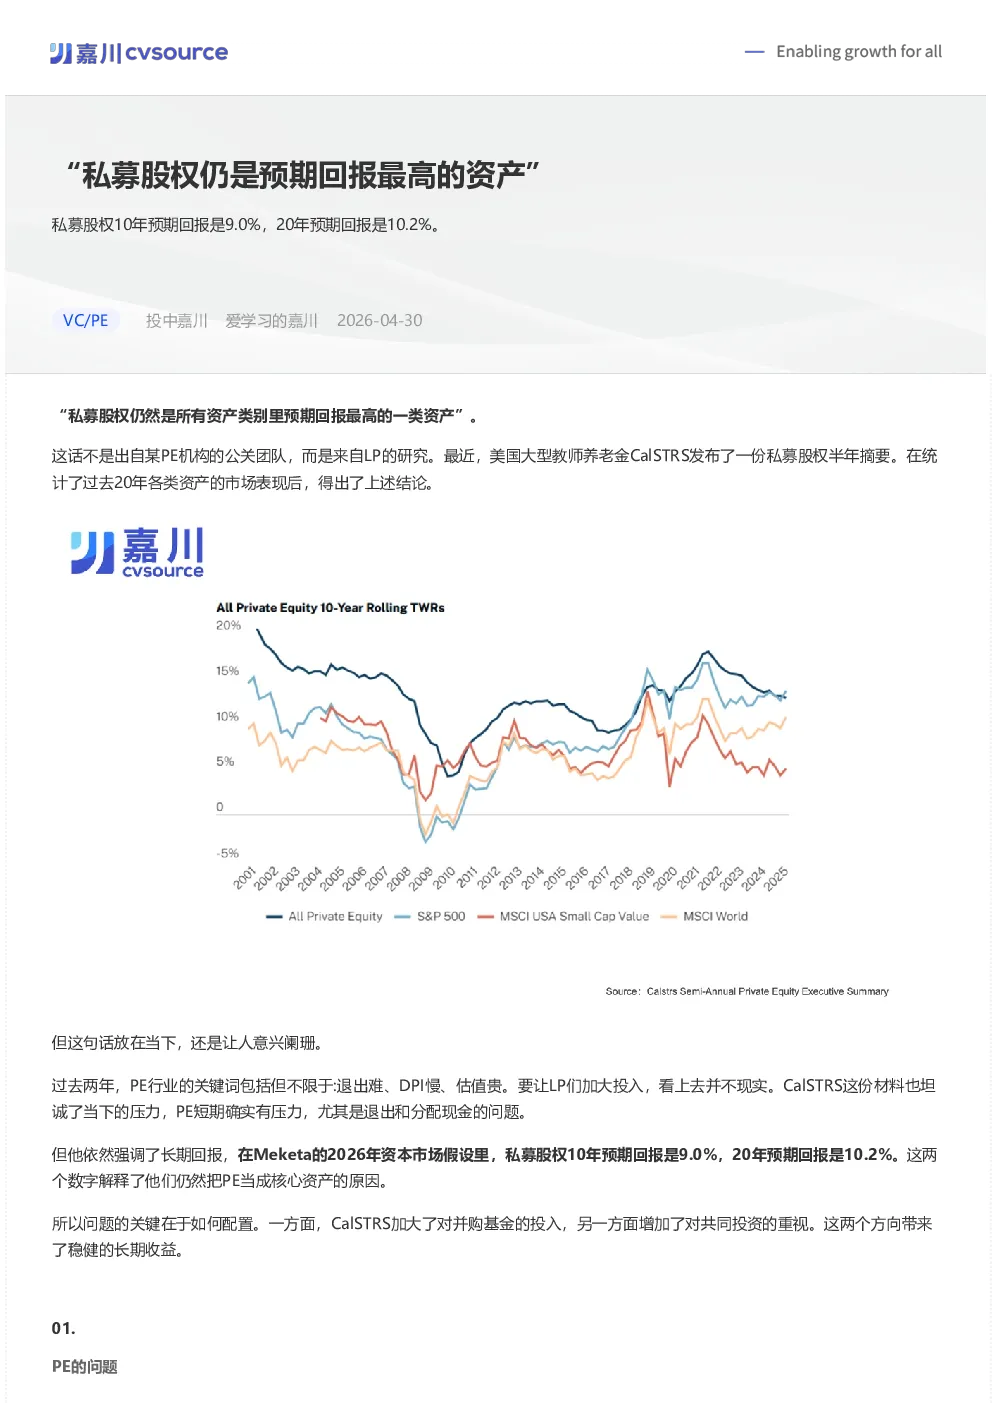
根据CalSTRS的研究,私募股权10年预期回报为9.0%,20年预期回报为10.2%,这表明其作为核心资产的地位。尽管当前面临退出难、DPI慢、估值贵等挑战,私募股权因其长期回报和分散配置能力,仍被养老金视为稳定填长期负债的关键。
私募股权行业当前面临哪些挑战?
PE行业当前面临结构性挑战,包括二级市场繁荣、配置增加、竞争激烈以及存量退出压力。这些因素导致退出难度加大、DPI增长缓慢和估值偏高。尽管如此,CalSTRS并未降低PE的战略配置,其私募股权项目占总基金的15.4%,长期目标为14%
CalSTRS的私募股权配置策略有哪些重点?
CalSTRS强调两点配置策略:1. 提高并购基金配置比重,目前并购基金占PE组合的76.1%,因其成熟的管理人和价值创新模式,成为稳健策略的体现;2. 增加共同投资,占比25%,计划提高至33%,共同投资成本更低,有助于长期复利增长
私募股权市场与股市相比有哪些机会?
私募股权市场机会更多,全球有超过21.5万家公司获得PE或VC支持,远超MSCI ACWI指数的成分股数。这意味着养老金能更早进入未上市公司,但同时也面临市场不透明和流动性差的挑战。投资PE的关键在于判断谁能真正创造价值
私募股权投资有哪些风险提示?
私募股权投资面临的主要风险包括退出难、DPI慢、估值贵以及市场不透明。此外,二级市场繁荣和配置增加也加剧了竞争。投资者需注意控制成本,并通过基金投资和共同投资等不同方式优化配置,同时实现行业和策略的分散,降低整体波动性
你可能感兴趣
2026年第一季度数据中心资产在私募股权回报下滑中保持韧性
信息技术明晟2026-08-20
美股与私募股权:二十年来最宽的股权回报差距
安联2026-06-18
私募股权行业的演变:回报、关系和责任
世界经济论坛2022-08-09
私募股权行业的演变:回报、关系和责任
金融世界经济论坛2022-12-09
私募股权如何优化采购以获得巨额回报
商贸零售埃森哲2024-12-02
标普500成分股中风险调整后回报最高的股票
美国高盛2025-06-20
定价尾部风险:2023年银行压力下的银行股权回报
金融美联储2025-09-15
不确定性和股权波动的回报
金融法国外贸银行2018-03-28
新兴市场和发展中国家基础设施投资股权的财务回报
建筑建材IFC2025-11-01
2022半年报点评:业绩基本符合预期,看好私募股权业务长期发展
建筑建材东吴证券2022-08-25