猜你想问
这份研报主要分析了什么内容?
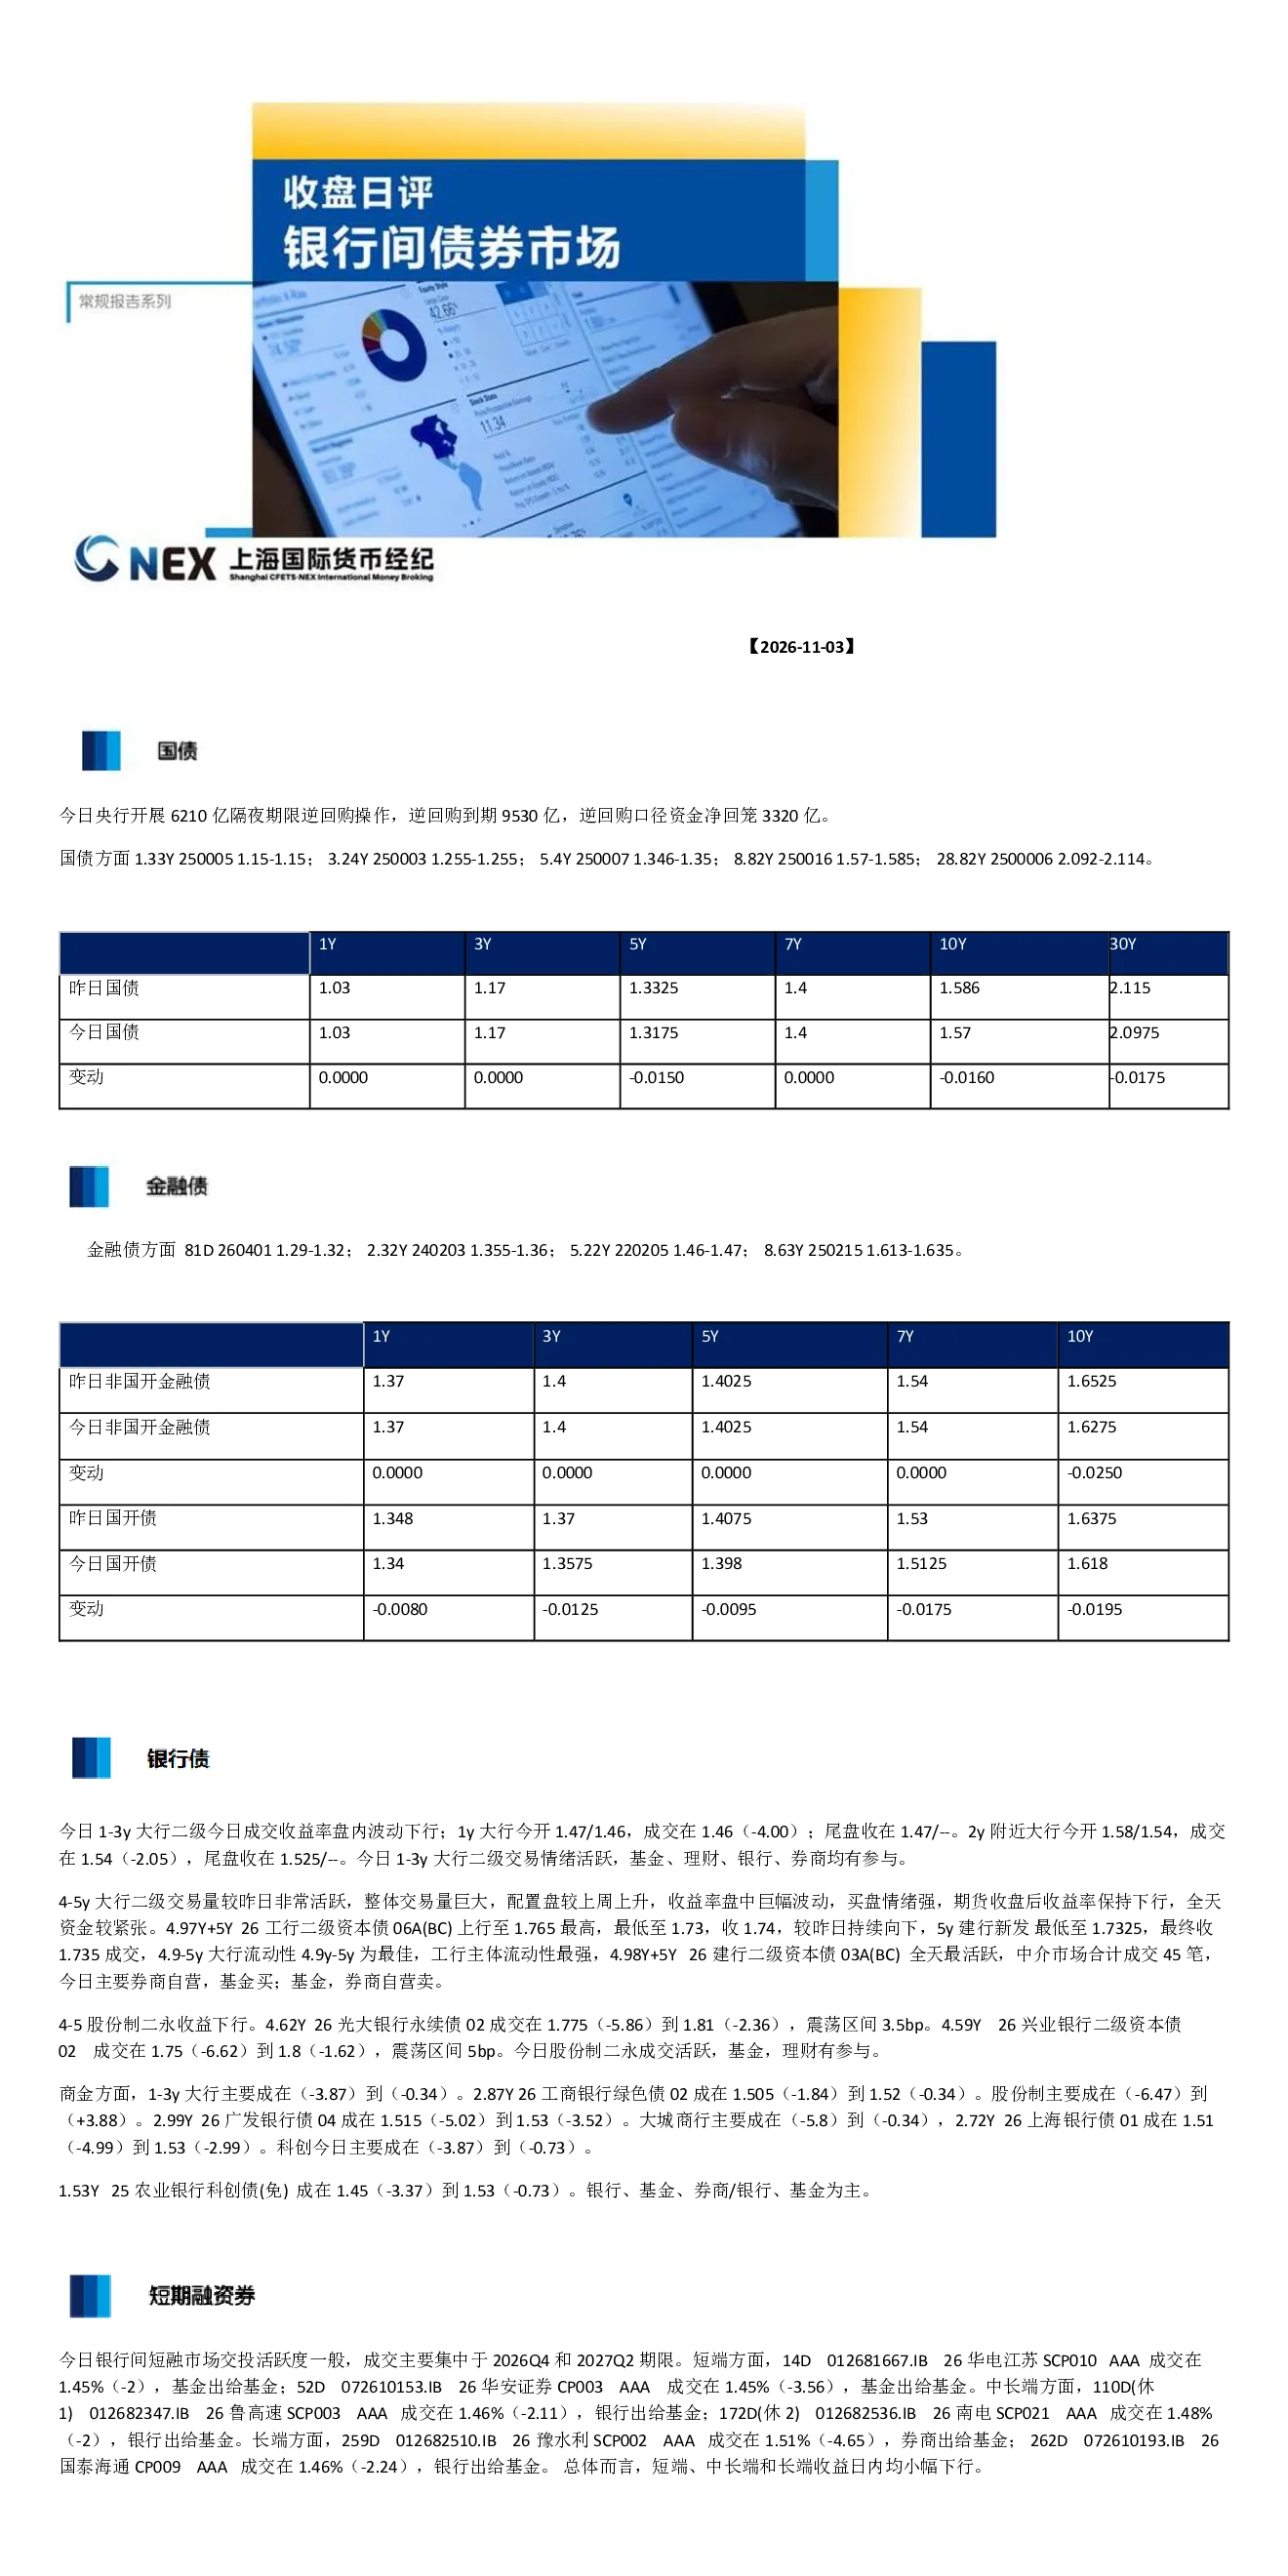
这份研报主要分析了2026年11月3日银行间债券市场的收盘情况。报告详细解读了央行公开市场操作对市场流动性的影响,包括6210亿隔夜期限逆回购操作和9530亿到期逆回购,导致资金净回笼3320亿。同时,报告还分析了国债和金融债收益率的整体波动情况。此外,报告对大行二级市场、短融市场、中票市场、交易所信用债以及城投和地产板块的表现进行了深入分析,涵盖了不同期限品种的收益率变化、交易量和参与机构等信息。
债券市场未来发展趋势如何?
报告显示,债券市场整体呈现震荡走势。央行操作对流动性产生一定影响,国债和金融债收益率小幅波动。大行二级市场交易活跃,4-5年期收益率波动较大,资金面相对紧张。短融和中票市场收益率小幅下行,不同期限品种表现存在差异。交易所信用债交投活跃,收益率震荡下行。城投板块供给增加,7%以上美元债卖压加大,而地产板块部分企业债券价格有所反弹。整体来看,市场情绪和资金面变化对债券走势产生重要影响,不同期限和品种的债券表现各有特点。
研报重点分析了哪些方向?
本报告重点分析了银行间债券市场的多维度表现。首先,对央行公开市场操作及其对流动性的影响进行了详细解读。其次,深入分析了大行二级市场不同期限品种的收益率变化、交易量和资金面情况,特别关注了4-5年期大行二级的波动和流动性特征。再次,对短融、中票和交易所信用债市场的整体表现和细分品种进行了分析,包括收益率走势、交易活跃度和参与机构等。最后,报告还考察了城投和地产板块的信用债表现,揭示了供给、需求和市场情绪对板块走势的影响。
当前债券市场现状如何?
当前债券市场呈现震荡分化态势。央行公开市场操作导致资金面有所收紧,但整体流动性尚可。国债和金融债收益率小幅波动,显示市场情绪较为谨慎。大行二级市场交易活跃,不同期限品种表现不一,4-5年期收益率波动较大,资金面相对紧张。短融和中票市场收益率小幅下行,市场对中长端品种的配置需求有所增加。交易所信用债交投活跃,收益率震荡下行,不同期限品种表现存在差异。城投板块供给增加,信用风险有所暴露,而地产板块部分企业债券价格有所反弹,显示出市场对不同板块的信用偏好存在差异。
投资债券需要注意哪些风险?
投资债券需关注多重风险。首先,央行货币政策调整可能影响市场流动性,进而影响债券收益率走势。其次,不同期限和品种的债券表现存在差异,投资者需根据自身风险偏好选择合适品种。再次,信用风险是债券投资的重要风险,城投板块部分企业信用资质下降可能导致偿付风险增加。此外,市场情绪波动也可能影响债券价格,投资者需密切关注市场动态。最后,宏观经济环境变化可能对债券市场产生系统性影响,需综合考量多种因素进行投资决策。