猜你想问
这份研报的核心内容是什么?
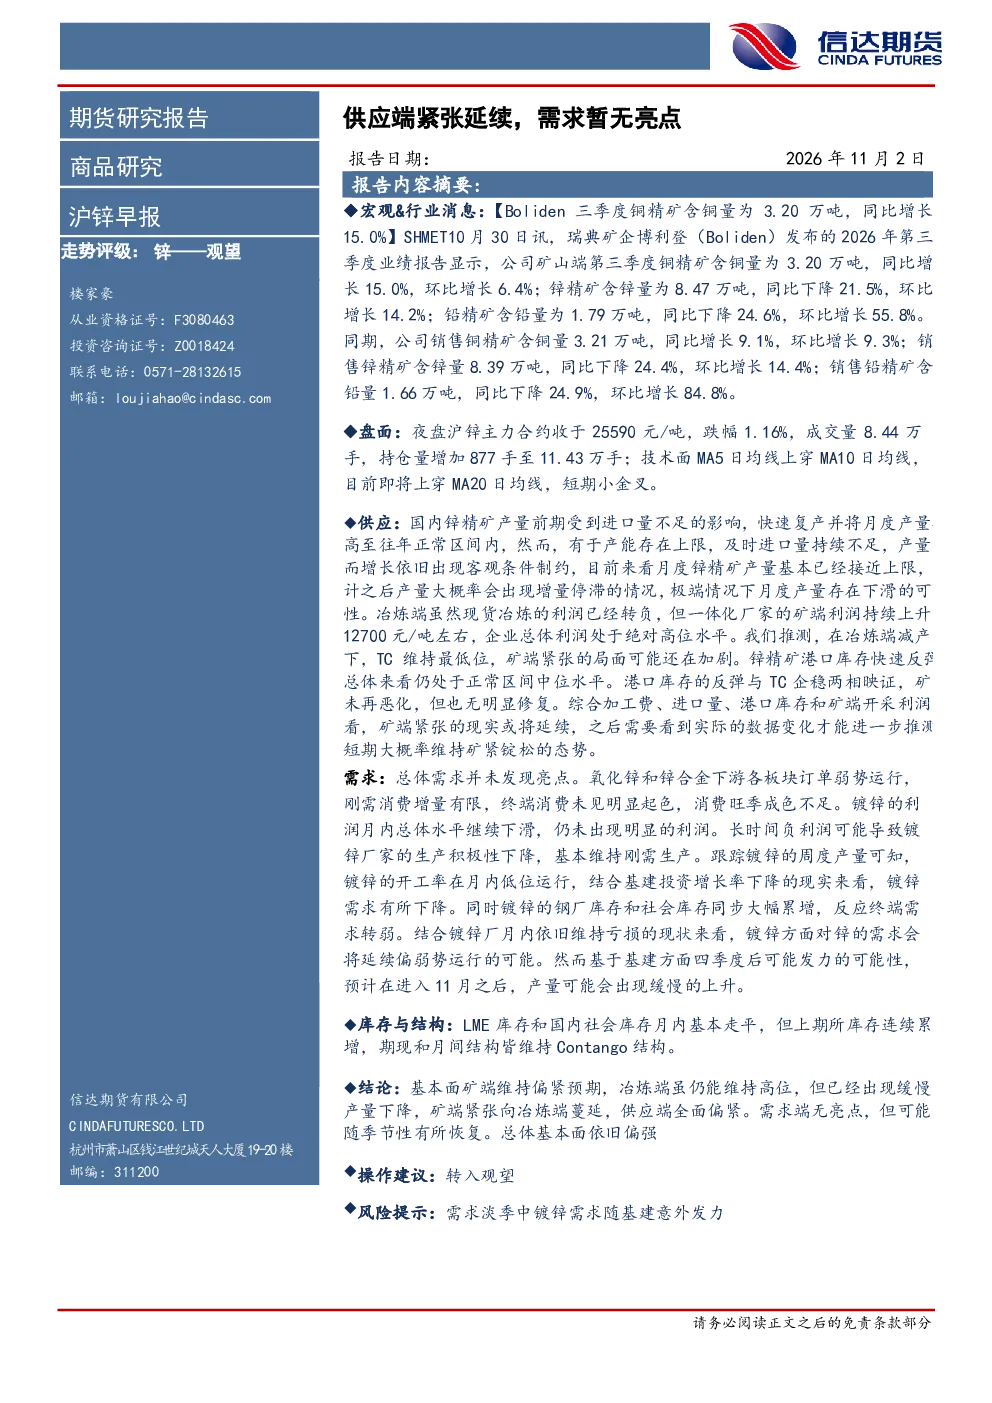
本报告指出,国内锌精矿产量接近上限,冶炼端利润高位但TC维持低位,矿端紧张加剧,港口库存反弹但矿端未恶化,短期大概率维持矿紧锭松。需求方面,氧化锌和锌合金下游订单弱势,镀锌利润下滑,开工率低位,库存累增,需求偏弱,但基建可能四季度发力,11月产量或缓慢上升。LME库存和国内社会库存走平,上期所库存累增,期现和月间结构维持Contango。总体基本面偏强,走势评级为锌——观望。
锌行业的发展趋势如何?
从供应端看,瑞典矿企博利登三季度锌精矿含锌量同比下降21.5%,国内锌精矿产量接近上限,矿端紧张加剧。冶炼端利润高位但TC维持低位,短期供应全面偏紧。需求端,氧化锌和锌合金下游订单弱势,镀锌利润下滑,开工率低位,库存累增,需求偏弱。但报告预计基建可能四季度发力,11月产量或缓慢上升,显示需求可能季节性恢复。总体来看,锌行业基本面偏强,但需关注需求季节性变化和矿端供应稳定性。
报告重点分析了哪些方向?
报告重点分析了锌供应端和需求端的现状及趋势。供应端关注了国内锌精矿产量、冶炼端利润及TC水平、港口库存变化以及瑞典主要矿企的产量数据。需求端则分析了氧化锌、锌合金下游订单情况、镀锌利润及开工率、库存变化,并提及了基建对需求的潜在拉动作用。此外,报告还分析了LME、上期所库存变化以及期现、月间结构,指出维持Contango状态。这些分析共同构成了对锌市场基本面的全面评估。
当前锌市场的现状如何判断?
当前锌市场供应端呈现紧张态势,主要由于国内锌精矿产量接近上限,冶炼端TC维持低位,矿端供应紧张加剧,港口库存虽反弹但矿端未恶化,短期维持矿紧锭松格局。需求端则表现疲软,氧化锌和锌合金下游订单弱势,镀锌利润下滑,开工率低,库存累增,显示需求偏弱。但报告预计四季度基建发力可能带动需求季节性恢复。库存方面,LME库存和国内社会库存走平,上期所库存累增,期现和月间结构维持Contango。总体基本面偏强,但需求疲软仍是主要制约因素。
研报中有哪些风险提示?
本报告提示的主要风险在于需求淡季中镀锌需求随基建意外发力。虽然报告认为当前需求偏弱,但若四季度基建投资超预期增长,可能带动镀锌需求大幅提升,从而改变当前需求疲软的局面。这将对锌价产生积极影响,但同时也意味着市场存在不确定性。此外,矿端供应紧张和库存结构问题也是潜在风险因素,需持续关注矿企产量变化和库存动态。