猜你想问
这份研报的核心内容是什么?
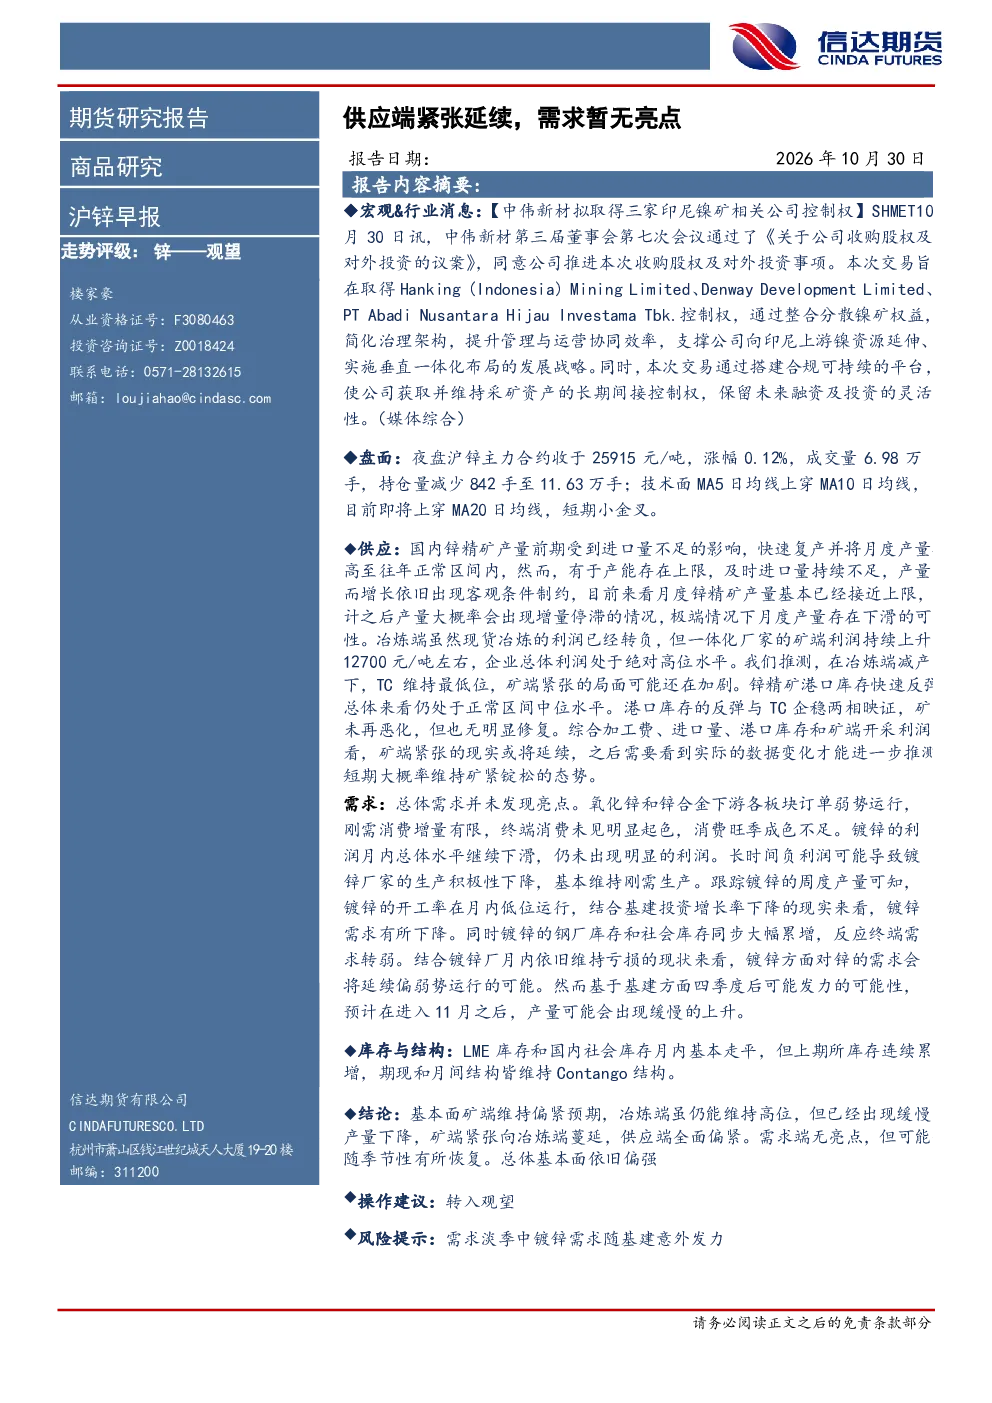
本报告分析沪锌市场供应端紧张延续,主要受锌精矿产量受限、进口不足及冶炼利润下滑影响;需求端暂无亮点,氧化锌、锌合金下游订单弱势,镀锌利润下滑导致开工率低,基建投资下降。报告指出矿端维持偏紧,冶炼端产量缓慢下降,总体基本面偏强,建议转入观望。
锌行业的发展趋势如何?
锌行业发展趋势方面,报告指出国内锌精矿产量接近上限,未来增量停滞或下滑,矿端紧张加剧;需求端可能随季节性恢复,但短期内氧化锌、锌合金下游订单及镀锌开工率均表现弱势。整体看供应端全面偏紧,基本面依旧偏强。
报告重点分析了哪些方向?
报告重点分析了供应端紧张延续的原因,包括锌精矿产量受限、进口量不足、冶炼端现货利润转负但一体化厂家矿端利润上升至12700元/吨左右,以及锌精矿港口库存反弹但未恶化。同时分析了需求端无亮点,氧化锌、锌合金下游订单弱势,镀锌利润下滑导致开工率低,基建投资下降等情况。
当前锌市场现状如何判断?
当前锌市场现状判断为供应端全面偏紧,矿端维持偏紧预期,冶炼端产量缓慢下降,锌精矿港口库存快速反弹但未恶化,短期大概率维持矿紧锭松。需求端无亮点但可能随季节性恢复,镀锌利润下滑导致开工率低,库存累增。总体基本面依旧偏强。
研报有哪些风险提示?
研报风险提示主要关注需求淡季中镀锌需求随基建意外发力的情况。报告指出虽然总体基本面偏强,但若镀锌需求出现超预期增长,可能对市场产生一定影响。建议投资者关注相关变化,谨慎操作。
你可能感兴趣
沪锌早报:供应端紧张延续,需求暂无亮点
信达期货2026-10-27
沪锌早报:供应端紧张延续,需求暂无亮点
信达期货2026-10-29
沪锌早报:供应端紧张延续,需求暂无亮点
信达期货2026-10-30
沪锌早报:供应端紧张延续,需求暂无亮点
信达期货2026-10-26
沪锌早报:供应端紧张延续,需求暂无亮点
信达期货2026-10-28
沪锌早报:供应端紧张延续,需求暂无亮点
信达期货2026-10-22
沪锌早报:供应端紧张延续,需求暂无亮点
信达期货2026-10-23
沪锌早报:需求见顶,但矿端紧张亦延续
信达期货2026-09-10
纸浆供应端暂无亮点 市场主要交易需求淡季
弘业期货2024-07-09
沪锌早报:需求见顶,但矿端紧张亦延续
信达期货2026-09-09