猜你想问
这份研报的核心内容是什么?
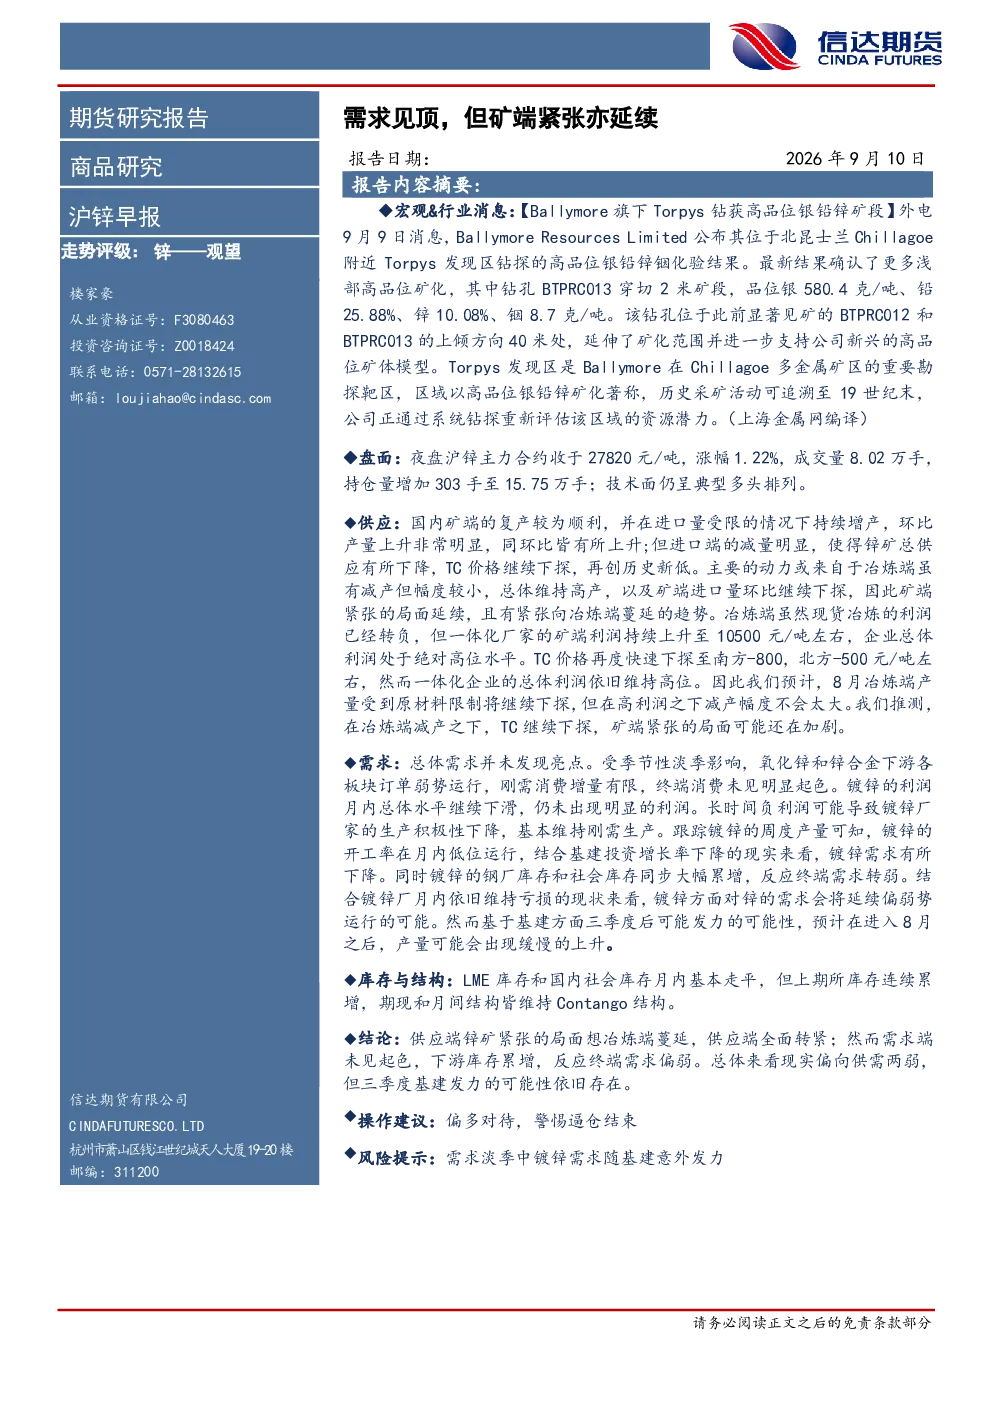
本报告分析沪锌市场,指出需求见顶但矿端紧张延续。国内矿端虽复产顺利,但进口受限导致产量上升,同时进口量减少使锌矿总供应下降,TC价格创新低。冶炼端减产幅度小,总体维持高产,矿端紧张蔓延至冶炼端。现货冶炼利润转负,但一体化厂家矿端利润上升,企业总体利润高位。预计8月冶炼端产量受原材料限制继续下探,TC可能继续下探,矿端紧张加剧。需求端总体未见亮点,季节性淡季影响下,氧化锌和锌合金下游订单弱势,刚需消费增量有限,终端消费未见明显起色。镀锌利润下滑,开工率低位运行,基建投资下降,镀锌需求下降。镀锌库存大幅累增,反映终端需求转弱,预计镀锌需求延续偏弱势,但三季度基建可能发力,8月产量可能缓慢上升。总体偏向供需两弱,但三季度基建发力的可能性存在。
锌行业的发展趋势如何?
锌行业发展趋势分析显示,矿端供应紧张局面延续并可能加剧。国内矿端复产顺利但进口受限,导致产量环比上升,而进口量减少使总供应下降,TC价格创新低。冶炼端减产幅度小,总体维持高产,矿端紧张蔓延至冶炼端。需求端受季节性淡季影响,氧化锌和锌合金下游订单弱势,刚需消费增量有限,终端消费未见明显起色。镀锌利润下滑,开工率低位运行,基建投资下降,镀锌需求下降。库存方面,LME库存和国内社会库存基本走平,但上期所库存连续累增,期现和月间结构维持Contango。总体来看,供需两端均显疲软,但三季度基建发力的可能性为市场带来潜在转机。
报告重点分析了哪些方向?
报告重点分析了沪锌市场的供需两端情况。供应端,关注国内矿端复产与进口限制对产量的影响,以及锌矿总供应下降导致TC价格创新低的现象,同时指出矿端紧张局面已蔓延至冶炼端。需求端,分析季节性淡季对下游订单的影响,特别是氧化锌和锌合金下游订单的弱势,以及镀锌利润下滑导致开工率低位的状况,并指出基建投资下降对镀锌需求的影响。此外,报告还分析了库存结构,指出LME库存和国内社会库存基本走平,但上期所库存连续累增,期现和月间结构维持Contango。总体结论为供需两弱,但三季度基建发力的可能性存在。
当前锌市场的现状如何判断?
当前锌市场现状判断为供需两弱格局。供应端,国内矿端虽复产顺利,但进口量减少导致锌矿总供应下降,TC价格创新低,矿端紧张局面已蔓延至冶炼端。冶炼端减产幅度小,总体维持高产,现货冶炼利润转负,但一体化厂家矿端利润上升,企业总体利润高位。需求端,受季节性淡季影响,氧化锌和锌合金下游订单弱势,刚需消费增量有限,终端消费未见明显起色。镀锌利润下滑,开工率低位运行,基建投资下降,镀锌需求下降,库存大幅累增反映终端需求转弱。总体来看,市场供需疲软,但三季度基建发力的可能性为市场带来潜在转机。
研报提到了哪些风险提示?
研报风险提示主要关注需求淡季中镀锌需求的潜在变化。报告指出,虽然当前镀锌需求延续偏弱势运行,但存在需求随基建意外发力的可能性。这种情况下,镀锌需求可能超出预期,对锌价产生提振作用。此外,报告还提示矿端紧张局面可能加剧,以及TC价格持续下探的风险,这些都可能对锌市场带来不确定性。因此,投资者需关注需求淡季中基建投资的实际表现,以及矿端供应和TC价格的动态变化,以应对潜在的市场风险。