猜你想问
中国船舶2026年三季度报告核心内容有哪些?
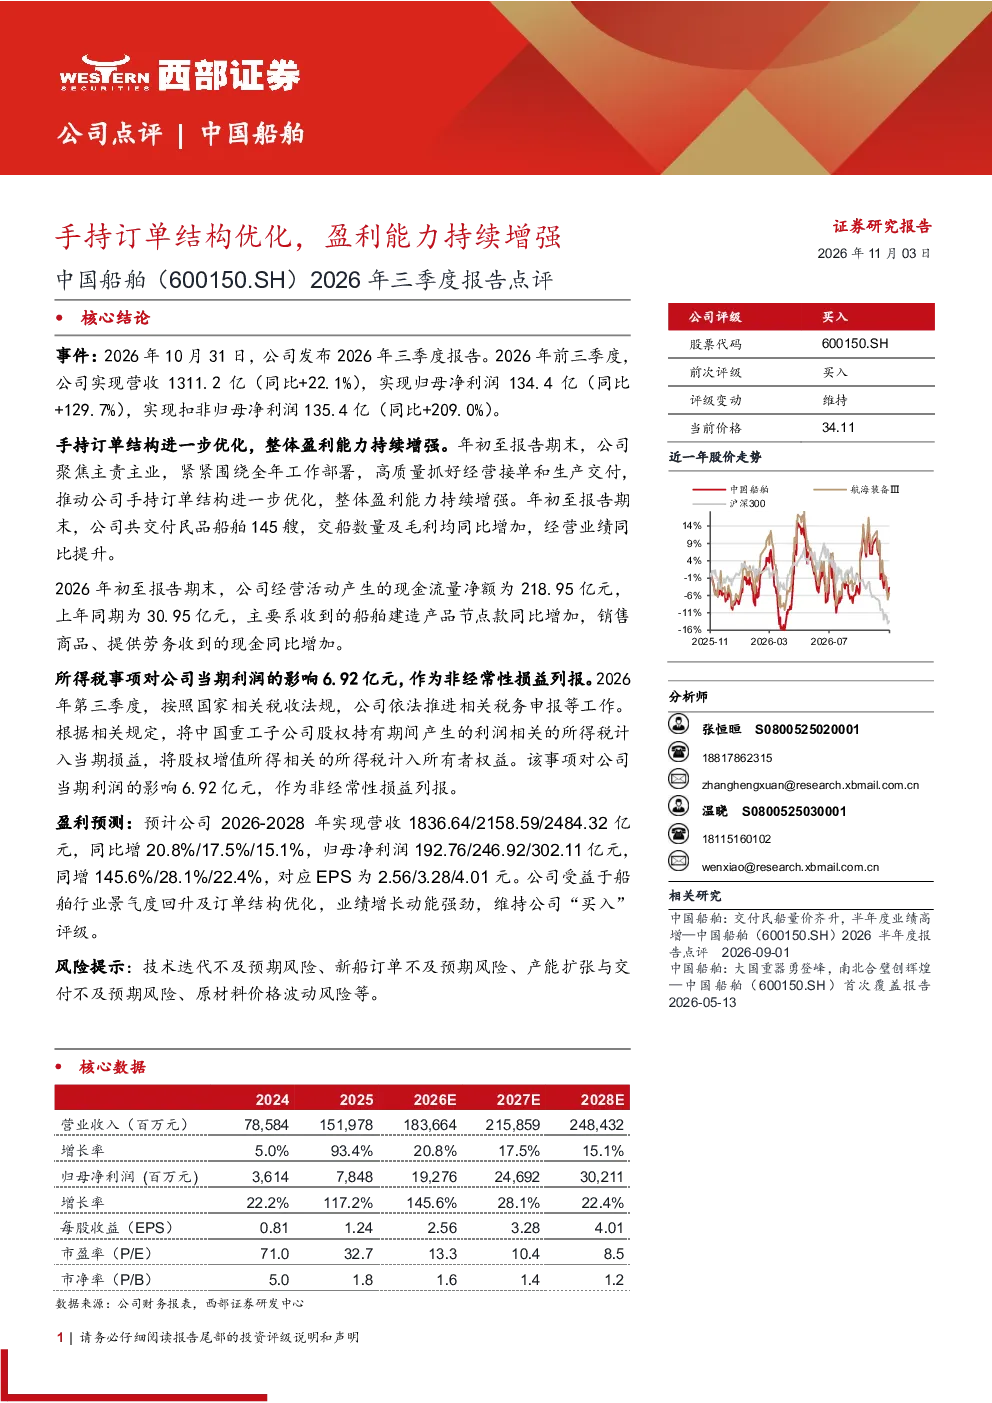
2026年前三季度,中国船舶实现营收1311.2亿元(同比+22.1%),归母净利润134.4亿元(同比+129.7%),扣非归母净利润135.4亿元(同比+209.0%)。公司手持订单结构进一步优化,整体盈利能力持续增强。年初至报告期末,公司交付民品船舶145艘,交船数量及毛利均同比增加,经营业绩同比提升。公司经营活动产生的现金流量净额为218.95亿元,上年同期为30.95亿元,主要系收到的船舶建造产品节点款同比增加。所得税事项对公司当期利润的影响6.92亿元,作为非经常性损益列报。
船舶行业未来发展趋势如何?
船舶行业受益于全球贸易复苏和能源结构转型,景气度呈现回升态势。中国船舶作为行业龙头,订单结构持续优化,民船交付占比提升,盈利能力显著改善。未来几年,随着新船订单的持续积累和产能的稳步扩张,行业有望保持增长动力。但需关注技术迭代、新船订单波动、产能交付及原材料价格波动等风险因素。
报告重点分析了哪些方面?
报告重点分析了公司营收、利润增长情况及手持订单结构优化成果。公司营收和利润均实现高速增长,扣非净利润增幅尤为突出。报告还详细分析了公司民船交付数量及毛利同比增加的原因,以及经营活动现金流大幅改善的驱动因素。此外,报告对所得税事项的影响进行了说明,并评估了公司整体经营业绩的改善情况。
当前船舶市场现状如何判断?
当前船舶市场呈现供需两旺的积极态势。全球航运需求逐步恢复,新船订单量持续增长,推动行业景气度回升。中国船舶作为主要造船企业,受益于行业复苏,订单饱满,产能利用率较高。但市场也存在不确定性,需关注全球经济波动、地缘政治风险及行业竞争格局变化等因素。
研报提示了哪些风险?
研报提示的主要风险包括:技术迭代不及预期可能导致产品竞争力下降;新船订单不及预期可能影响公司未来业绩;产能扩张与交付不及预期可能制约公司发展;原材料价格波动可能增加生产成本。此外,还需关注政策变化、环保要求提高等因素对行业的影响。