猜你想问
人形机器人电机市场核心增长点是什么?
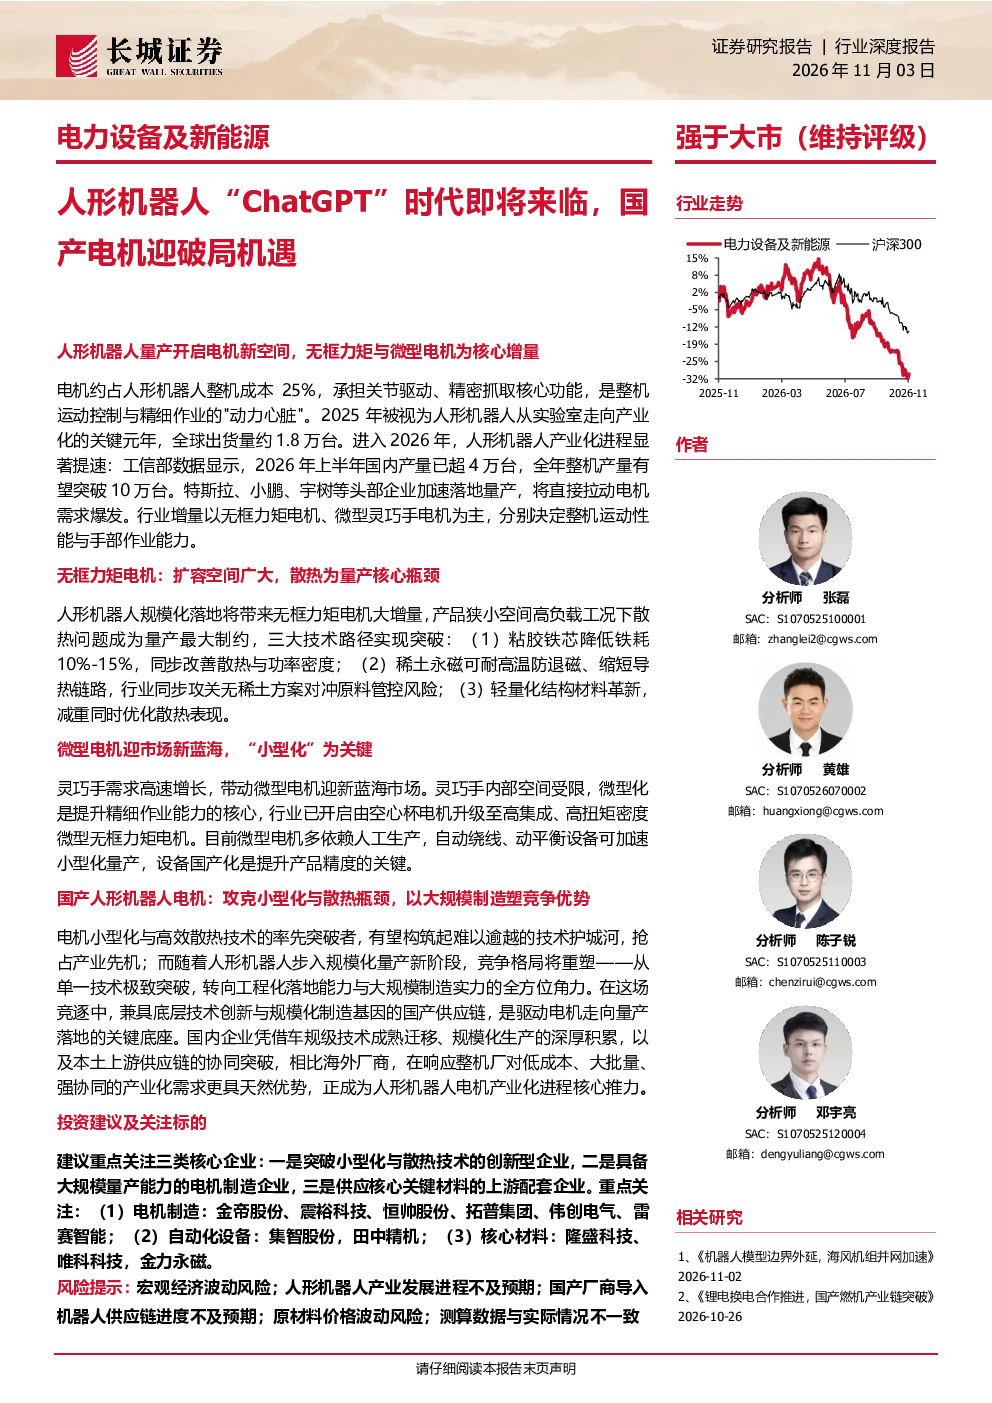
人形机器人产业化加速,预计2026年国内产量将超10万台。电机作为核心零部件,价值量约占整机25%,市场规模有望扩容至276亿元。无框力矩电机和微型电机将成为市场核心增量来源。无框力矩电机主要应用于关节驱动,市场规模预计扩容至140亿元,但散热问题是量产核心瓶颈,需通过粘胶铁芯、稀土永磁材料、轻量化结构材料等技术突破。微型电机则用于灵巧手驱动,市场规模预计新增136亿元,高功率密度微型电机是关键优选,电机小型化是解决空间限制的核心,自动化产线是突破制造瓶颈的关键。
国产电机在赛道中的竞争优势体现在哪些方面?
国产电机企业在小型化与散热技术突破、工程化落地能力与规模化制造实力方面具备优势。粘胶铁芯技术可降低铁耗、改善散热和功率密度;无稀土电机是未来突破方向;轻量化材料如镁合金、碳纤维、PEEK等可减重提效、降低能耗。此外,国产企业在自动化产线应用和稳定量产方面表现突出,这些技术创新与规模化制造能力将推动国产电机在市场竞争中占据优势,推动人形机器人电机产业迈向成熟。
报告重点分析了哪些电机类型的技术发展趋势?
报告重点分析了无框力矩电机和微型电机的技术发展趋势。无框力矩电机作为关节驱动核心,面临散热瓶颈,需通过粘胶铁芯、稀土永磁材料、轻量化结构材料等技术突破。微型电机则需实现小型化以满足灵巧手空间限制,从空心杯电机向微型无框力矩电机升级,高功率密度是核心优选,自动化产线如全自动绕线机和平衡机是突破制造瓶颈的关键。这些技术方向将决定市场核心增量来源的竞争格局。
当前人形机器人电机市场的现状如何?
当前人形机器人电机市场处于快速发展阶段,产业化进程加速,预计2026年国内产量将超10万台。电机作为核心零部件,价值量约占整机25%,市场规模有望扩容至276亿元。无框力矩电机和微型电机是市场核心增量来源,分别面向关节驱动和灵巧手驱动,均需解决散热、小型化等技术瓶颈。国产电机企业在技术创新和规模化制造方面逐步展现竞争优势,但整体产业仍处于发展初期,技术迭代和产能扩张是未来关键。
投资该赛道需关注哪些风险?
投资人形机器人电机赛道需关注技术迭代风险和产业化落地风险。无框力矩电机和微型电机均面临散热、小型化等技术瓶颈,技术路线选择和持续研发投入是关键,一旦技术路线失误或研发失败,可能导致企业竞争力下降。此外,产业化落地需依赖自动化产线等制造能力提升,产能扩张和成本控制能力不足可能影响企业盈利能力。同时,市场竞争加剧也可能压缩行业利润空间,需关注行业集中度变化和替代技术风险。