猜你想问
京东方A近期业绩表现如何?
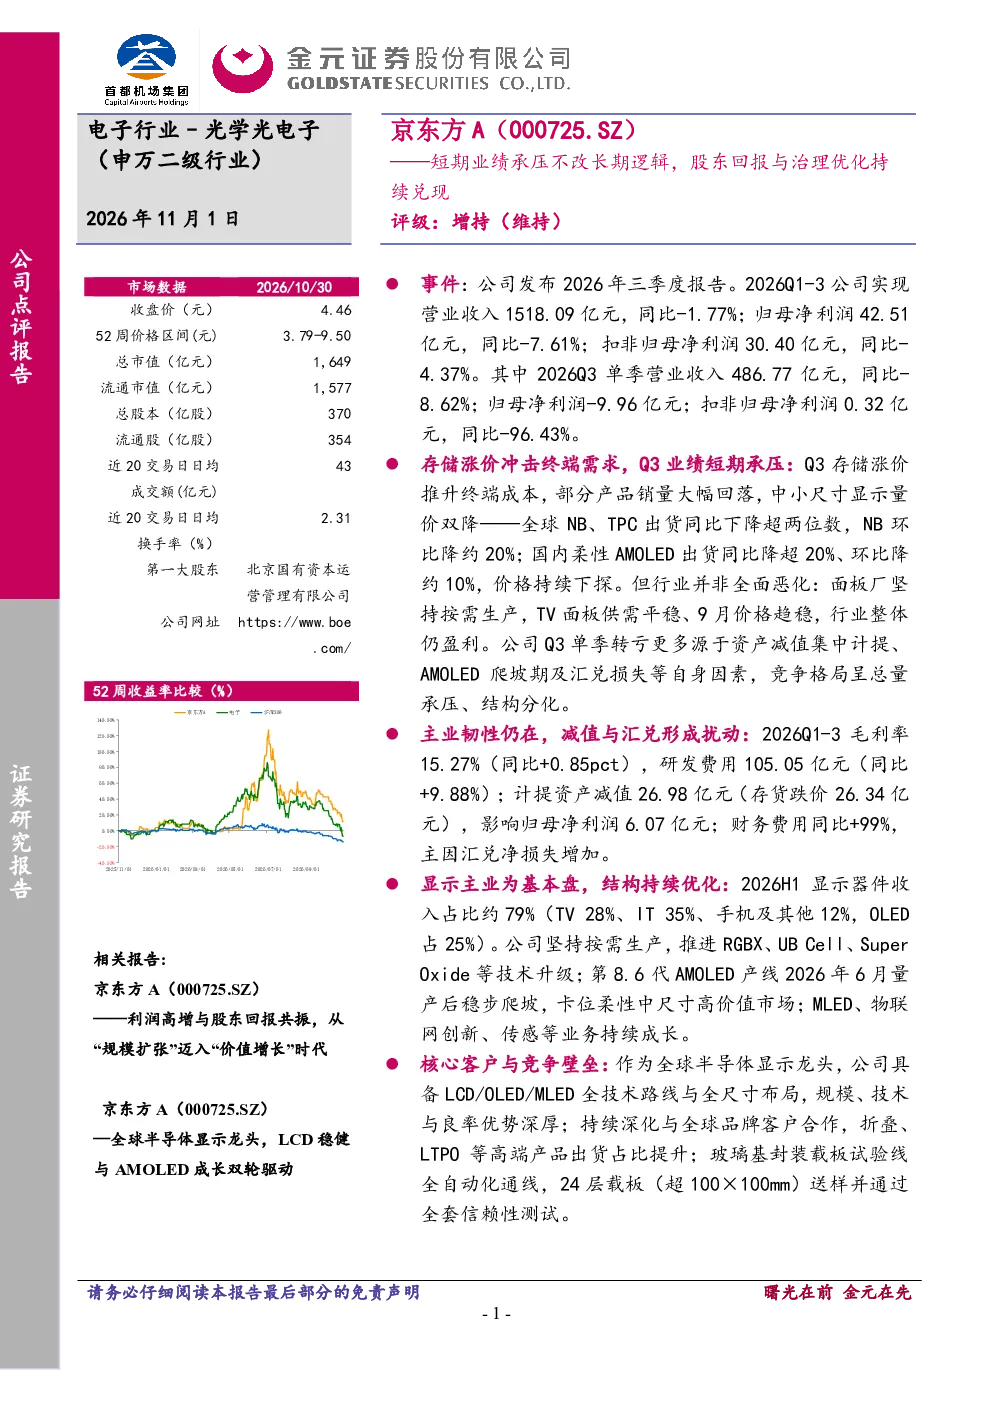
京东方A2026年Q1-3实现营业收入1518.09亿元,同比-1.77%;归母净利润42.51亿元,同比-7.61%。其中Q3单季营业收入486.77亿元,同比-8.62%;归母净利润-9.96亿元,扣非归母净利润0.32亿元,同比-96.43%。短期业绩承压主要源于存储涨价推升终端成本,部分产品销量大幅回落,中小尺寸显示量价双降。但行业并非全面恶化,面板厂坚持按需生产,TV面板供需平稳,9月价格趋稳,整体仍盈利。公司Q3转亏更多源于资产减值集中计提、AMOLED爬坡期及汇兑损失等自身因素。
电子设备行业发展趋势如何?
电子设备行业短期面临存储涨价推升成本、部分产品销量下滑等挑战,但长期发展逻辑未改。全球NB、TPC出货同比下降超两位数,国内柔性AMOLED出货同比降超20%,但TV面板供需平稳,9月价格趋稳。面板厂坚持按需生产,竞争格局呈总量承压、结构分化。公司推进RGBX、UB Cell、SuperOxide等技术升级,第8.6代AMOLED产线稳步爬坡,卡位柔性中尺寸高价值市场。MLED、物联网创新、传感等业务持续成长,显示器件收入占比约79%。
京东方A报告重点分析了哪些方面?
京东方A报告重点分析了短期业绩承压原因,包括存储涨价、产品销量下滑、中小尺寸显示量价双降等。同时,报告强调了公司主业韧性,如2026Q1-3毛利率15.27%(同比+0.85pct),研发费用105.05亿元(同比+9.88%)。报告还分析了显示主业结构持续优化,如显示器件收入占比约79%,推进技术升级,卡位柔性中尺寸高价值市场。此外,报告突出了公司核心优势,如全技术路线布局、规模与技术优势、深化全球品牌客户合作等。
当前电子设备市场现状如何?
当前电子设备市场短期面临总量承压,但结构分化。存储涨价推升终端成本,部分产品销量大幅回落,中小尺寸显示量价双降。全球NB、TPC出货同比下降超两位数,国内柔性AMOLED出货同比降超20%。但行业并非全面恶化,面板厂坚持按需生产,TV面板供需平稳,9月价格趋稳,整体仍盈利。竞争格局呈总量承压、结构分化,公司坚持按需生产,推进技术升级,卡位高价值市场。
京东方A报告提示了哪些风险?
京东方A报告提示了短期业绩面临的风险,包括存储涨价抑制终端需求;柔性AMOLED量价双降;大尺寸面板价格旺季回调、柔性OLED价格持续承压;新业务拓展不及预期。此外,报告还提到资产减值集中计提、AMOLED爬坡期及汇兑损失等自身因素导致Q3转亏。这些风险需关注,但行业并非全面恶化,公司具备技术、规模等核心优势,长期发展逻辑未改。