猜你想问
沃什立场微调偏鸽是什么意思?
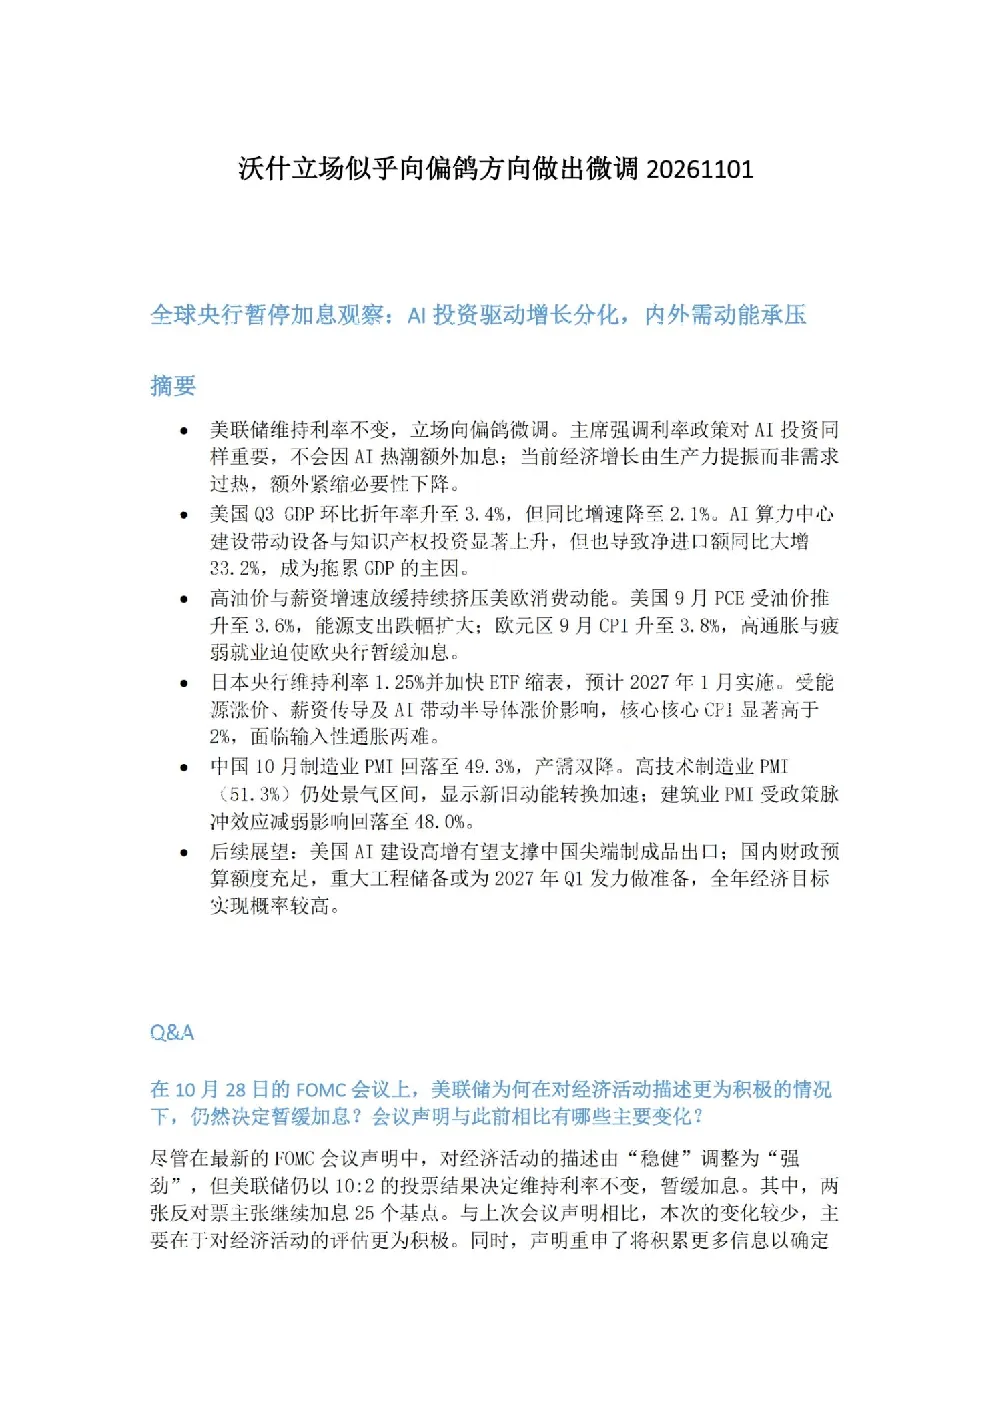
沃什立场微调偏鸽指的是美联储主席鲍威尔在政策声明中强调,当前经济环境下不会因AI投资热潮而额外加息,同时维持利率不变。这一表态显示美联储政策立场从紧缩转向更为灵活的鸽派立场,主要基于经济增长由生产力提振驱动而非需求过热,以及AI算力中心建设等结构性因素对经济的拖累。这种立场微调反映了美联储对当前经济形势的重新评估,以及对未来政策路径的谨慎态度。
全球央行货币政策如何分化?
全球央行货币政策呈现明显分化趋势。美联储维持利率不变,主席鲍威尔强调不会因AI热潮额外加息,同时关注经济增长由生产力提振驱动而非需求过热。欧洲央行维持利率不变,因疲弱就业形势和增长前景风险偏向下行。日本央行维持利率1.25%,但加快ETF缩表计划(2027年1月实施),面临能源涨价、薪资传导及AI带动半导体涨价导致的输入性通胀两难。这种分化主要源于各国经济复苏阶段和面临的通胀压力不同,导致政策制定者采取差异化策略应对各自的经济挑战。
中国经济数据如何体现新旧动能转换?
中国经济数据显示新旧动能转换加速。10月制造业PMI回落至49.3%,产需双降,但高技术制造业PMI仍处景气区间(51.3%),表明新技术产业成为经济增长的重要支撑。建筑业PMI回落至48.0%,受政策脉冲效应减弱影响,建筑业订单和信心改善效应减弱。服务业PMI微幅回落至50.0%,但居民服务消费增长具有韧性。这些数据反映中国经济正在从传统产业向高技术制造业和服务业转型,新旧动能转换过程中仍面临一定挑战,但长期发展潜力依然较大。
当前市场现状如何判断?
当前市场现状表现为全球央行货币政策分化与经济数据分化并存。美联储政策立场微调偏鸽,强调不会因AI热潮额外加息,同时关注经济增长由生产力提振驱动。美国Q3GDP环比折年率升至3.4%,同比增速降至2.1%,AI算力中心建设成为拖累主因。高油价与薪资增速放缓持续挤压美欧消费动能,美国9月PCE升至3.6%,欧元区9月CPI升至3.8%。中国经济数据显示新旧动能转换加速,但制造业PMI回落至49.3%,建筑业PMI降至48.0%。市场整体呈现复杂多变的动态,投资者需关注各国央行的政策动向和主要经济数据变化。
研报存在哪些风险提示?
研报提示的主要风险包括全球央行货币政策不确定性、经济数据分化带来的市场波动风险,以及新旧动能转换过程中的结构性风险。美联储政策立场微调偏鸽虽显示短期内加息压力下降,但仍需关注劳动力市场和通胀数据变化,若数据趋冷可能调整加息路径。欧洲央行和日本央行面临各自的经济挑战,如欧洲央行的就业形势疲弱和日本央行的输入性通胀压力。中国经济新旧动能转换过程中,制造业和建筑业PMI回落显示短期经济承压,投资者需关注政策刺激效果和经济复苏的可持续性。此外,全球供应链重构和地缘政治风险也可能对市场产生重大影响。