猜你想问
这份报告的核心内容是什么?
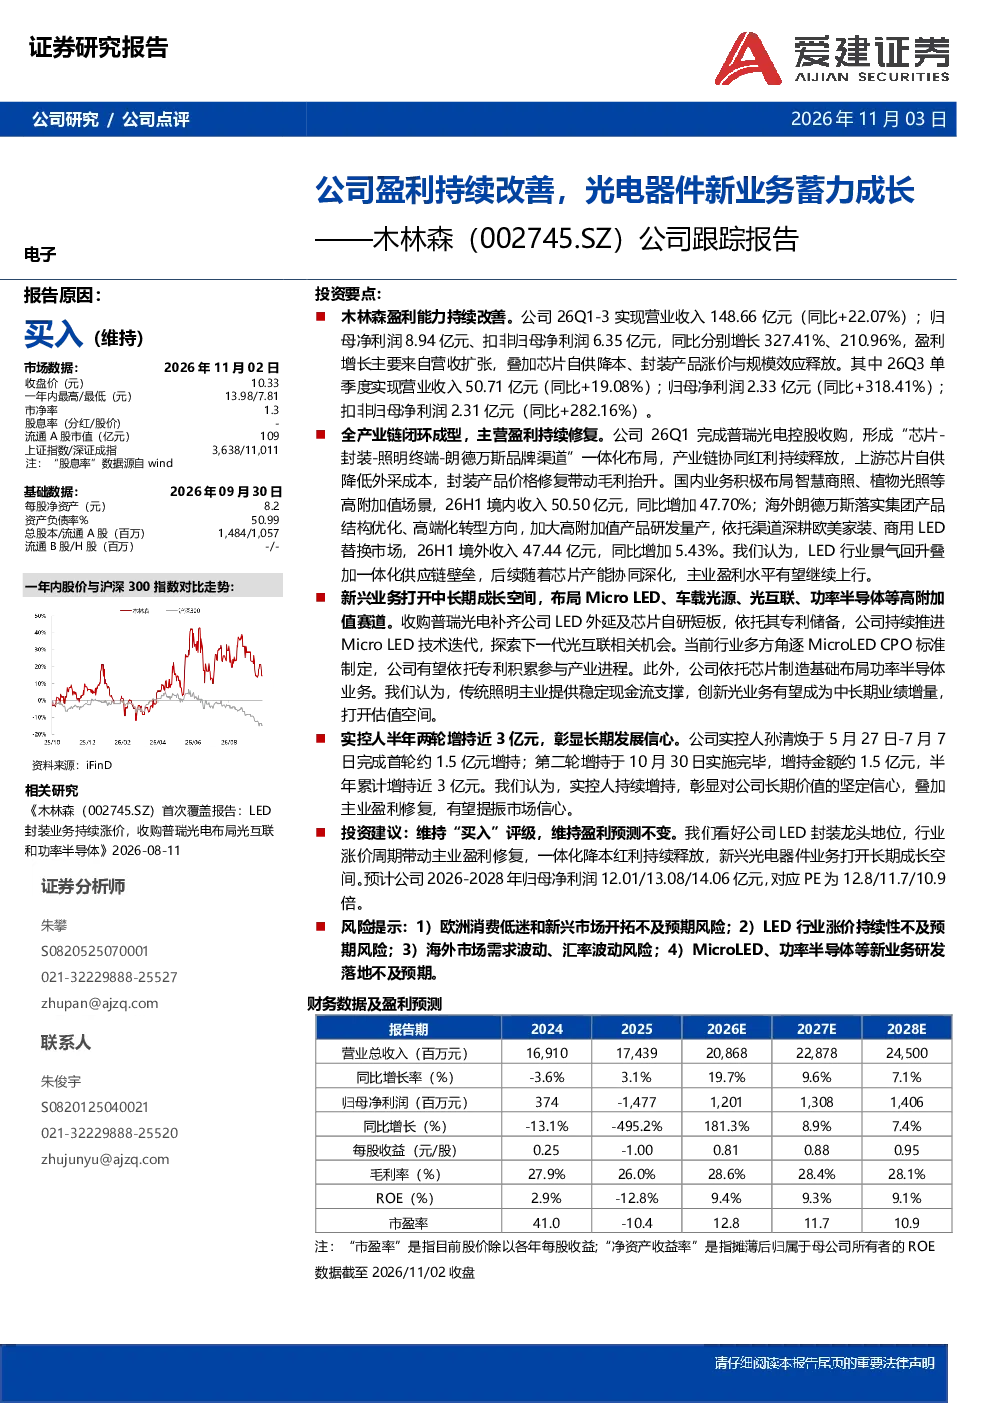
报告显示木林森盈利能力显著改善,2026年Q1-Q3营业收入148.66亿元同比增长22.07%,归母净利润8.94亿元同比增长327.41%。主要得益于营收扩张、芯片自供降本、封装产品涨价及规模效应释放。公司通过收购普瑞光电形成全产业链闭环,协同降本增效,国内业务布局智慧商照、植物光照等高附加值场景,海外业务高端化转型成效初显。收购普瑞光电补齐LED外延及芯片自研短板,推进MicroLED技术迭代,探索光互联机会,打开中长期成长空间。
电子设备行业发展趋势如何?
电子设备行业正经历智能化、高端化转型,传统照明市场趋于饱和,智慧商照、植物光照等高附加值场景成为新的增长点。MicroLED、光互联等新兴技术成为行业焦点,产业链整合加速,龙头企业通过全产业链布局提升竞争力。国内企业积极拓展海外市场,海外业务高端化转型成效初显,但面临欧洲消费低迷、市场需求波动等挑战。
报告重点分析了哪些方向?
报告重点分析了木林森的盈利能力改善、全产业链协同布局、新兴业务发展及风险提示。盈利能力方面,公司通过营收扩张、芯片自供、产品涨价等实现利润大幅增长。产业链协同方面,收购普瑞光电形成芯片-封装-照明终端一体化布局,降低成本提升毛利。新兴业务方面,公司持续推进MicroLED技术迭代,探索光互联机会,布局功率半导体业务。风险提示包括欧洲消费低迷、LED行业涨价持续性、海外市场需求波动、新业务研发落地不及预期等。
当前市场对木林森的判断是什么?
市场对木林森的判断是公司盈利能力显著改善,受益于营收扩张及产业链协同降本。全产业链布局推动主业盈利修复,国内高附加值场景布局加速,海外业务高端化转型成效初显。新兴业务(MicroLED、功率半导体等)打开长期成长空间,传统主业与创新业务协同发展。实控人持续增持彰显长期发展信心,市场关注行业景气度回升及一体化供应链优势。
报告中提到了哪些风险?
报告中提示了欧洲消费低迷、LED行业涨价持续性不及预期、海外市场需求波动、新业务研发落地不及预期等风险。欧洲消费低迷可能影响海外业务增长,LED行业涨价持续性存在不确定性,新兴业务研发落地面临技术及市场挑战。此外,行业竞争加剧、原材料价格波动等也可能对公司经营产生影响。