猜你想问
特斯拉最新报告显示汽车订单回升,具体表现如何?
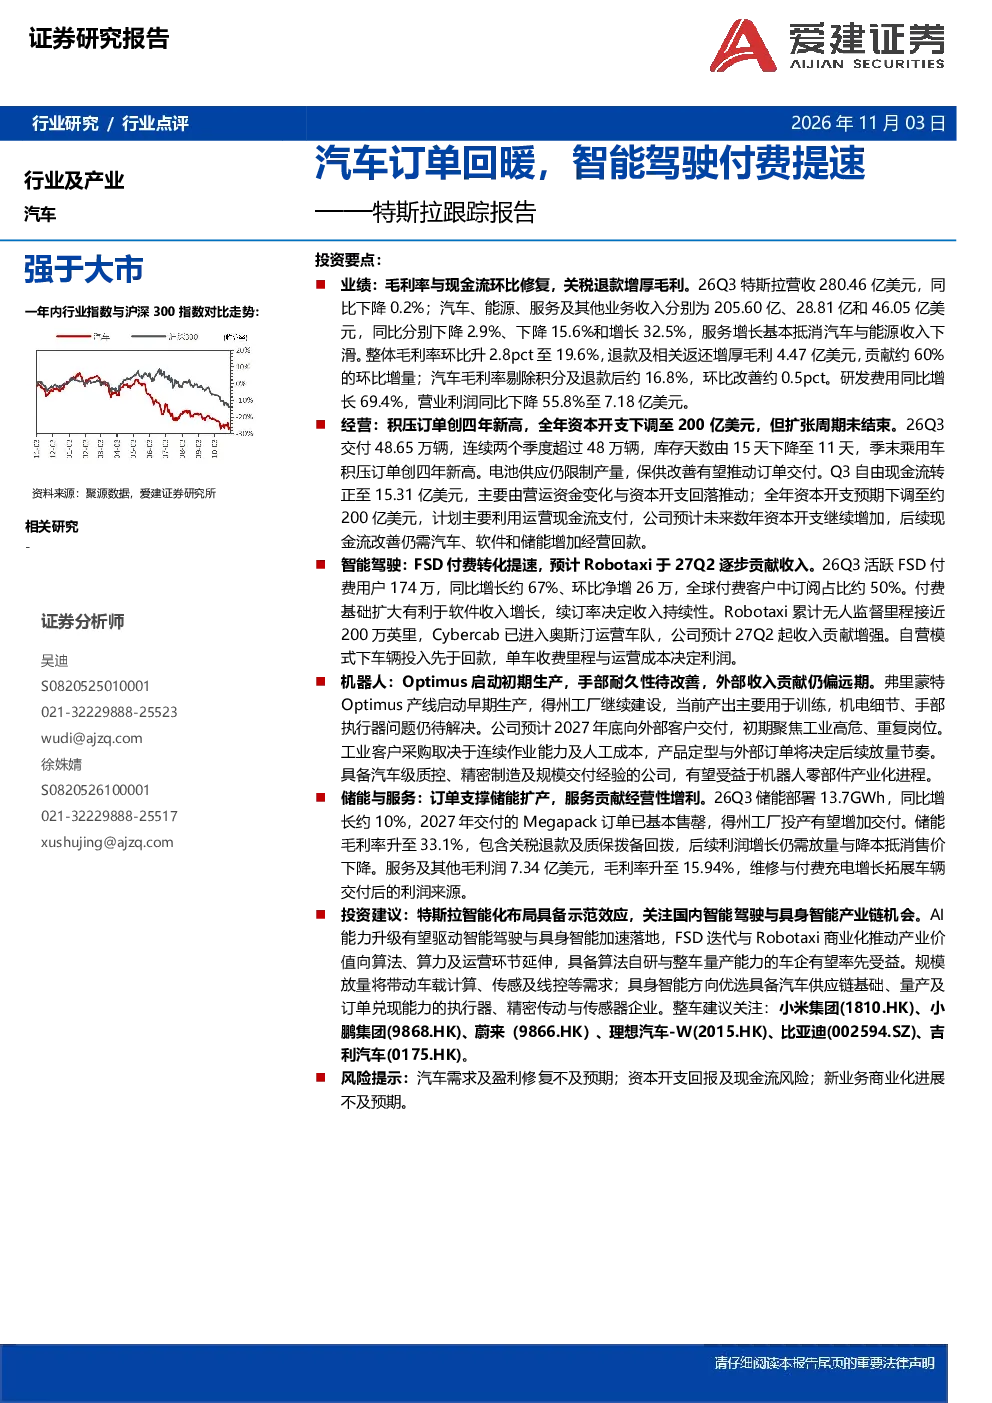
特斯拉26Q3汽车积压订单创四年新高,交付量连续两个季度超过48万辆,库存天数下降至11天。尽管交付量强劲,但短期仍受电池供应限制。报告显示,26Q3营收280.46亿美元,同比下降0.2%,汽车、能源、服务收入分别下降2.9%、15.6%和增长32.5%,服务增长部分抵消了汽车与能源下滑。毛利率环比升2.8pct至19.6%,主要得益于关税退款增厚毛利4.47亿美元;汽车毛利率剔除积分及退款后约16.8%,环比改善约0.5pct;营业利润同比下降55.8%至7.18亿美元,主要受研发费用增长拖累。
智能驾驶付费提速对特斯拉未来收入有何影响?
26Q3特斯拉活跃FSD付费用户174万,同比增长约67.3%,订阅用户占比首次达约50%,FSD已形成持续收入规模。FSD收入持续性取决于续订及存量转化,目前订阅用户占比的提升表明付费模式正逐步成熟。报告指出,FSD已形成持续收入规模,但收入持续性取决于续订及存量转化。公司预计未来数年资本开支继续增加,主要投向电池、算力与半导体,回报节奏取决于良率与产能利用率、产品迭代进展。特斯拉智能化布局具备示范效应,AI能力升级有望驱动智能驾驶与具身智能加速落地,FSD迭代与Robotaxi商业化推动产业价值向算法、算力及运营环节延伸。
特斯拉在储能和材料自供方面的进展如何?
26Q3特斯拉储能部署13.7GWh,同比增长约10%,Megapack订单已基本售罄,得州工厂投产有望增加交付。正极材料及锂精炼年产能均处于早期爬坡,材料产线投产有助于配合电芯增产,但爬坡初期产量较低,折旧等固定费用推高单位成本。材料自供有助于降低原材料成本,但初期产量较低,单位成本仍较高。报告显示,储能业务增长稳定,材料自供逐步推进,但需关注爬坡初期的成本压力。
特斯拉当前的市场现状如何?
特斯拉26Q3交付量连续两个季度超过48万辆,库存天数下降至11天,但短期交付仍受电池供应限制。营收280.46亿美元,同比下降0.2%,汽车、能源、服务收入分别下降2.9%、15.6%和增长32.5%,服务增长部分抵消了汽车与能源下滑。毛利率环比升2.8pct至19.6%,汽车毛利率剔除积分及退款后约16.8%,环比改善约0.5pct;营业利润同比下降55.8%至7.18亿美元,主要受研发费用增长拖累。自由现金流转正至15.31亿美元,主要由营运资金变化与资本开支回落推动。
特斯拉研报提示哪些风险?
特斯拉研报提示的主要风险包括:汽车需求及盈利修复不及预期;资本开支回报及现金流风险;新业务商业化进展不及预期。报告显示,营业利润同比下降55.8%至7.18亿美元,主要受研发费用增长拖累,未来需关注研发投入与盈利能力之间的平衡。资本开支主要投向电池、算力与半导体,回报节奏取决于良率与产能利用率、产品迭代进展,需警惕资本开支过快带来的现金流压力。新业务如FSD和Robotaxi的商业化进程仍需持续观察,其收入贡献和盈利能力存在不确定性。