猜你想问
2026年三季报核心内容有哪些?
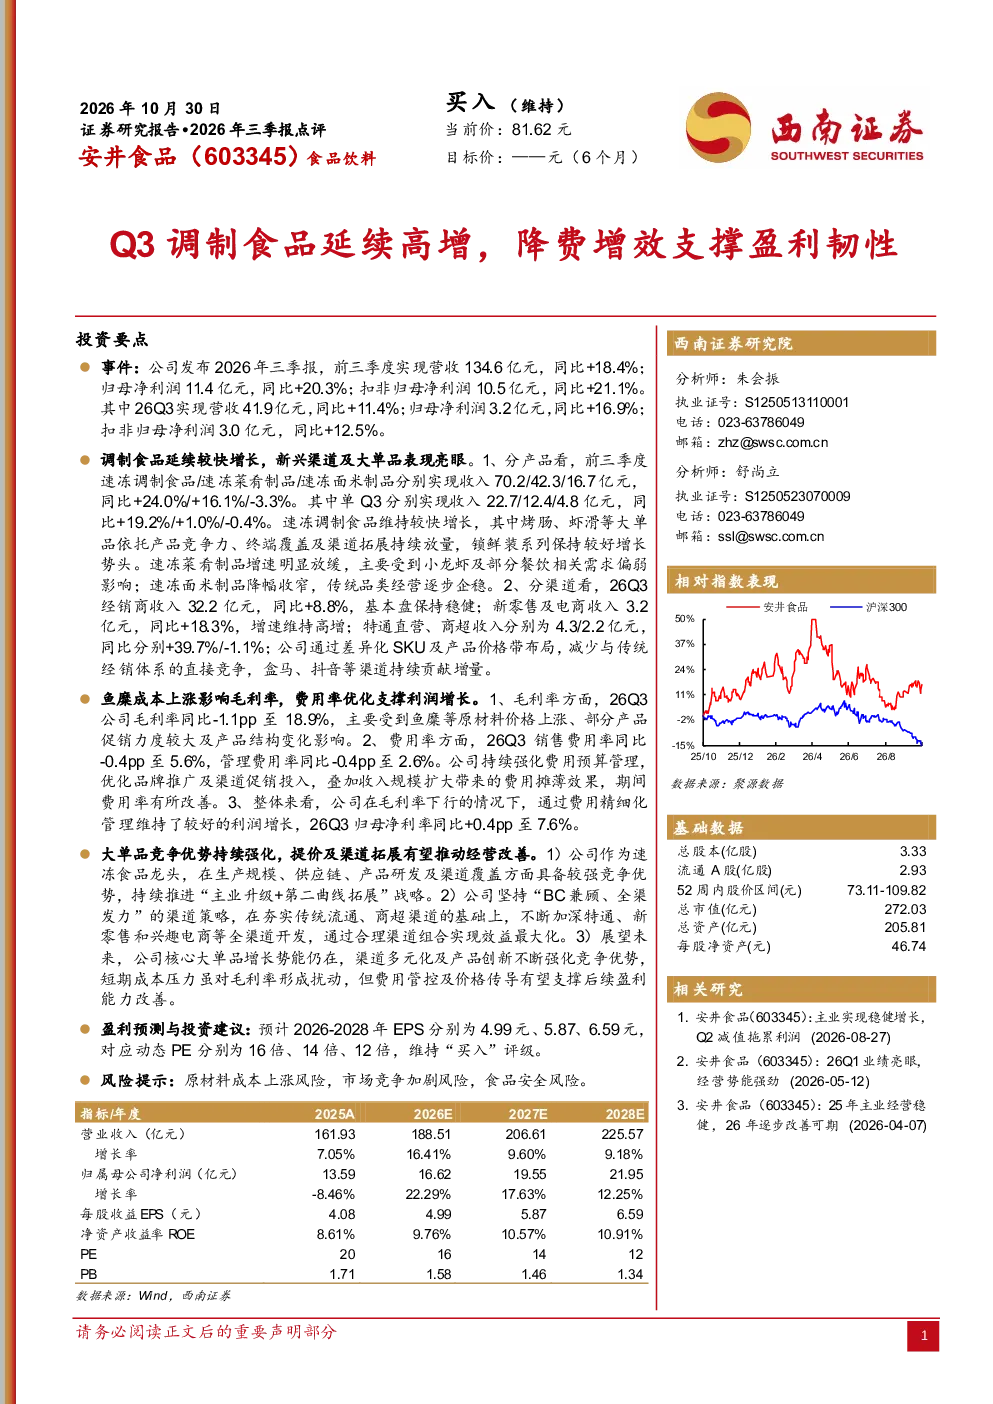
2026年三季报显示,安井食品的调制食品业务延续较快增长,速冻调制食品收入同比增长24.0%,烤肠、虾滑等大单品持续放量。新兴渠道如新零售和电商表现亮眼,新零售及电商收入同比增长18.3%。然而,速冻面米制品收入同比略有下降,降幅收窄。公司在产品上通过差异化SKU布局减少与经销商体系竞争,锁鲜装系列增长较好,但速冻菜肴制品增速放缓受小龙虾及餐饮需求偏弱影响。
食品饮料行业发展趋势如何?
食品饮料行业正经历渠道变革和产品升级。传统经销商体系仍占重要地位,但新零售、电商等新兴渠道增长迅速。企业通过差异化产品布局和渠道拓展提升竞争力,如安井食品在特通、新零售和兴趣电商的布局。同时,原材料成本上涨对毛利率造成压力,企业需通过费用优化和产品提价改善盈利能力。行业竞争加剧,企业需强化品牌和供应链优势。
报告重点分析了哪些方向?
报告重点分析了安井食品的产品表现和渠道策略。产品方面,速冻调制食品、菜肴制品和面米制品的营收及增速均有详细数据,烤肠、虾滑等大单品表现突出。渠道方面,报告分析了经销商、新零售、电商和特通直营的收入变化,指出公司通过差异化SKU减少与经销商竞争,盒马、抖音等渠道贡献增量。此外,报告还分析了成本上涨对毛利率的影响及费用管控措施。
当前食品饮料市场现状如何?
当前食品饮料市场呈现多元化发展趋势,新兴渠道增长迅速,传统渠道面临转型压力。企业需应对原材料成本上涨的挑战,通过产品创新和渠道优化提升竞争力。安井食品的调制食品业务表现强劲,但速冻面米制品增速放缓,显示市场竞争激烈。行业集中度提升,头部企业通过规模和品牌优势巩固地位。企业需关注食品安全和市场竞争风险。
研报提示了哪些风险?
研报提示的主要风险包括原材料成本上涨、市场竞争加剧和食品安全风险。原材料成本上涨直接影响毛利率,如鱼糜成本上涨导致Q3毛利率同比下滑1.1个百分点。市场竞争加剧迫使企业加大投入,如促销活动增加费用。食品安全风险始终是行业重点,企业需严格品控。此外,宏观经济波动也可能影响消费需求,企业需保持谨慎经营。